猜你想问
这份研报的核心内容是什么?
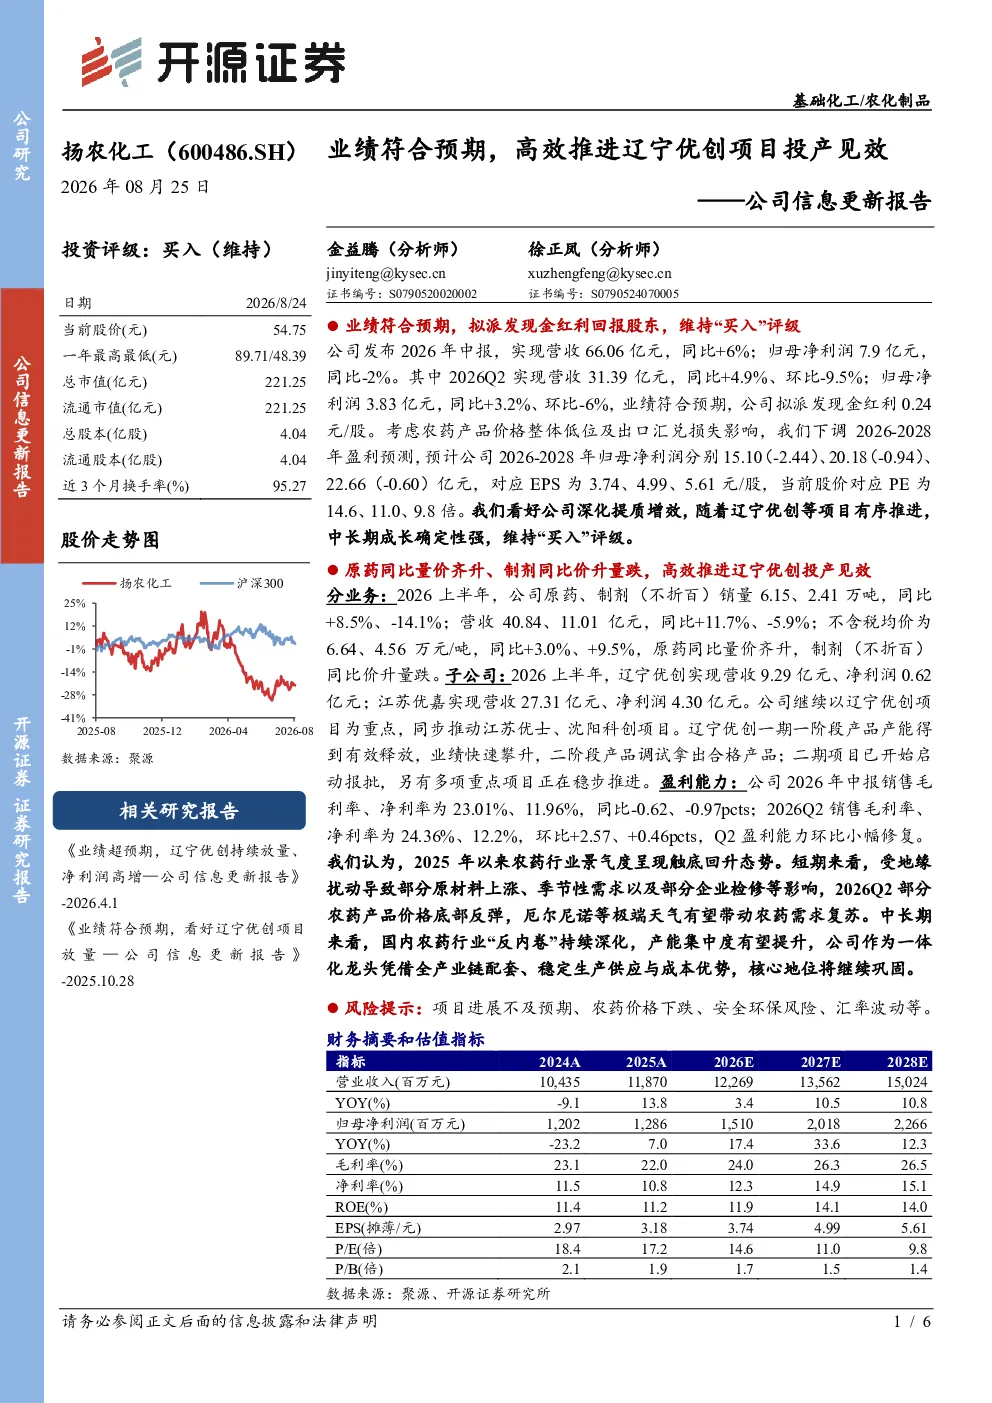
这份研报分析了扬农化工2026年中报,显示公司营收66.06亿元同比增长6%,净利润7.9亿元同比减少2%。Q2营收31.39亿元同比增长4.9%但环比下降9.5%,净利润3.83亿元同比增长3.2%但环比下降6%。公司业绩符合预期,计划派发现金红利0.24元/股。由于农药产品价格低位及出口汇兑损失,下调了2026-2028年盈利预测,但公司强调辽宁优创等项目有序推进,中长期成长确定性强,维持“买入”评级。
农药行业的发展趋势如何?
国内农药行业正深化“反内卷”,产能集中度有望提升。短期内,地缘因素导致部分原材料上涨,季节性需求及企业检修影响下,部分农药产品价格底部反弹,厄尔尼诺等极端天气可能带动需求复苏。中长期看,行业整合加速,龙头企业凭借全产业链配套、稳定供应与成本优势将巩固核心地位。公司作为一体化龙头,受益于行业趋势,发展前景值得期待。
研报重点分析了哪些方面?
研报重点分析了扬农化工的业务表现和项目进展。业务上,原药销量同比+8.5%均价+3.0%,制剂销量同比-14.1%但均价+9.5%;子公司辽宁优创和江苏优嘉分别实现营收9.29亿元和27.31亿元。项目上,辽宁优创一期产能有效释放,二阶段产品已出合格品,二期项目启动报批,江苏优士、沈阳科创项目同步推进。这些项目是公司中长期成长的关键支撑。
当前市场对扬农化工的判断是什么?
市场对扬农化工的判断基于其业绩表现和项目进展。公司2026年中报业绩符合预期,虽然净利润略有下滑,但Q2盈利能力环比修复。辽宁优创等项目稳步推进,显示公司深化提质增效的努力。行业层面,农药行业“反内卷”趋势利好龙头企业,公司作为一体化龙头具备成本和供应优势。整体看,市场对公司中长期发展持积极态度。
研报提到了哪些风险?
研报提示了几个风险点:项目进展可能不及预期,影响公司业绩增长;农药产品价格存在下跌风险,受供需关系和成本因素影响;安全环保风险需持续关注,行业监管趋严;汇率波动可能影响出口业务盈利。这些风险需投资者注意,但研报同时强调公司具备应对风险的能力。