猜你想问
建霖家居最新研报核心内容是什么?
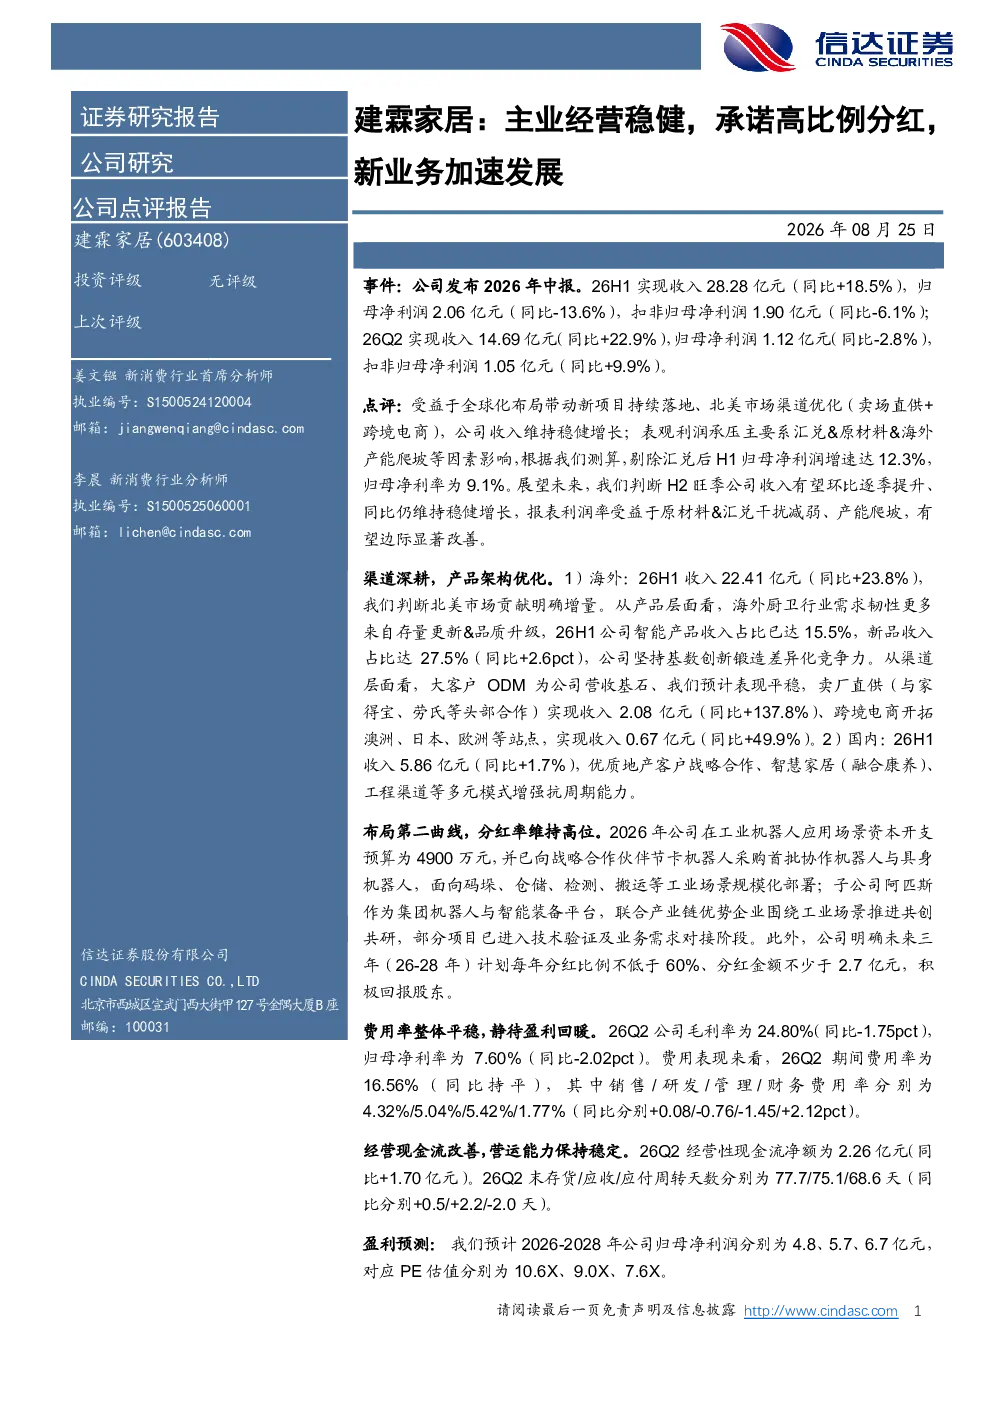
建霖家居2026年中报显示,受益于全球化布局带动新项目落地及北美市场渠道优化,收入维持稳健增长。剔除汇兑后H1归母净利润增速达12.3%,归母净利率为9.1%。公司承诺未来三年每年分红比例不低于60%,分红金额不少于2.7亿元。新业务方面,公司向节卡机器人采购协作机器人与具身机器人,面向工业场景规模化部署,子公司阿匹斯推进工业场景共创共研。
建霖家居所处赛道行业发展趋势如何?
建霖家居所处赛道为家居及机器人领域。公司海外业务占收入比重提升,北美市场贡献明确增量,智能产品收入占比15.5%,新品收入占比27.5%。国内业务多元发展,增强抗周期能力。行业趋势显示,家居智能化、机器人工业应用场景持续拓展,全球化布局成为企业增长新动力。
建霖家居报告重点分析了哪些方向?
报告重点分析了建霖家居主业经营稳健性,包括收入增长、利润率表现及海外市场优化成效。同时关注新业务布局,如机器人与智能装备平台的推进情况,以及未来三年高比例分红政策的稳定性。此外,报告还评估了公司财务表现,如毛利率、净利率变化及现金流改善情况。
建霖家居当前市场现状如何判断?
建霖家居当前市场现状表现为收入端稳健增长,但表观利润受汇兑、原材料及产能爬坡等因素影响承压。公司通过多元化业务布局增强抗周期能力,海外市场贡献增量,国内业务与优质客户战略合作。整体看,公司经营现金流改善,存货周转天数优化,展现出较强的市场适应能力。
建霖家居研报提示了哪些风险?
研报提示建霖家居面临的主要风险包括原材料价格波动、汇率波动超预期及市场竞争加剧。原材料成本上升可能影响利润率,汇率变动会传导至财务表现,市场竞争加剧则可能压缩市场份额。此外,新业务拓展初期存在不确定性,需关注项目验证及规模化部署的进展情况。
你可能感兴趣
建霖家居主业经营稳健承诺高比例分红新业务加速发展
未知机构2026-08-26
农药主业稳健经营,高分红比例延续
国信证券2026-08-20
主业经营稳健优势尽显,分红比例过半远超预期
钢铁太平洋证券2020-03-26
主业稳健运行,高分红比例维持
化石能源国投证券2024-04-29
2025H1中药滋补主业稳健增长,中期高比例现金分红落地
华西证券2025-08-22
经营稳健,维持高比例分红回报股东
国信证券2024-05-04
主营业务稳健经营,高分红比例延续
国信证券2026-04-20
2023年报及2024年一季报点评:公司经营稳健,高分红比例凸显价值
电子设备华创证券2024-04-30
经营稳健,持续高比例分红
机械设备华鑫证券2020-03-16
建霖家居26H1营收增18.5 海外高增 产能扩张
未知机构2026-08-22