猜你想问
这份报告主要讲了什么内容?
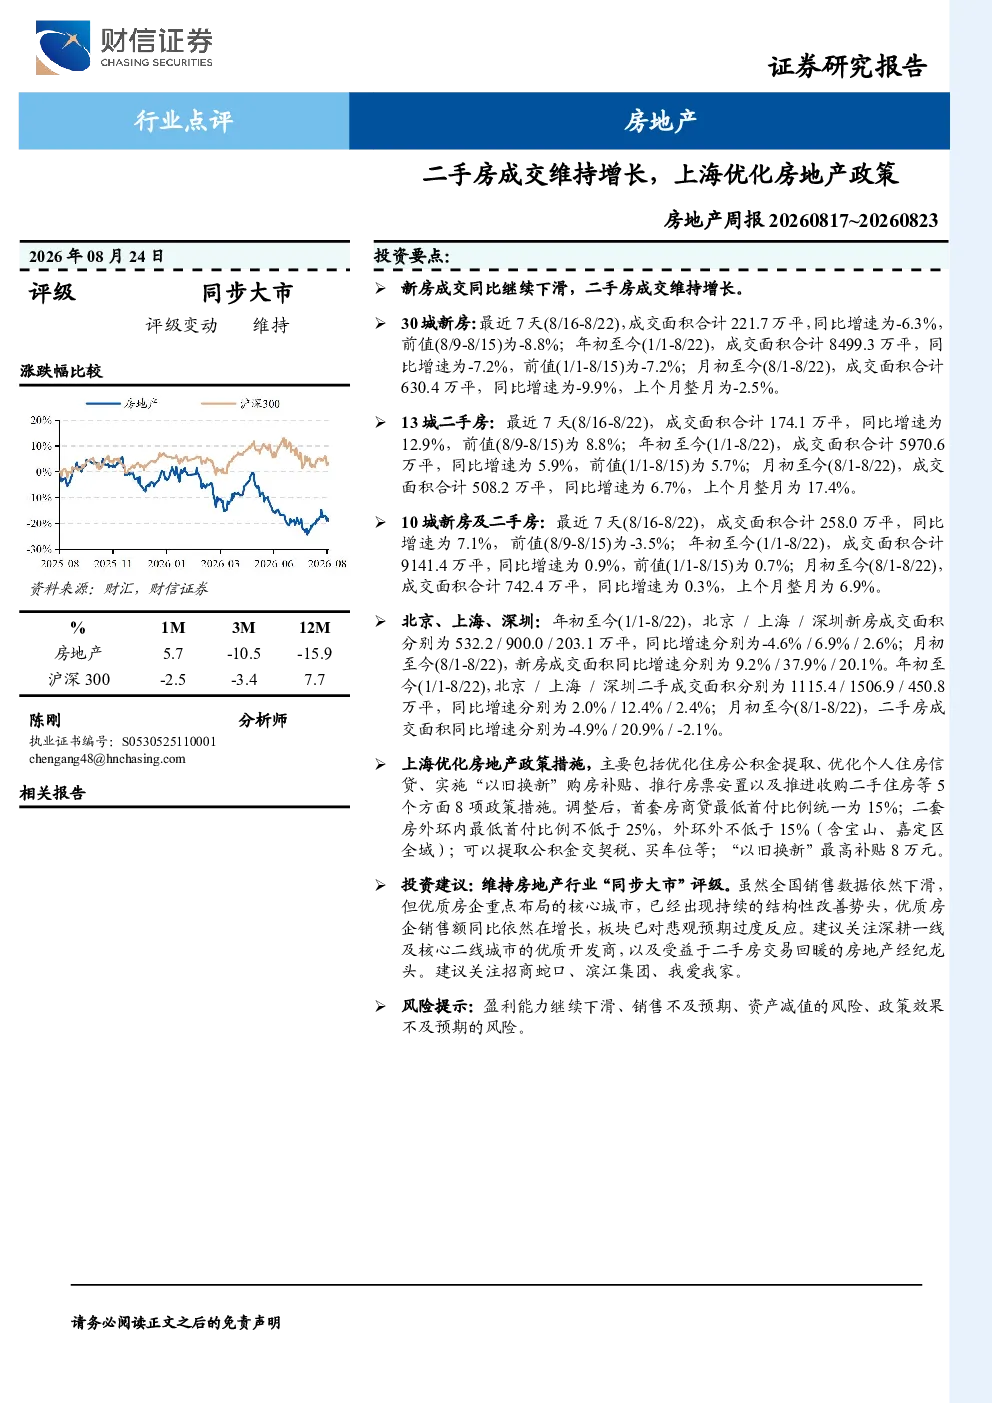
这份报告分析了近期全国及重点城市的房地产成交情况,指出全国30城新房成交面积同比下滑,而13城二手房成交面积同比大幅增长。报告特别关注上海,数据显示上海新房成交同比增速达37.9%,二手房成交同比增速达20.9%,同时上海推出了8项政策措施优化房地产政策,包括优化公积金提取、降低首付比例、实施“以旧换新”补贴等。报告认为尽管全国销售数据下滑,但优质房企在核心城市的销售表现持续改善。
当前房地产行业的发展趋势如何?
当前房地产行业呈现结构性改善趋势,全国新房成交面积同比下滑,但二手房成交面积同比大幅增长,显示市场分化。重点城市如北京、上海、深圳的二手房成交增速明显,尤其是上海,新房和二手房成交均大幅增长。政策层面,上海推出多项措施优化市场环境,包括降低首付比例、实施“以旧换新”补贴等,这些政策有助于刺激需求,改善市场预期。报告认为优质房企在核心城市的销售表现持续改善,市场存在结构性机会。
报告中重点分析了哪些城市?
报告中重点分析了全国30城的新房成交情况以及13城的二手房成交情况,特别突出了北京、上海、深圳等核心城市的表现。数据显示,上海新房成交年初至今同比增速达37.9%,二手房成交同比增速达20.9%,成为市场亮点。上海推出的8项政策措施包括优化公积金提取、降低首付比例、实施“以旧换新”补贴等,对市场有积极影响。报告认为核心城市的结构性改善是市场的重要特征。
当前房地产市场现状如何判断?
当前房地产市场呈现新房成交下滑、二手房成交增长的分化态势。全国30城新房成交面积近期同比下滑6.3%,年初至今同比下滑7.2%;而13城二手房成交面积近期同比大幅增长12.9%,年初至今同比增长5.9%。重点城市如北京、上海、深圳的二手房成交增速明显,尤其是上海,新房和二手房成交均大幅增长。政策层面,上海推出多项措施优化市场环境,显示政府对市场的关注和支持。市场存在结构性机会,但整体仍需观察。
报告中提示了哪些风险?
报告中提示了盈利能力下滑、销售不及预期、资产减值、政策效果不及预期等风险。虽然报告认为优质房企在核心城市的销售表现持续改善,但市场整体仍面临挑战。政策效果需要时间验证,如果政策刺激不足或市场预期未能改善,可能导致销售不及预期。此外,房企的盈利能力下滑和资产减值风险也是需要关注的方面。报告建议投资者关注政策动向和市场变化,谨慎评估风险。