猜你想问
天润乳业26Q2业绩表现如何?
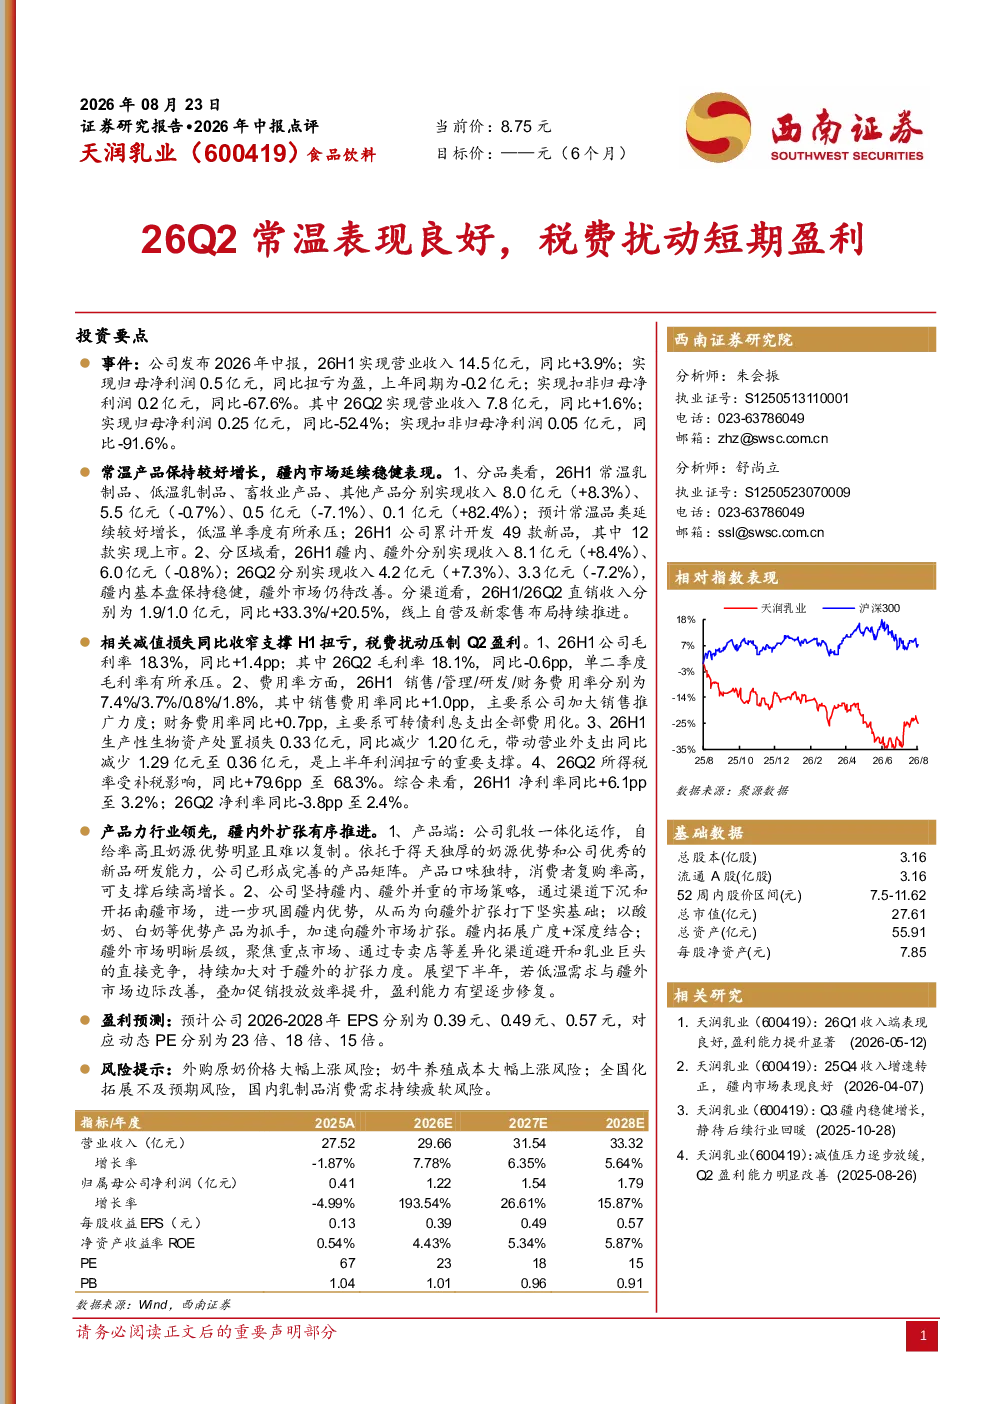
天润乳业2026年中报显示,公司实现营业收入14.5亿元,同比增长3.9%;归母净利润扭亏为盈,达到0.5亿元,同比增长;扣非归母净利润为0.2亿元,同比减少67.6%。其中,26Q2营业收入7.8亿元,同比增长1.6%;归母净利润0.25亿元,同比减少52.4%;扣非归母净利润0.05亿元,同比减少91.6%。公司26H1毛利率为18.3%,同比提升1.4个百分点,但Q2毛利率为18.1%,同比下降0.6个百分点。生产性生物资产处置损失同比减少1.20亿元,带动营业外支出同比减少1.29亿元至0.36亿元,是上半年利润扭亏的重要支撑。26Q2所得税率受补税影响,同比提升79.6个百分点至68.3%。综合来看,26H1净利率同比提升6.1个百分点至3.2%;26Q2净利率同比下降3.8个百分点至2.4%
乳制品行业发展趋势如何?
乳制品行业近年来呈现常温乳制品增长、低温乳制品微降的趋势。常温乳制品凭借其便利性和长保质期,持续保持较好增长,26H1常温乳制品收入8.0亿元,同比增长8.3%。低温乳制品市场竞争激烈,26H1收入5.5亿元,同比下降0.7%。畜牧业产品收入0.5亿元,同比下降7.1%。区域方面,疆内市场基本盘保持稳健,26H1收入8.1亿元,同比增长8.4%;疆外市场仍待改善,26H1收入6.0亿元,同比下降0.8%。乳牧一体化运作模式提升自给率,奶源优势明显,产品矩阵完善,消费者复购率高。行业未来发展趋势将围绕产品创新、渠道下沉和全国化扩张展开
天润乳业报告重点分析了哪些方面?
天润乳业报告重点分析了公司业绩表现、产品与区域表现、盈利能力、产品力与市场策略。业绩方面,公司26H1实现营收14.5亿元,同比增长3.9%,归母净利润扭亏为盈,达到0.5亿元。产品方面,常温乳制品增长显著,26H1收入8.0亿元,同比增长8.3%;低温乳制品微降,畜牧业产品下降。区域方面,疆内市场稳健,疆外市场待改善。盈利能力方面,毛利率同比提升1.4个百分点,但Q2受所得税率提升影响,净利率下降。公司依托奶源优势和研发能力,形成完善产品矩阵,坚持疆内疆外并重策略,以酸奶、白奶等优势产品加速疆外扩张
当前乳制品市场现状如何?
当前乳制品市场呈现结构性分化,常温乳制品凭借便利性持续增长,低温乳制品竞争激烈,疆外市场扩张面临挑战。天润乳业26H1常温乳制品收入同比增长8.3%,低温乳制品下降0.7%,疆内市场收入同比增长8.4%,疆外市场下降0.8%。公司毛利率同比提升1.4个百分点,但Q2受所得税率提升影响,净利率下降。行业整体来看,乳牧一体化模式提升自给率,产品创新和渠道下沉是关键增长点,但疆外市场仍需时间巩固。外购原奶价格和奶牛养殖成本上涨是行业普遍面临的压力
天润乳业研报有哪些风险提示?
天润乳业研报提示的主要风险包括:外购原奶价格大幅上涨风险,这将直接影响公司成本端盈利能力;奶牛养殖成本大幅上涨风险,可能压缩利润空间;全国化拓展不及预期风险,疆外市场扩张面临渠道和品牌挑战;国内乳制品消费需求持续疲软风险,可能影响整体市场增长。此外,公司销售费用率同比提升1.0个百分点,主要系加大销售推广力度,财务费用率同比提升0.7个百分点,主要系可转债利息支出全部费用化,这些因素也可能对短期盈利产生扰动