猜你想问
这份研报主要分析了工业硅的哪些方面?
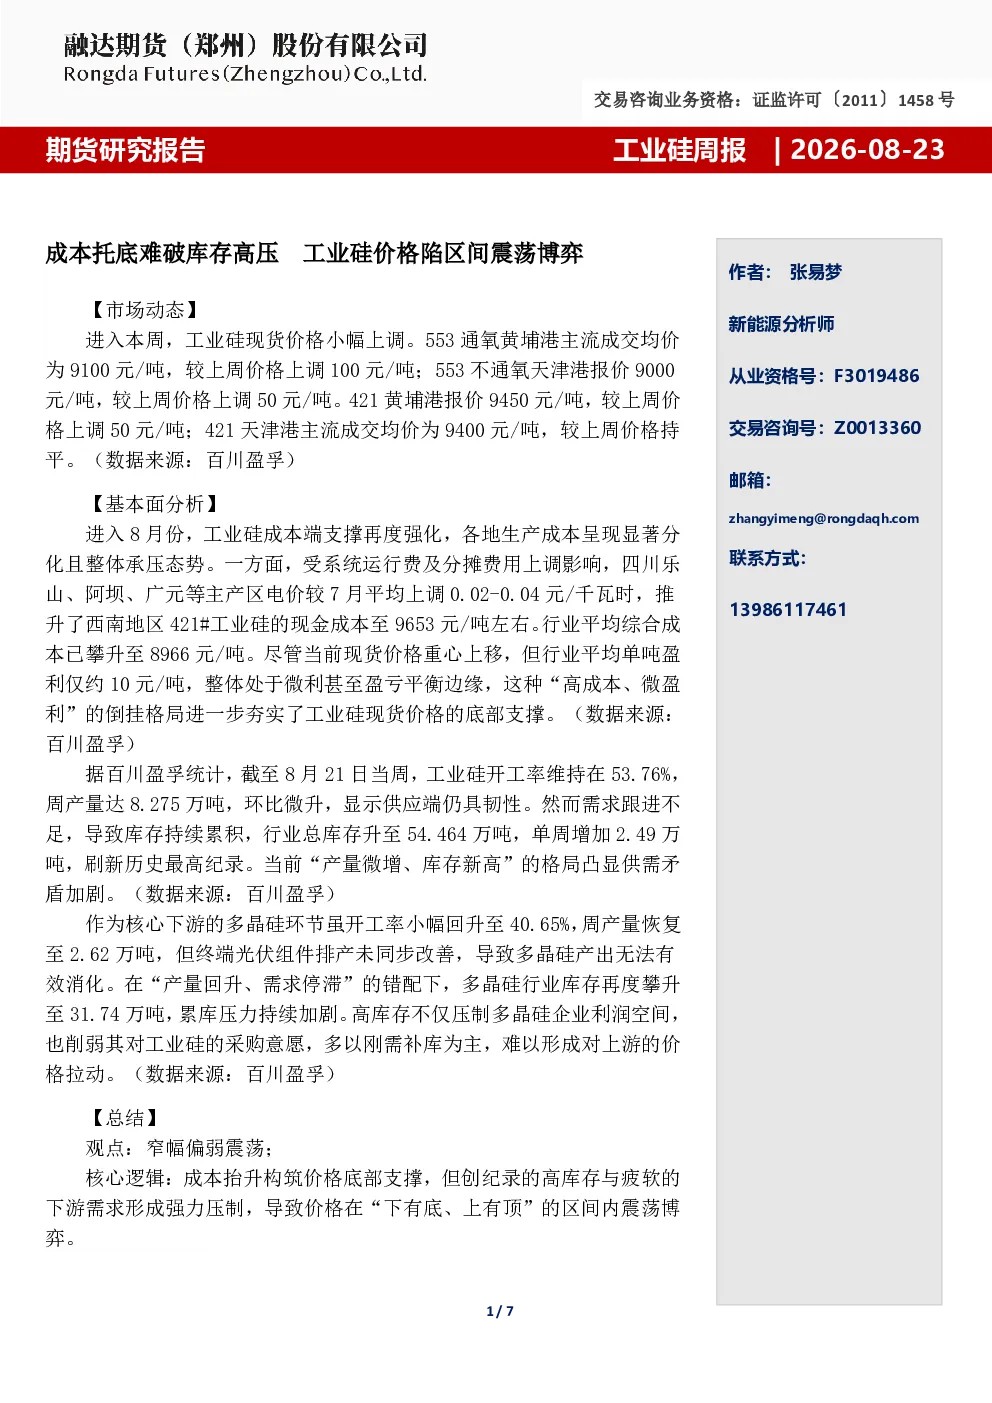
这份研报主要分析了工业硅的价格走势、成本端变化、生产端变化、消费端变化以及整体市场供需格局。报告指出,成本端因电价上调及区域分化显著抬升,行业整体处于微利甚至盈亏边缘,为现货价格提供坚实底部支撑;供应端虽有个别减产但头部产能释放对冲,整体开工维持韧性,产量未现明显收缩;需求端则持续疲软,下游多晶硅、有机硅及铝合金均以刚需采购为主,缺乏集中补库动力,且多晶硅自身累库压力加剧,进一步抑制对原料的采购意愿。在此背景下,行业总库存刷新历史高位,供需矛盾凸显,高库存严重制约价格反弹空间,短期市场在成本支撑与库存压制之间博弈,价格上行乏力但下方亦有托底,整体维持震荡偏弱运行态势。
工业硅行业未来的发展趋势如何?
工业硅行业未来的发展趋势呈现复杂格局。成本端,电价上调及区域分化将持续影响生产成本,行业整体盈利空间受限。供应端,头部产能的释放将维持市场供应韧性,但部分企业可能因成本压力减产。需求端,下游多晶硅、有机硅及铝合金行业以刚需采购为主,缺乏集中补库动力,且多晶硅自身累库压力加剧,对工业硅的采购意愿受到抑制。总体来看,工业硅行业短期内供需矛盾将持续存在,高库存压制价格上行空间,市场可能维持区间震荡格局。长期来看,行业需关注成本控制、技术进步及下游需求的实质性改善。
研报重点分析了工业硅的哪些具体方面?
研报重点分析了工业硅的价格走势、成本端变化、生产端变化、消费端变化以及整体市场供需格局。在价格走势方面,报告指出工业硅现货价格小幅上调,但整体仍陷区间震荡。成本端,报告详细分析了不同地区电价上调对生产成本的影响,如四川、甘肃、内蒙古等地区的成本显著抬升,而新疆地区因一体化优势成本较低。生产端,报告指出工业硅开工率维持在53.76%,周产量达8.275万吨,环比微升,显示供应端仍具韧性,但库存持续累积,行业总库存升至54.464万吨,刷新历史最高纪录。消费端,报告指出7月工业硅下游消费延续疲软态势,整体消费量回落至24.51万吨,多晶硅环节虽开工率小幅回升,但终端光伏组件排产未同步改善,导致多晶硅产出无法有效消化,库存再度攀升。
当前工业硅市场的现状如何判断?
当前工业硅市场呈现“成本强支撑、供需弱平衡、库存高压制”的复杂格局。成本端,因电价上调及区域分化显著抬升,行业整体处于微利甚至盈亏边缘,为现货价格提供坚实底部支撑。供应端,虽有个别企业因成本压力减产,但头部产能的释放对冲了减量,整体开工维持韧性,产量未现明显收缩。需求端,下游多晶硅、有机硅及铝合金均以刚需采购为主,缺乏集中补库动力,且多晶硅自身累库压力加剧,进一步抑制对原料的采购意愿。在此背景下,行业总库存刷新历史高位,供需矛盾凸显,高库存严重制约价格反弹空间,短期市场在成本支撑与库存压制之间博弈,价格上行乏力但下方亦有托底,整体维持震荡偏弱运行态势。
投资工业硅相关需注意哪些风险?
投资工业硅相关需注意以下风险:首先,成本波动风险,电价上调及区域分化可能导致生产成本显著抬升,压缩行业盈利空间,进而影响价格走势。其次,供需错配风险,当前供应端韧性较强,而需求端持续疲软,高库存压制价格上行空间,市场可能维持区间震荡格局。再次,政策风险,能源政策调整可能进一步影响生产成本,需关注相关政策变化。此外,下游行业波动风险,多晶硅、有机硅等下游行业自身库存压力加剧,可能进一步抑制对工业硅的采购意愿。最后,宏观经济波动风险,宏观经济环境变化可能影响下游行业需求,进而传导至上游工业硅市场。需综合考量这些风险因素,谨慎进行投资决策。