猜你想问
贝壳二季度业绩具体表现如何?
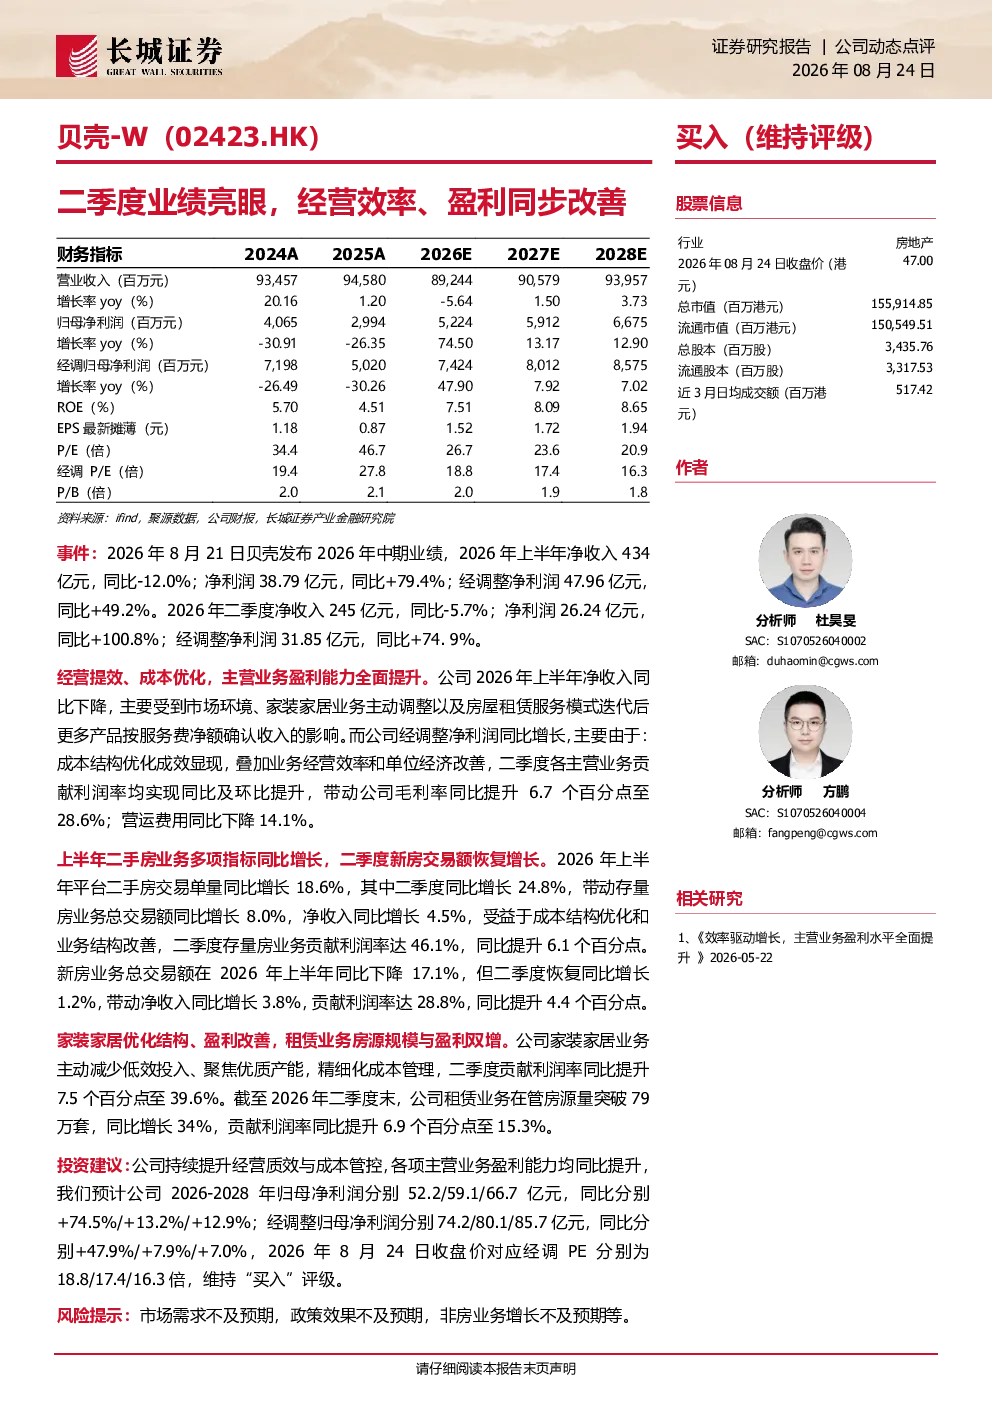
贝壳2026年二季度业绩显著改善,净收入245亿元,同比-5.7%;净利润26.24亿元,同比大幅增长100.8%;经调整净利润31.85亿元,同比+74.9%。主要得益于成本结构优化、业务效率提升及单位经济改善,毛利率同比提升6.7个百分点至28.6%,营运费用同比下降14.1%。
贝壳各业务板块发展情况怎样?
贝壳各业务板块表现分化。二手房业务上半年交易单量同比增长18.6%,二季度同比增长24.8%,存量房业务净收入同比增长4.5%,利润率达46.1%;新房业务上半年总交易额同比下降17.1%,但二季度恢复同比增长1.2%,净收入同比增长3.8%,利润率达28.8%;家装家居业务通过聚焦优质产能,二季度利润率同比提升7.5个百分点至39.6%;租赁业务在管房源量突破79万套,同比增长34%,利润率同比提升6.9个百分点至15.3%。
贝壳行业发展趋势如何?
贝壳所在的长三角及大湾区房产市场持续活跃,二手房交易需求旺盛,新房市场逐步回暖。贝壳通过平台化战略整合资源,提升服务效率,同时聚焦核心业务板块,优化成本结构,推动业务向高质量方向发展。未来市场需关注政策调控影响及行业竞争格局变化。
贝壳报告有哪些值得关注的重点?
贝壳报告重点显示经营效率与盈利能力同步改善,二季度净利润同比大幅增长,毛利率和利润率均实现提升。报告强调成本结构优化和业务效率提升是主要驱动因素,各业务板块表现稳健,特别是二手房和家装家居业务增长突出。公司通过聚焦优质产能和提升服务体验,增强市场竞争力。
贝壳报告提示哪些风险?
贝壳报告提示市场需求不及预期、政策效果不及预期、非房业务增长不及预期等风险。当前房地产市场受政策调控影响较大,市场需求波动可能影响公司业务发展。同时,非房业务如家装家居、租赁等板块增长存在不确定性,需关注其盈利能力及市场拓展效果。
你可能感兴趣
森马服饰:Q1业绩亮眼,经营效率改善
纺织服装信达证券2026-05-05
年报业绩亮眼,经营效率改善,第三方整合推进
东吴证券2020-03-30
内外销增速亮眼,经营效率改善
家用电器西南证券2017-08-06
2023年半年报点评:23Q2收入和盈利能力同步改善,智能配电网增速亮眼
西部证券2023-08-23
2026年一季报点评越南经营效率释放,一季度业绩亮眼
国泰海通证券2026-04-29
拓荆科技(688072):25Q3业绩表现亮眼,经营效率持续优化
国投证券2025-11-02
经营效率持续提升,一季度业绩表现亮眼
公用事业华西证券2021-04-30
2023年报点评:CDMO板块业绩亮眼,运营效率和盈利水平不断提升
民生证券2024-03-09
2025年半年报点评:经营加速改善,盈利表现亮眼
食品饮料民生证券2025-08-24
非银行业周报:非银二季度业绩边际改善,东财证券表现亮眼
金融东亚前海证券2022-07-18