猜你想问
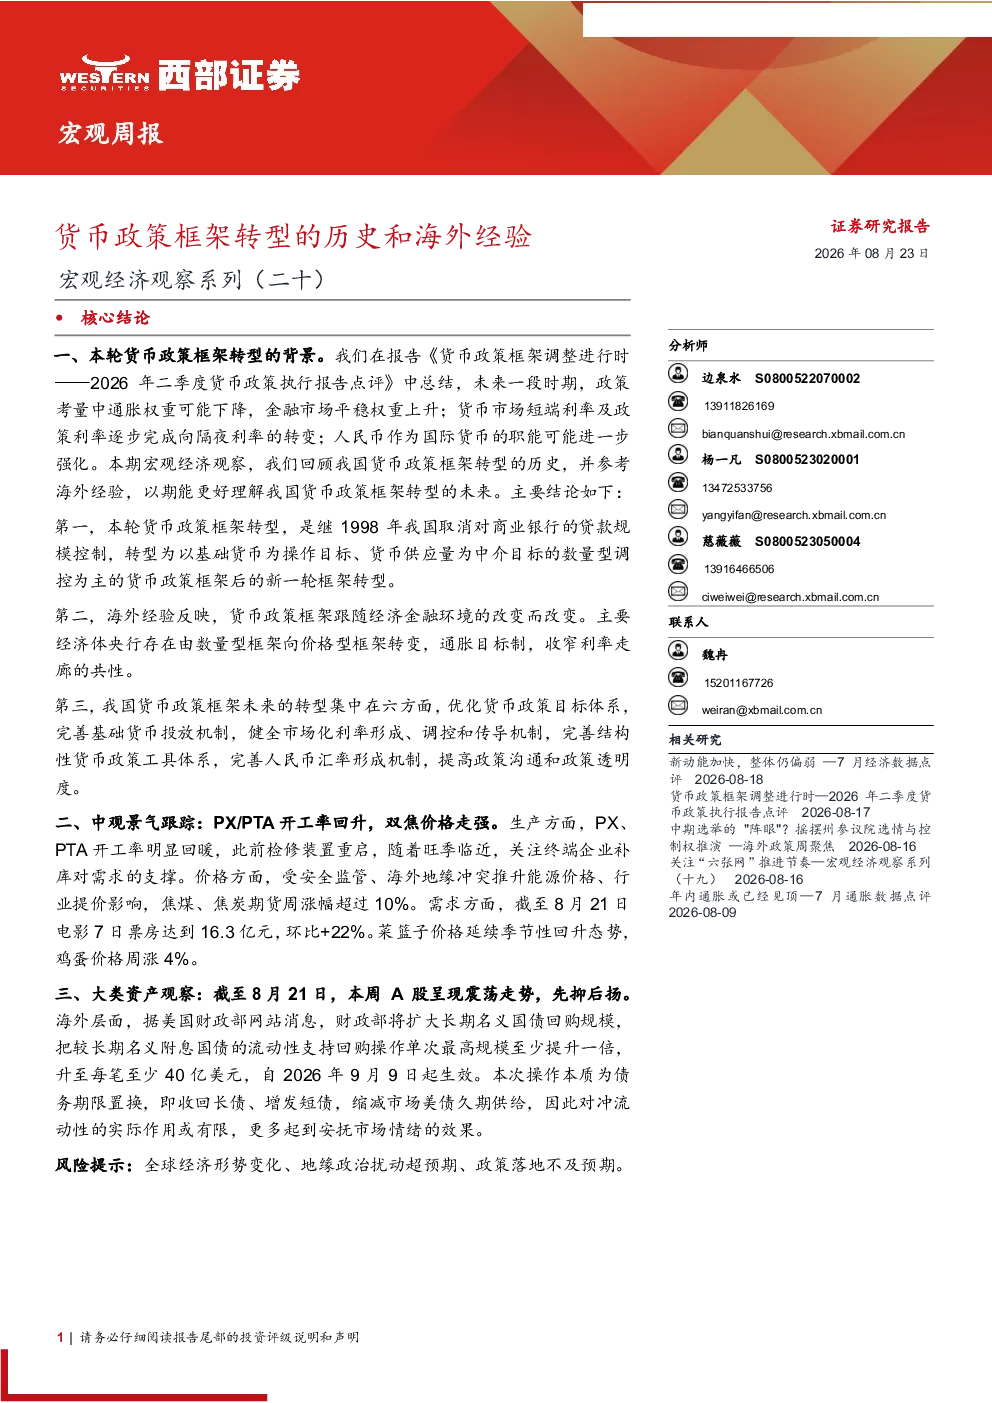
本轮货币政策框架转型背景是什么?
本轮货币政策框架转型主要背景包括通胀权重可能下降、金融市场平稳权重上升,以及货币市场短端利率及政策利率逐步完成向隔夜利率的转变。同时,人民币作为国际货币的职能可能进一步强化。这些考量促使中央银行推动新一轮框架转型,以适应金融市场发展和宏观调控需求。
我国货币政策框架演变经历了哪些阶段?
我国货币政策框架演变经历了三个主要阶段:1984年之前以信贷规模控制为主;1998年取消贷款规模控制,转型为以基础货币为操作目标、货币供应量为中介目标的数量型调控框架;近年来,随着金融市场发展,更加注重发挥价格型调控的作用,推动货币政策框架持续转型。
美国和德国在价格型货币政策框架转型中有哪些经验?
美国的价格型货币政策框架转型经验包括中介目标从货币供应量转向利率,经历了货币供应量、M1、M2等中介目标的调整,最终以联邦基金有效利率EFER为政策利率。德国则采用以维护物价稳定为单一货币政策目标的模式,采用数量和价格并重的策略,构建利率走廊。这些经验为我国货币政策框架转型提供了参考。
当前经济市场有哪些重要动态?
当前经济市场动态包括生产方面PX、PTA开工率回暖,价格方面双焦走强,需求方面电影票房向好,菜篮子价格回升。大类资产观察显示A股市场震荡,海外市场美国财政部扩大长期名义国债回购规模,汇率端加元、欧元、日元兑人民币走高,美元兑人民币小幅回落。这些动态反映了当前经济市场的多方面变化。
本报告有哪些主要风险提示?
本报告提示的主要风险包括全球经济形势变化可能影响国内需求复苏,地缘政治扰动超预期可能导致市场预期出现变化,以及政策落地不及预期可能加大经济达成目标难度。这些风险因素需要密切关注,以防范潜在的市场波动和政策不确定性。
你可能感兴趣
从“并轨”到“换锚”:中国货币政策框架改革进程与海外经验
东方财富2026-08-05
东财固收资配 从并轨到换锚中国货币政策框架改革进程与海外经验
未知机构2026-07-20
财政政策和货币政策关系演变的海外经验
安信证券2020-05-21
宏观点评:美联储新货币政策框架点评-历史的拐点,美联储调整政策框架
华泰期货2020-08-28
固定收益专题:货币政策的空间——基于海外央行的经验
国盛证券2023-08-04
海外启思系列1:美国债券指数基金的历史与经验
YY评级2023-03-29
欧盟的复苏和韧性基金:下一个多年期金融框架的经验和教训
国际货币基金组织2026-06-05
拉丁美洲和加勒比国家实施综合国家融资框架的最新经验(英)2025
金融拉丁美洲经济委员会2025-09-01
为肯尼亚制定食品安全政策框架:从越南经验中吸取的教训和最佳做法
国际粮食政策研究所2019-12-15
改善电子商务的数字连通性 : 东盟的政策框架和经验说明
东盟与东亚经济研究所2020-03-10