猜你想问
国债期货的宏观交易逻辑是什么?
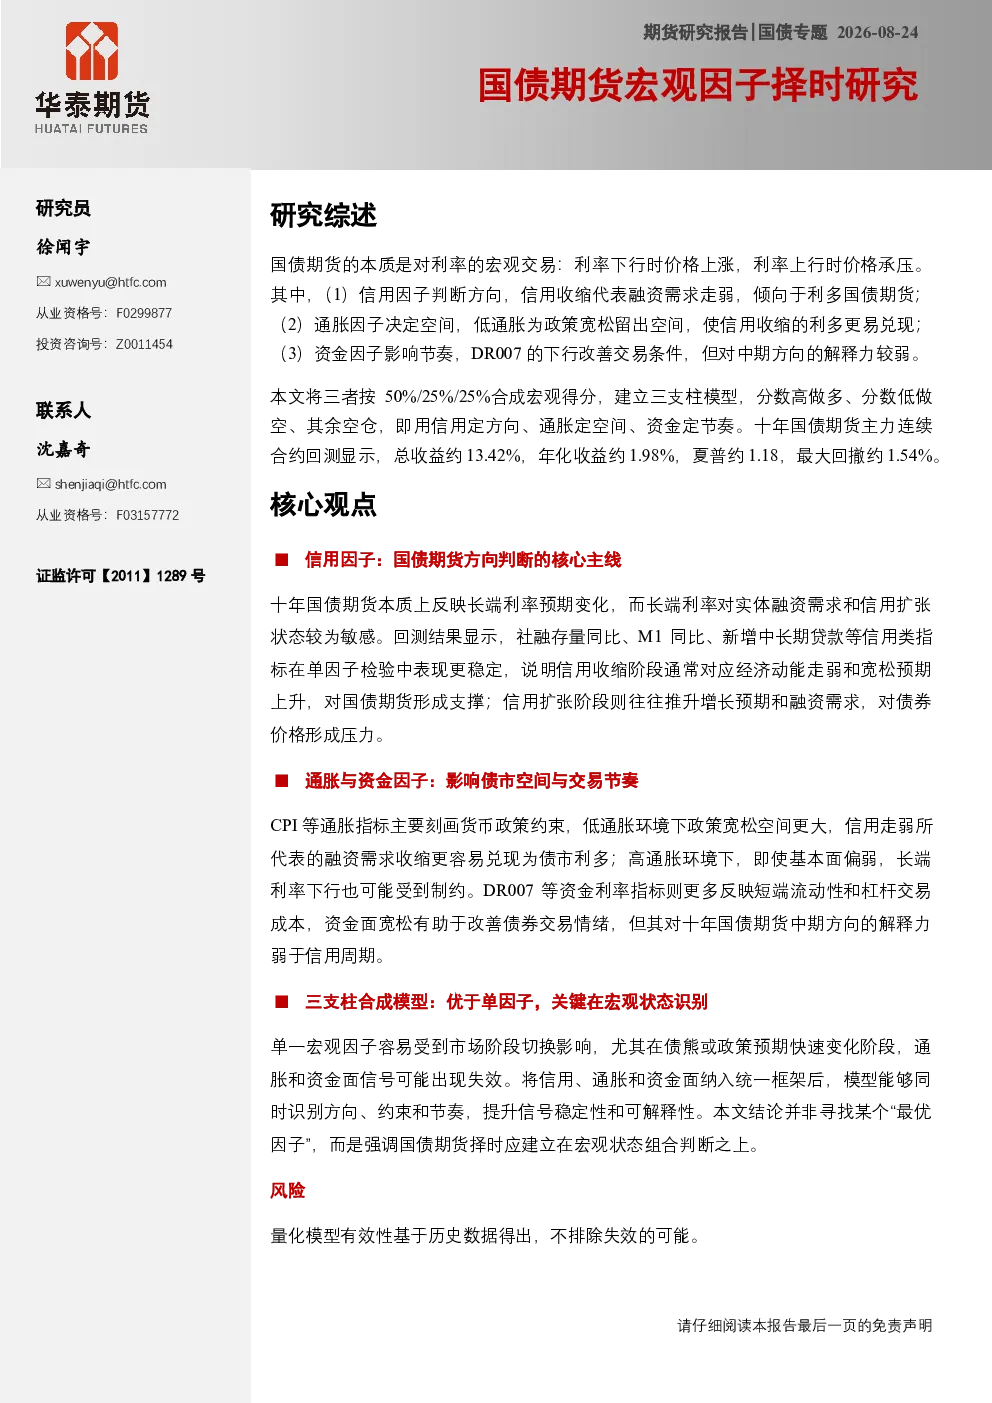
国债期货本质是对利率的宏观交易,利率下行时价格上涨,利率上行时价格承压。研报提出“三支柱”宏观择时框架,即用信用定方向、通胀定空间、资金定节奏。信用扩张因子(如社融存量同比低、M1同比低、新增中长期贷款弱)表现最稳定,对国债期货方向解释力最强。CPI同比低因子表现较好,主要刻画货币政策约束,低通胀有利于债市上涨。资金价格因子(如DR007下行)能改善交易条件,但方向性稳定性弱于信用因子。
国债期货宏观择时框架如何构建?
研报提出“三支柱”宏观择时框架:信用定方向,通胀定空间,资金定节奏。信用类因子如社融存量同比低、M1同比低、新增中长期贷款弱表现最稳定;CPI同比低因子主要刻画货币政策约束,低通胀有利于债市上涨;资金价格因子如DR007下行能改善交易条件。Top因子诊断显示信用类因子之间存在较强相关性,不能简单叠加。CPI和资金面与信用因子相关性较低,具有一定互补价值。
国债期货三支柱模型表现如何?
研报构建的三支柱合成模型中,模型C(信用50%、CPI25%、DR00725%)表现最优,总收益约13.42%,年化收益约1.98%,夏普约1.18,最大回撤约1.54%。模型收益主要来自信用周期,通胀和资金面提供条件修正。但债熊阶段资金面和通胀信号存在状态依赖,模型在债熊阶段表现较弱。归因分析显示信用支柱是模型收益的主要来源,CPI次之,资金面最小。
当前国债期货市场面临哪些趋势?
国债期货市场受宏观利率环境驱动,信用扩张、低通胀和资金价格是关键影响因素。信用扩张因子对国债期货方向解释力最强,低通胀有利于债市上涨,资金价格能改善交易条件但稳定性较弱。当前市场需关注信用周期变化、通胀水平波动和资金价格走势,这些因素共同影响国债期货价格。
国债期货宏观择时模型有哪些风险?
研报提出的“三支柱”宏观择时模型未纳入国债期货微观指标,更适合解释中期宏观择时。模型权重为解释性设定,并非最优化结果。此外,样本区间较短可能带来统计不确定性。债熊阶段资金面和通胀信号存在状态依赖,模型表现较弱,需注意模型适用边界和状态变化。