猜你想问
《有色》日报研报主要分析了哪些行业?
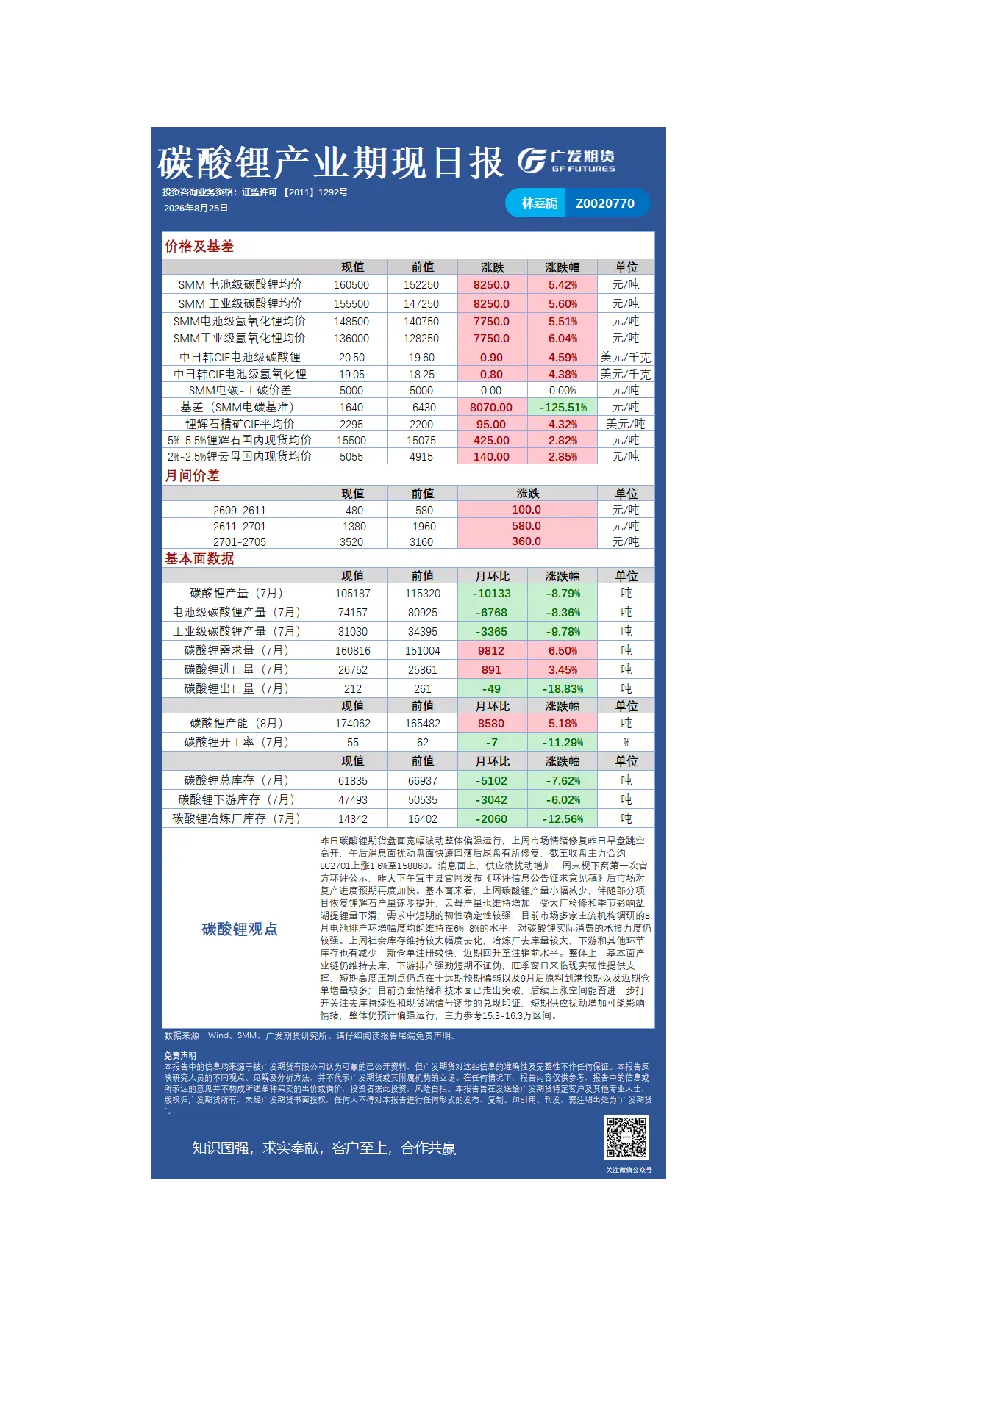
研报主要分析了碳酸锂、镍、不锈钢、工业硅、锡、铜、锌等有色金属行业的最新市场动态。碳酸锂方面,期货盘面宽幅波动偏强,供应端扰动增加,需求端韧性较强,库存维持去化,整体预计偏强运行。镍、锡、铜、锌等行业的盘面表现及供需情况各有特点,具体分析需参考完整研报内容。
碳酸锂行业的发展趋势如何?
碳酸锂行业近期基本面产业链维持去库,下游排产强劲提供现实韧性支撑。供应端扰动增加可能影响情绪,但整体仍预计偏强运行。短期高度压制点在于远期预期偏弱、9月后原料到港预期以及近期仓单增量较多。资金情绪和技术面已走出突破,后续上涨空间能否进一步打开需关注去库持续性和现货端信号逐步兑现印证。主力参考15.3-16.3万元区间。
不锈钢行业当前的市场状况如何?
不锈钢行业ADC12窄幅震荡,主力合约收涨0.17%至22995元/吨,AD-AL价差触底反弹。成本端支撑刚性,合规废铝结构性短缺使废铝价格处高位,行业亏损小幅扩大。供需端方面,供应端开工率持稳,需求端淡季明显,跌价未引发补库,部分企业成品累积、降价出货意愿增强。社会库存转为阶段性累库,进口亏损维持干元附近,窗口持续关闭。短期预计维持区间震荡,关注税票政策变化及金九银十压铸订单恢复节奏。
工业硅行业面临哪些市场风险?
工业硅行业供需双弱,大幅减产有望使得供需从过剩转向小幅去库,但需求转弱或导致去库幅度较小,甚至为紧平衡。若继续大幅上行,需注意上方压力。弱需求下依旧偏空,但考虑到大型企业月底减产带来的上涨情绪较强,若有空单,谨慎持有。期权方面,若卖出小幅虚值看涨期权,谨慎持有。价格区间依旧参考【8000-8800】,关注需求变化、产量减少及成本端波动的影响。
研报对有色金属行业有哪些风险提示?
研报提示,碳酸锂行业需关注远期预期偏弱、9月后原料到港预期以及近期仓单增量较多等风险。不锈钢行业需关注税票政策变化及金九银十压铸订单恢复节奏。工业硅行业需关注需求转弱或导致去库幅度较小,甚至为紧平衡的风险。此外,镍、锡、铜、锌等行业也存在各自的供需及市场风险,具体需结合研报详细内容进行判断。