猜你想问
这份研报的核心内容是什么?
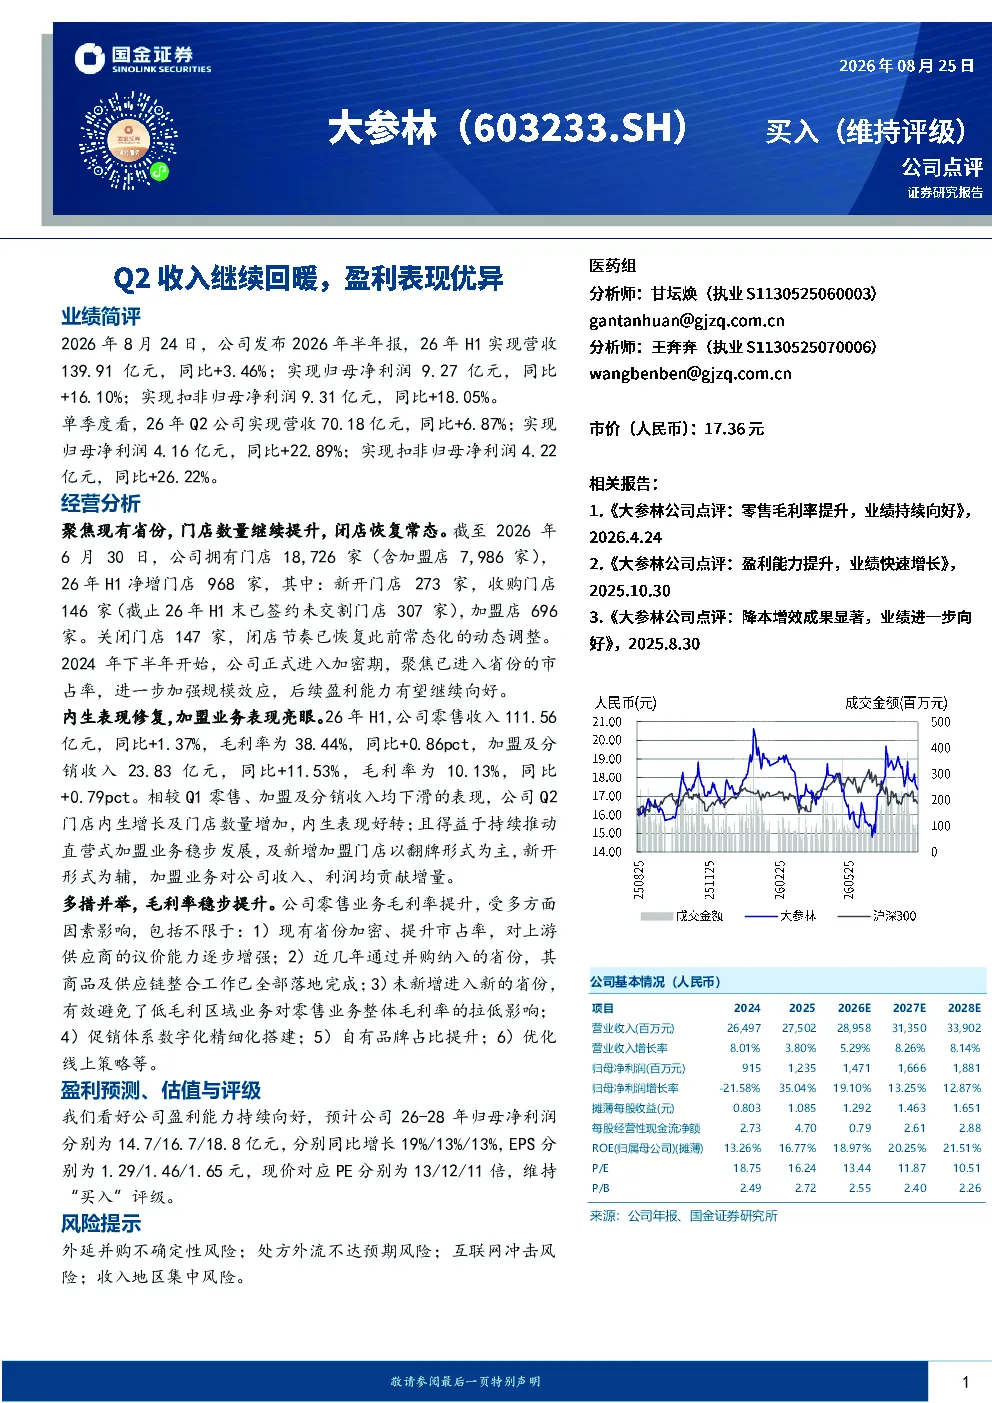
本报告分析大参林2026年上半年业绩,显示公司营收139.91亿元同比增长3.46%,归母净利润9.27亿元同比增长16.10%。Q2单季度营收70.18亿元同比增长6.87%,归母净利润4.16亿元同比增长22.89%。报告强调门店运营优化,H1净增门店968家,加盟业务贡献显著增量。毛利率提升得益于供应链整合和自有品牌占比提升。预计2026-2028年归母净利润分别为14.7/16.7/18.8亿元,同比增长19%/13%/13%
医药零售行业未来发展趋势如何?
医药零售行业正经历数字化转型和渠道多元化发展。连锁药店通过优化供应链、提升议价能力、发展线上业务和自有品牌,增强竞争力。加盟模式成为重要增长引擎,有助于快速扩张和资源共享。处方外流政策推动零售药店承接更多医疗服务,但需关注政策落地节奏和合规风险。行业集中度提升,头部企业通过并购整合扩大市场份额。
研报对大参林的重点分析方向有哪些?
报告重点分析大参林业绩增长驱动因素,包括Q2收入和利润显著提升、门店网络扩张与效率优化、加盟业务快速发展以及毛利率改善。报告详细拆解了毛利率提升的四大原因:省份加密带来的议价能力增强、供应链整合成效、低毛利业务调整以及自有品牌和线上策略优化。同时,报告评估了公司未来三年盈利预测和投资评级。
当前医药零售市场的现状如何判断?
当前医药零售市场呈现稳中向好的态势,头部连锁药店通过精细化管理和技术赋能提升运营效率。加盟模式成为差异化竞争的重要手段,部分企业通过轻资产扩张实现快速增长。处方外流政策逐步落地,零售药店在药品销售之外拓展医疗服务和健康管理业务。市场竞争激烈,企业需关注成本控制和创新能力以维持竞争优势。
研报提示的主要风险有哪些?
报告提示四大风险:外延并购存在不确定性,可能影响扩张速度和整合效果;处方外流政策执行不及预期,可能影响药品销售;互联网医药平台冲击传统零售模式,需关注线上渠道竞争;收入地区集中度较高,存在区域市场波动风险。这些因素可能影响公司未来业绩表现,投资者需密切关注相关政策变化和市场动态。