猜你想问
这份研报的核心内容是什么?
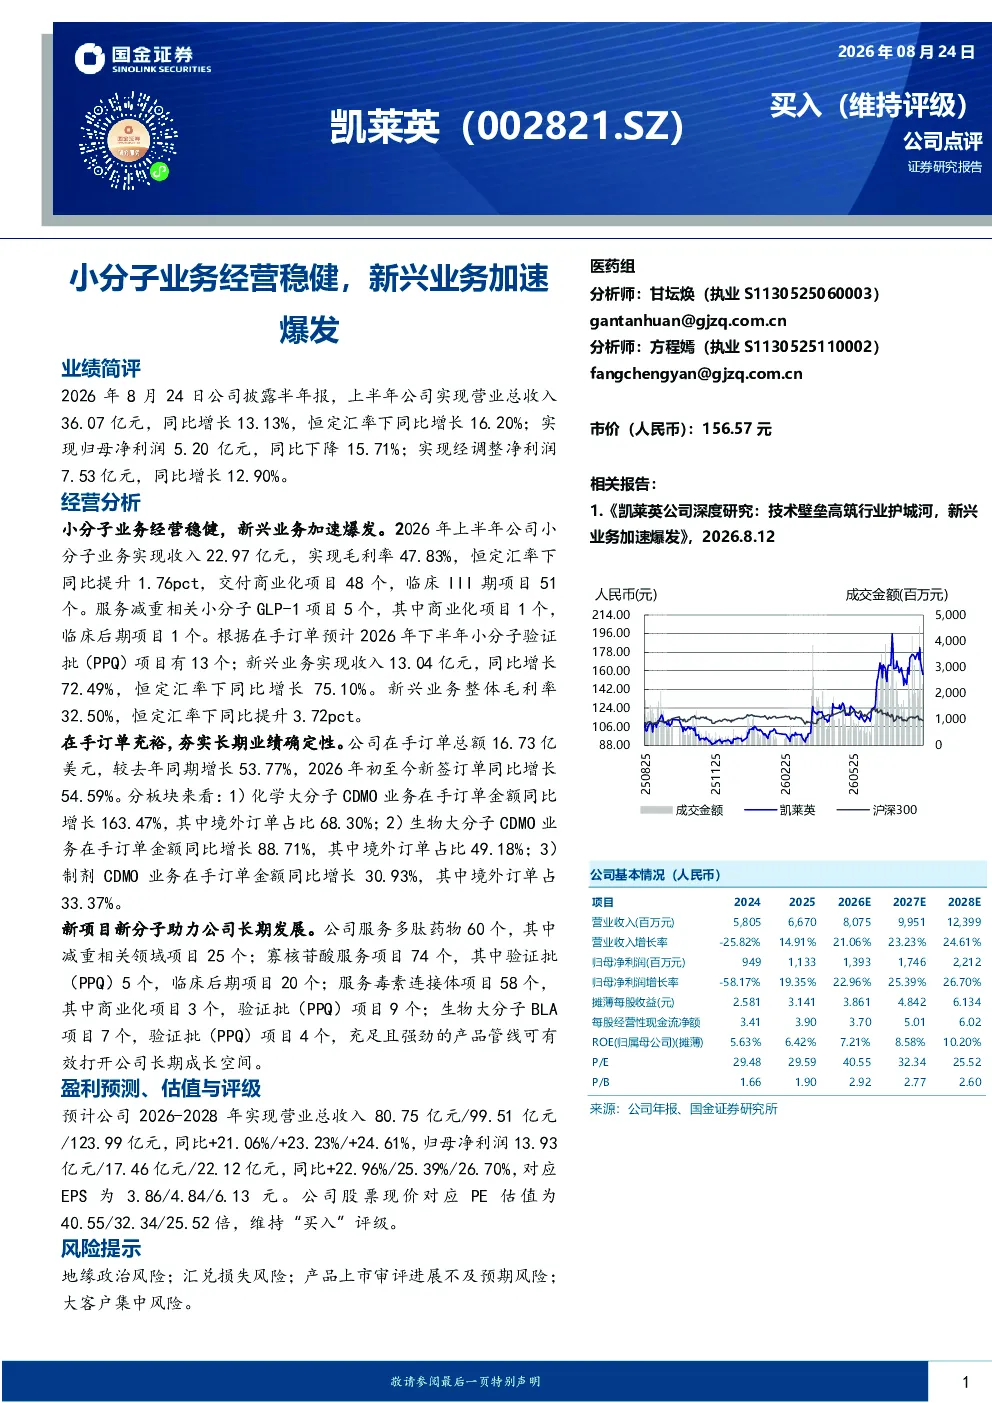
该研报分析了凯莱英2026年上半年的经营情况,显示小分子业务收入22.97亿元,毛利率47.83%,交付商业化项目48个,临床III期项目51个。新兴业务收入13.04亿元,同比增长72.49%,毛利率32.50%,在手订单总额16.73亿美元,同比增长53.77%,其中境外订单占比超过50%。公司服务多肽药物60个、寡核苷酸项目74个等,长期成长空间充足。
医药生物行业的发展趋势如何?
医药生物行业持续向创新药和高端制剂发展,多肽、寡核苷酸等新兴领域增长迅速。凯莱英在小分子、多肽、寡核苷酸等领域具备领先地位,受益于减重、眼科等热门赛道的需求爆发,公司新兴业务订单饱满,境外市场拓展顺利,行业景气度较高,未来成长潜力大。
研报重点分析了哪些方向?
研报重点分析了凯莱英小分子业务的稳健经营和新兴业务的加速爆发。小分子业务方面,公司交付商业化项目48个,临床III期项目51个,GLP-1减重项目进展顺利。新兴业务方面,公司多肽、寡核苷酸等管线丰富,订单总额达16.73亿美元,境外订单占比超50%,体现了公司在创新领域的竞争优势。
当前医药生物市场的现状如何?
当前医药生物市场呈现创新药和高端制剂加速发展的趋势,多肽、寡核苷酸等新兴领域需求旺盛。凯莱英作为行业龙头,在小分子、多肽、寡核苷酸等领域具备领先地位,受益于全球医药市场对创新药的需求增长,公司业务持续扩张,订单饱满,市场竞争力强。
研报提示了哪些风险?
研报提示了地缘政治风险、汇兑损失风险、产品上市审评进展不及预期风险、大客户集中风险等。地缘政治可能影响供应链和出口业务,汇兑损失可能影响利润,产品上市审评不及预期将影响业绩兑现,大客户集中可能带来经营波动,需关注这些风险因素对公司业绩的影响。
你可能感兴趣
凯莱英小分子业务经营稳健新兴业务加速爆发
未知机构2026-08-25
凯莱英(002821):小分子业务稳健,新兴业务订单加速向上
西部证券2025-10-01
小分子CDMO业务增长稳健,新兴业务增长迅速
医药生物财信证券2025-09-02
2023年年报点评:小分子CDMO常规业绩稳健提升,新兴业务板块成果显著
医药生物民生证券2024-03-30
2025年年报点评:新兴业务成长兑现,小分子CDMO稳健向上
医药生物西南证券2026-04-02
小分子重回稳健增长,新兴业务精彩纷呈
医药生物华安证券2025-02-14
2024年三季报点评:小分子CDMO业务稳健增长,新兴业务有望改善
医药生物财信证券2024-10-31
小分子主业增长稳健,新兴业务蓄势待发
医药生物太平洋证券2024-03-29
小分子业务稳健增长,新兴业务强劲
医药生物国金证券2023-04-29
小分子CDMO+新兴业务双轮驱动,业绩稳健增长
财通证券2023-09-06