猜你想问
报告核心内容是什么?
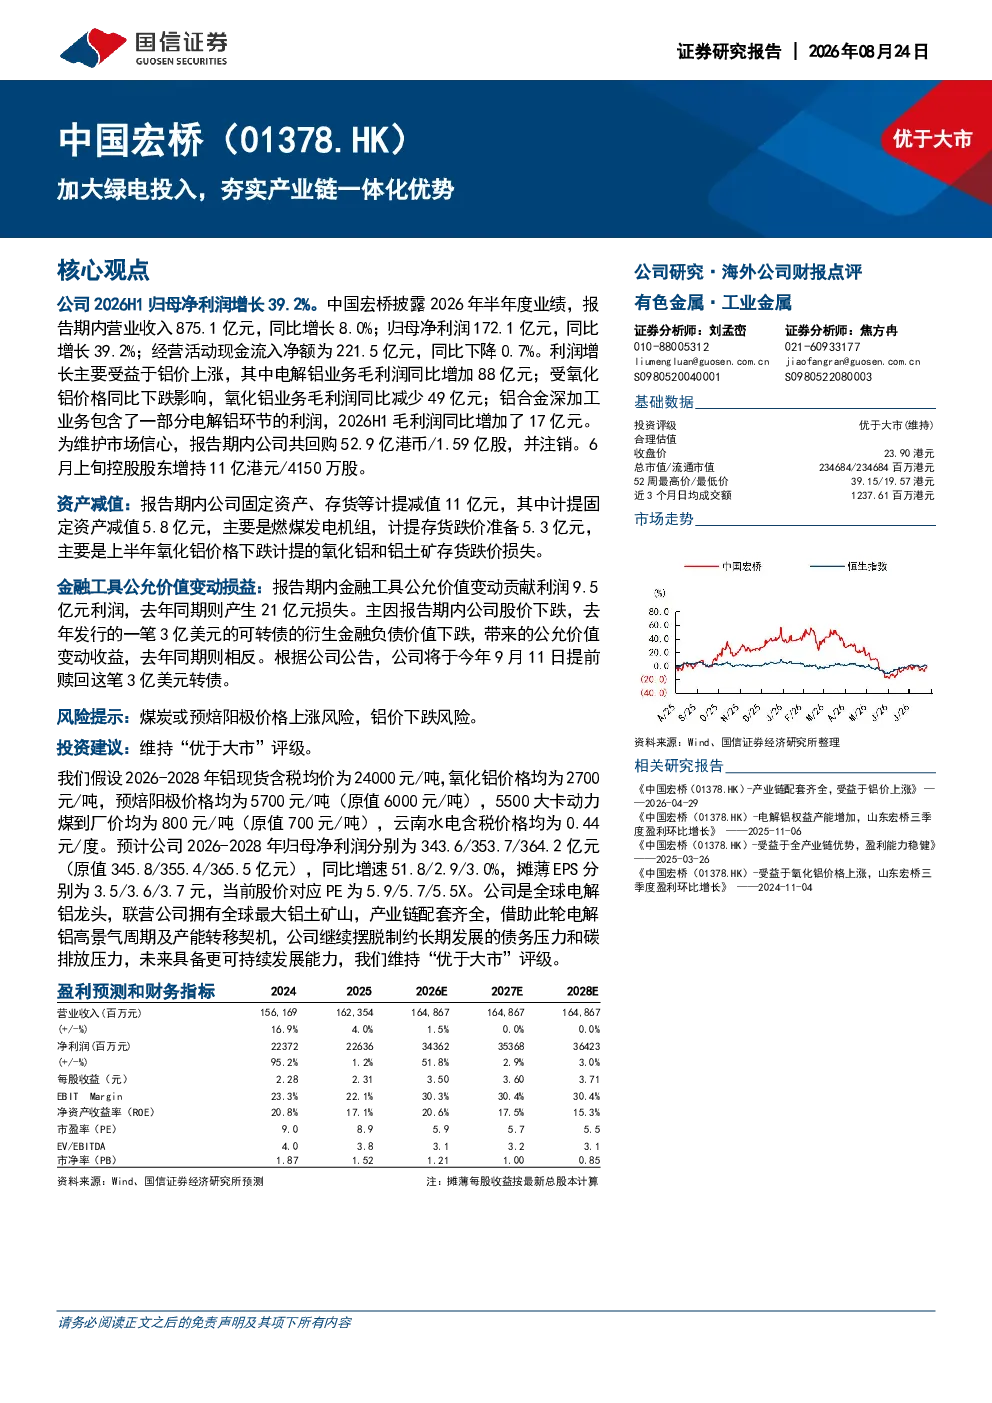
报告显示,公司2026H1归母净利润增长39.2%,主要受益于铝价上涨,电解铝业务毛利润同比增加88亿元,铝合金深加工业务毛利润同比增加17亿元。公司通过回购注销股份和控股股东增持维护市场信心,并提前赎回3亿美元可转债。报告期内计提固定资产减值5.8亿元,存货跌价准备5.3亿元;金融工具公允价值变动贡献利润9.5亿元。
有色金属行业发展趋势如何?
有色金属行业正面临供需结构性变化,铝价受供需及成本支撑,氧化铝价格波动较大。公司作为全球电解铝龙头,产业链配套齐全,受益于电解铝高景气周期及产能转移契机,继续摆脱债务和碳排放压力,未来具备更可持续发展能力。
报告重点分析了哪些方向?
报告重点分析了公司电解铝业务盈利能力、铝合金深加工业务增长潜力、氧化铝业务受价格波动影响情况,以及公司通过股份回购和增持维护市场信心的举措。同时,报告还评估了公司财务状况,包括计提减值准备和金融工具公允价值变动影响。
当前市场现状如何判断?
当前市场判断,铝价处于高景气周期,但氧化铝价格下跌对部分企业盈利造成压力。公司凭借完整的产业链布局,在铝价上涨周期中具备较强盈利能力,同时通过债务优化和产能转移,逐步降低经营风险,未来可持续发展前景较好。
研报有哪些风险提示?
研报提示的主要风险包括煤炭或预焙阳极价格上涨风险,可能导致成本端压力加大;铝价下跌风险,可能影响公司盈利水平。此外,氧化铝价格波动也需关注,其价格下跌可能对公司氧化铝业务造成不利影响。
你可能感兴趣
2020年一季报点评:一季度受疫情影响有限,继续加大研发投入夯实5G竞争优势
信息技术东方财富2020-04-29
2022年年报点评:归母净利润同比+16%符合预期,加大研发投入夯实产品力优势
东吴证券2023-04-20
尼龙66行业龙头,产业链双向延伸夯实公司一体化优势
基础化工长城证券2024-07-30
产业链一体化优势凸显,进一步夯实上游资源端
机械设备国信证券2024-08-22
新产能增强产业链一体化优势,研发投入持续加码
基础化工山西证券2025-03-27
“两海”战略顺利推进,加大绿电投入
国信证券2026-08-29
能源价格上涨影响利润,持续加大绿电投入
国信证券2026-08-26
绿电优势夯实竞争力,高分红延续
有色金属国金证券2026-08-27
“追风逐日“ 聚焦绿电,一体化运营优势凸显
化石能源国盛证券2021-12-27
绿电铝一体化龙头,享受长期成本优势
有色金属东吴证券2023-11-29