猜你想问
这份研报的核心内容是什么?
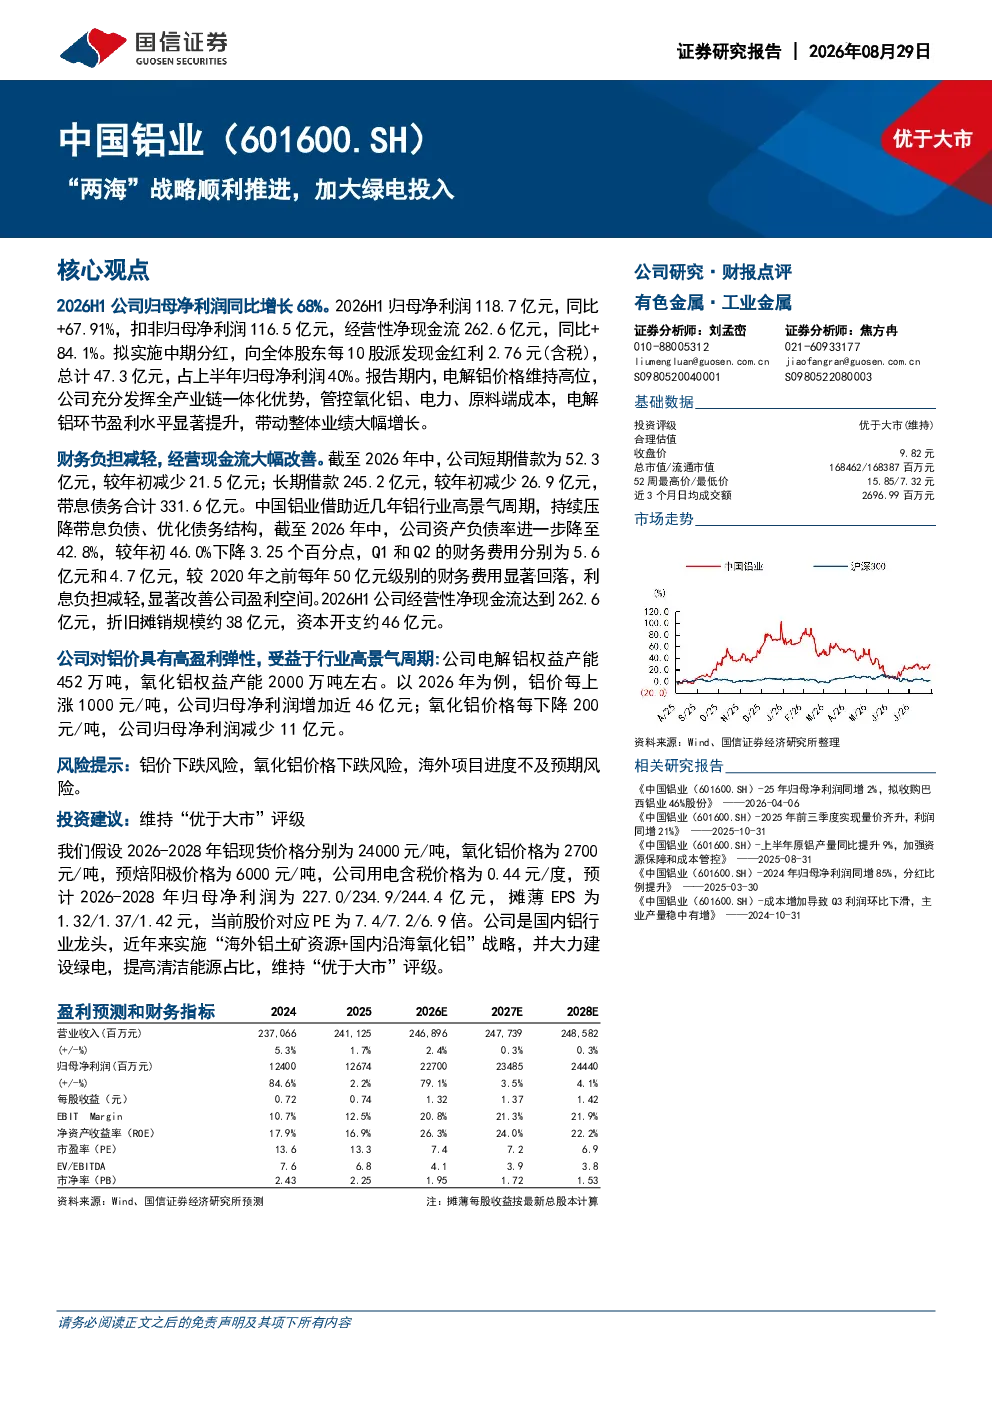
这份研报指出,中国铝业2026H1归母净利润同比增长68%,扣非归母净利润116.5亿元,经营性净现金流262.6亿元,同比+84.1%。公司通过全产业链一体化优势管控成本,电解铝环节盈利显著提升,带动整体业绩增长。同时,公司持续压降带息负债,优化债务结构,资产负债率降至42.8%,财务费用显著回落,经营现金流大幅改善。公司对铝价具有高盈利弹性,铝价上涨1000元/吨,归母净利润增加近46亿元。
铝行业的发展趋势如何?
铝行业正经历绿色转型和全产业链整合的发展趋势。企业通过布局海外铝土矿资源和国内沿海氧化铝,结合绿电投入,提升产业链协同效应和盈利能力。随着能源结构优化和新能源发展,铝企的绿色低碳战略将获得更多政策支持和市场青睐,全产业链一体化经营有助于提升抗风险能力和盈利稳定性。未来几年,行业将更加注重技术创新和成本控制,以应对市场波动和竞争压力。
研报重点分析了哪些方面?
研报重点分析了公司全产业链一体化经营的优势及其对业绩的驱动作用,特别是电解铝环节的成本控制和盈利能力提升。此外,报告还关注了公司债务结构优化成果,包括压降带息负债、降低资产负债率和财务费用,以及经营性净现金流的大幅改善。报告还评估了公司对铝价的盈利弹性,并基于此预测了未来三年盈利增长前景。
当前铝市场的现状如何判断?
当前铝市场呈现供需平衡但价格波动的特点。铝企通过全产业链布局和成本控制,提升了市场竞争力。行业正加速向绿色低碳转型,绿电投入成为新的增长点。铝价受宏观经济、能源成本和供需关系等多重因素影响,存在一定波动性。企业需关注原材料价格变化,优化生产运营,以应对市场不确定性。
研报提到了哪些风险提示?
研报提示的主要风险包括铝价下跌风险,可能导致企业盈利能力减弱;氧化铝价格下跌风险,影响上游成本控制;以及海外项目进度不及预期风险,可能影响资源保障和战略布局的稳定性。这些风险需引起关注,企业需加强风险管理,以应对市场变化带来的挑战。