猜你想问
酒鬼酒2026年中报核心内容是什么?
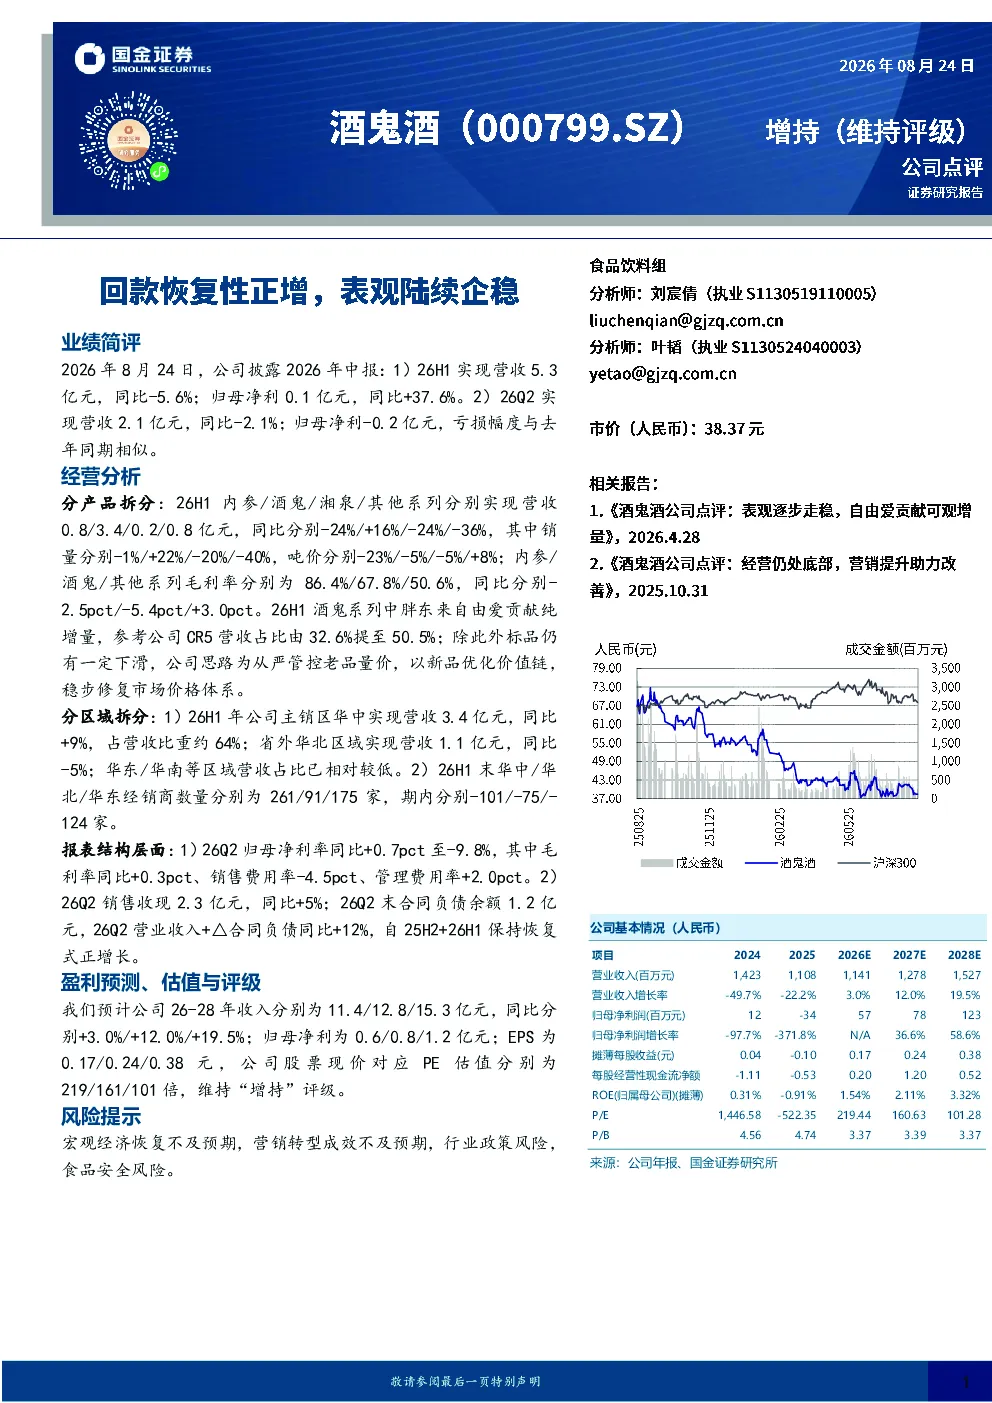
国金证券对酒鬼酒2026年中报点评显示,公司回款呈现恢复性正增长,表观经营逐步企稳。上半年营收5.3亿元同比下滑5.6%,但归母净利润同比增长37.6至0.1亿元。酒鬼系列中的胖东来“自由爱”贡献显著增量,推动CR5营收占比提升至50.5%。公司策略为从严管控老品量价,以新品优化价值链,逐步修复市场价格体系。
食品饮料行业发展趋势如何?
食品饮料行业正经历结构性调整,高端化、健康化趋势明显。酒鬼酒通过新品创新和渠道优化,推动高端产品占比提升。行业整体面临消费疲软、成本上升等挑战,但头部企业通过产品升级和品牌建设,仍具备发展潜力。未来需关注行业政策变化和消费习惯演变对行业格局的影响。
酒鬼酒报告重点分析了哪些方向?
报告重点分析了酒鬼酒的产品结构优化、区域市场表现及财务健康度。产品方面,酒鬼系列销量增长22%,吨价提升8%,但标品仍下滑,公司通过新品“自由爱”提升CR5占比。区域方面,华中主销区营收增长9%,占营收64%,但华北区域下滑5%。财务方面,第二季度销售收现同比增长5%,合同负债余额1.2亿元,经营现金流持续改善。
当前酒鬼酒的市场现状如何?
酒鬼酒市场现状呈现分化态势,高端产品线表现亮眼,但整体营收仍下滑。公司通过新品驱动增长,CR5占比提升至50.5%,显示出品牌集中度优化效果。区域市场方面,华中区域仍是主要增长引擎,但华北等区域面临压力。公司回款恢复性正增长,经营现金流改善,但高端产品仍需持续发力以巩固市场地位。
酒鬼酒研报提示哪些风险?
酒鬼酒研报提示的主要风险包括宏观经济恢复不及预期,可能影响消费需求;营销转型成效存在不确定性,新品推广面临挑战;行业政策风险,如税收政策调整可能影响利润水平;食品安全风险,需持续加强品控以维护品牌声誉。这些因素可能对公司业绩和估值产生不利影响。
你可能感兴趣
收入延续正增,回款有压力
建筑建材国联证券2024-11-07
营收增长、回款Q3阶段性放缓,Q4料企稳回升
建筑建材国金证券2018-10-30
2025年上半年物管行业业绩综述:盈利修复回款企稳,分红稳定红利凸显
房地产国联民生证券2025-09-16
公司简评报告:需求有待企稳,经营性回款改善
机械设备东海证券2024-09-10
表观业绩放缓,实际回款仍优
食品饮料中泰证券2021-10-29
表观业绩放缓,实际回款仍优
食品饮料中泰证券2021-11-01
2019年报&2020一季报点评:业绩稳增,回款改善
房地产华创证券2020-04-25
2018年一季报点评:业绩稳增回款积极,规模效应龙头恒强
食品饮料国信证券2018-04-24
工程回款增加推动利润稳增,海外业务将成新增长点
建筑建材信达证券2016-01-27
2019年三季报点评:业绩稳增,回款改善,拿地加速
房地产华创证券2019-10-20