猜你想问
燕京啤酒2026H1报告核心内容是什么?
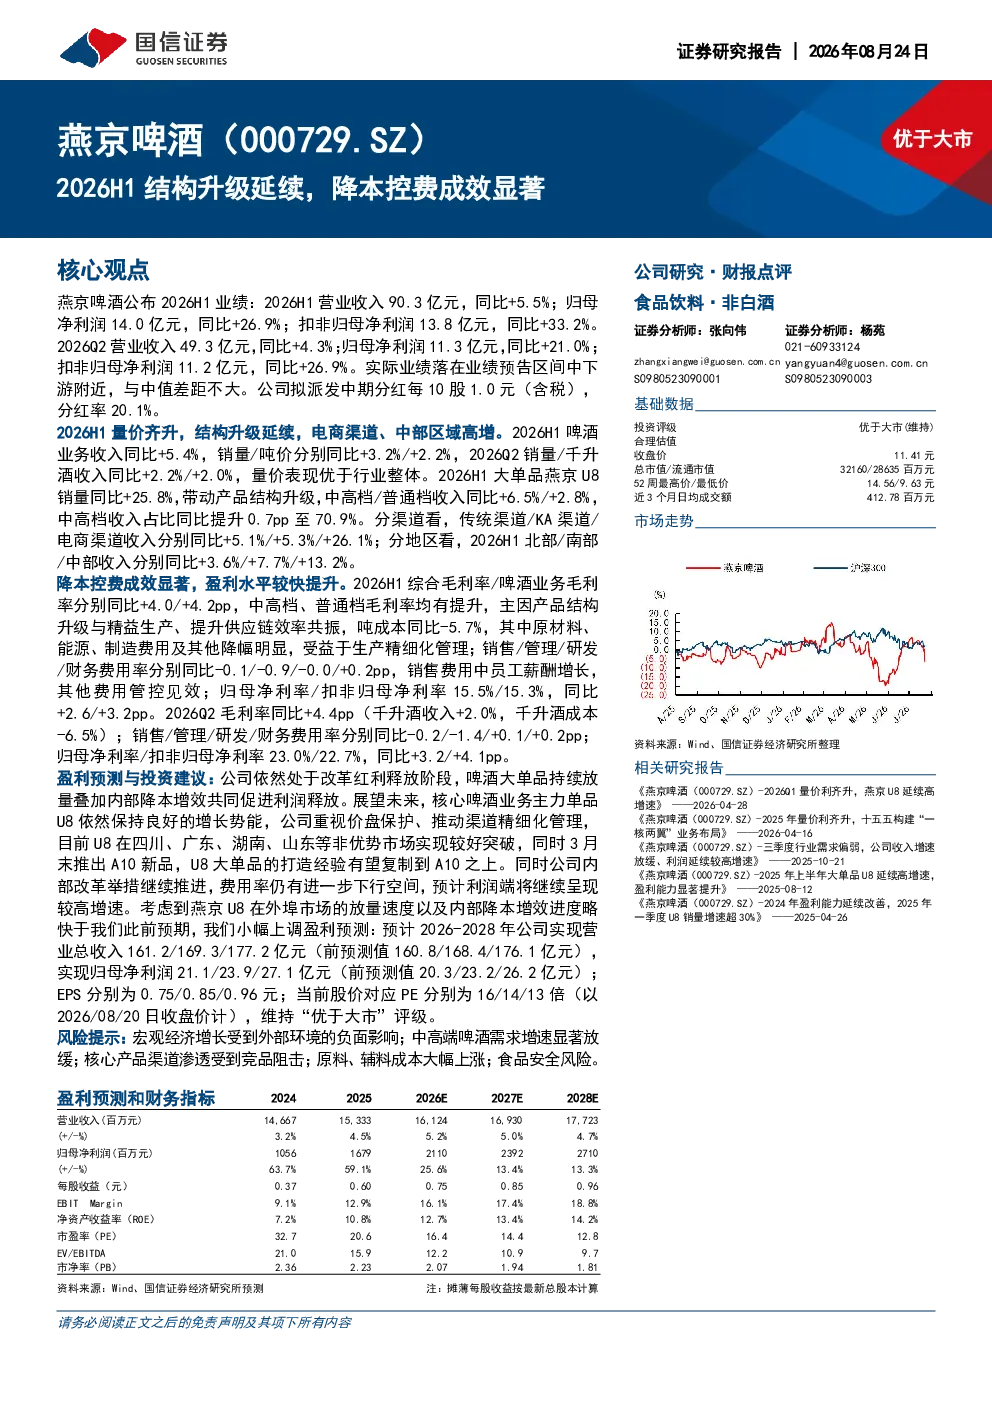
燕京啤酒2026H1业绩表现亮眼,核心在于量价齐升,结构升级延续,降本控费成效显著,盈利水平较快提升。公司核心大单品燕京U8持续放量,带动产品结构升级,电商渠道和中部区域表现突出。内部改革推动费用率下降,毛利率提升,净利率表现优异。具体数据显示,2026H1营业收入90.3亿元(同比+5.5%),归母净利润14.0亿元(同比+26.9%),扣非归母净利润13.8亿元(同比+33.2%)。
啤酒行业2026H1发展趋势如何?
啤酒行业2026H1呈现结构性升级趋势,中高档产品需求持续增长,带动行业整体盈利能力提升。燕京啤酒等领先企业通过产品结构优化和渠道精耕细作,推动行业向高端化、品牌化发展。电商渠道和区域市场成为新的增长点,但行业整体增速放缓,竞争加剧,企业需持续提升产品力和运营效率。燕京啤酒的燕京U8等大单品表现突出,反映行业高端化趋势的延续。
燕京啤酒2026H1报告重点分析了哪些方向?
燕京啤酒2026H1报告重点分析了公司产品结构升级、降本控费成效及盈利能力提升。报告显示,燕京啤酒通过核心大单品燕京U8的持续放量,推动中高档收入占比提升至70.9%,同时电商渠道收入同比+26.1%,中部区域收入同比+13.2%。内部改革举措成效显著,综合毛利率同比+4.0%,吨成本同比-5.7%,归母净利率达到15.5%。报告还分析了公司未来增长潜力及潜在风险。
当前啤酒市场现状如何?
当前啤酒市场呈现高端化、细分化趋势,消费者对品质和品牌的要求提升,推动企业加速产品结构升级。燕京啤酒等头部企业通过大单品战略和渠道优化,在激烈竞争中保持领先地位。电商渠道和区域市场成为新的增长动力,但行业整体增速放缓,部分区域市场竞争加剧。企业需关注成本控制和品牌建设,以应对市场变化。燕京啤酒的燕京U8等大单品表现反映市场高端化趋势的延续。
燕京啤酒2026H1报告有哪些风险提示?
燕京啤酒2026H1报告提示了多项潜在风险,包括宏观经济增长放缓对啤酒需求的负面影响,中高端啤酒需求增长速度放缓,核心产品渠道渗透受到竞品阻击,原料、辅料成本大幅上涨,以及食品安全风险。这些风险可能对公司业绩产生不利影响,需持续关注市场变化和行业动态。公司内部改革举措仍在推进,费用率仍有进一步下行空间,但需警惕外部环境变化带来的不确定性。