猜你想问
北新建材2026年半年报核心内容是什么?
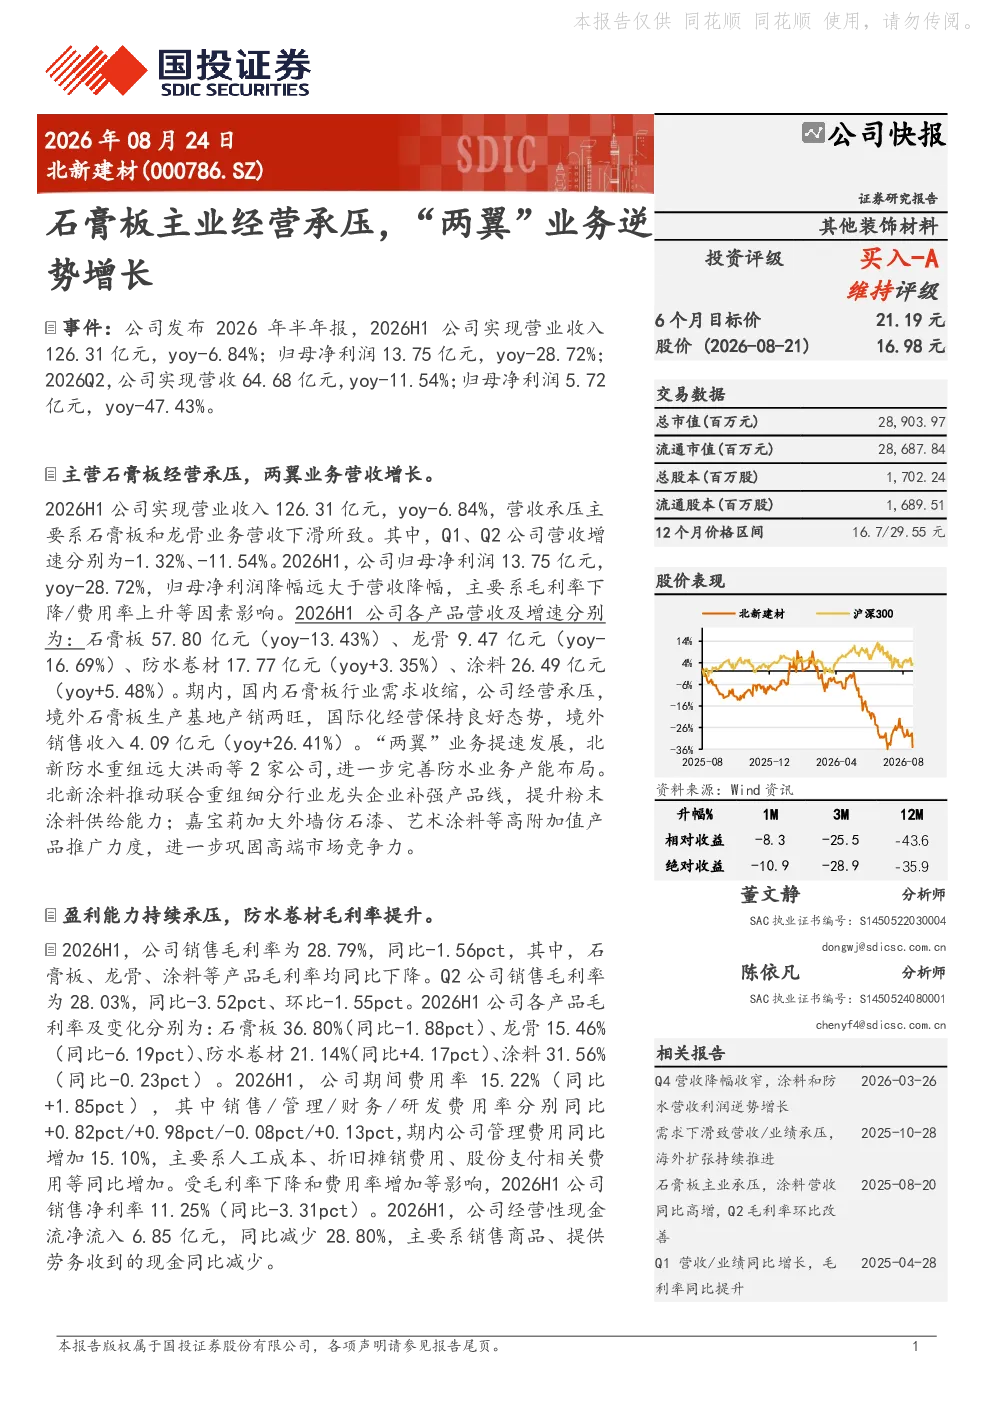
北新建材2026年半年报显示,公司石膏板主业因国内需求收缩而承压,营收同比下降13.43%,龙骨业务营收下滑16.69%。但“两翼”业务逆势增长:防水卷材营收同比增长3.35%,涂料营收同比增长5.48%。境外石膏板生产基地产销两旺,境外销售收入同比增长26.41%。公司推动防水和涂料业务的联合重组,完善产能布局,提升产品线竞争力。盈利能力方面,2026H1公司销售毛利率为28.79%,同比下降1.56pct,主要受石膏板、龙骨、涂料等产品毛利率下降影响。期间费用率为15.22%,同比增加1.85pct,主要系管理费用增加。受毛利率下降和费用率增加影响,2026H1公司销售净利率为11.25%,同比下降3.31pct。经营性现金流净流入6.85亿元,同比减少28.80%。
防水和涂料业务发展前景如何?
防水和涂料业务作为北新建材的“两翼”业务,在2026年上半年展现出逆势增长的态势。防水卷材营收同比增长3.35%,涂料营收同比增长5.48%,显示出较强的市场适应性和发展潜力。公司推动防水和涂料业务的联合重组,旨在完善产能布局,提升产品线竞争力。此外,境外石膏板生产基地产销两旺,境外销售收入同比增长26.41%,进一步增强了公司的多元化发展布局。这些积极因素表明,防水和涂料业务有望成为公司未来重要的增长点,但需关注新业务拓展和市场开拓的进展情况。
报告重点分析了哪些方面?
报告重点分析了北新建材石膏板主业的经营压力以及“两翼”业务的增长情况。具体而言,报告详细阐述了石膏板业务因国内需求收缩导致的营收下滑,以及龙骨业务的营收下滑情况。同时,报告也突出了防水卷材和涂料业务的逆势增长,并分析了公司推动防水和涂料业务联合重组的战略意图。此外,报告还评估了公司的盈利能力,指出销售毛利率和净利率的下降,以及经营性现金流的变化情况。最后,报告对公司的未来发展进行了预测,并给出了相应的评级和目标价。
当前市场对北新建材的判断是什么?
当前市场对北新建材的判断主要体现在对其石膏板主业经营压力和“两翼”业务增长的双重关注上。一方面,国内需求收缩导致石膏板业务营收下滑,显示出市场对传统建材需求的疲软。另一方面,防水卷材和涂料业务的逆势增长,以及境外业务的强劲表现,为公司提供了新的增长动力。市场普遍认为,北新建材正积极调整业务结构,寻求多元化发展,以应对市场变化。然而,公司盈利能力的下降和经营性现金流的减少,也提示市场需关注其未来的经营风险。
研报提示了哪些风险?
研报提示了多项风险,包括政策执行不及预期、下游需求不及预期、新业务拓展不及预期、市场开拓不及预期、行业竞争加剧、产品升级不及预期以及原材料价格大幅上涨等。这些风险可能对公司未来的经营业绩产生不利影响。例如,政策执行不及预期可能导致公司无法享受政策红利;下游需求不及预期可能影响公司产品的销售;新业务拓展不及预期可能延缓公司业务转型;市场开拓不及预期可能限制公司市场份额的扩大;行业竞争加剧可能压缩公司利润空间;产品升级不及预期可能影响公司产品的市场竞争力;原材料价格大幅上涨可能增加公司生产成本。因此,投资者需密切关注这些风险因素,并谨慎评估投资风险。