猜你想问
这份研报的核心内容是什么?
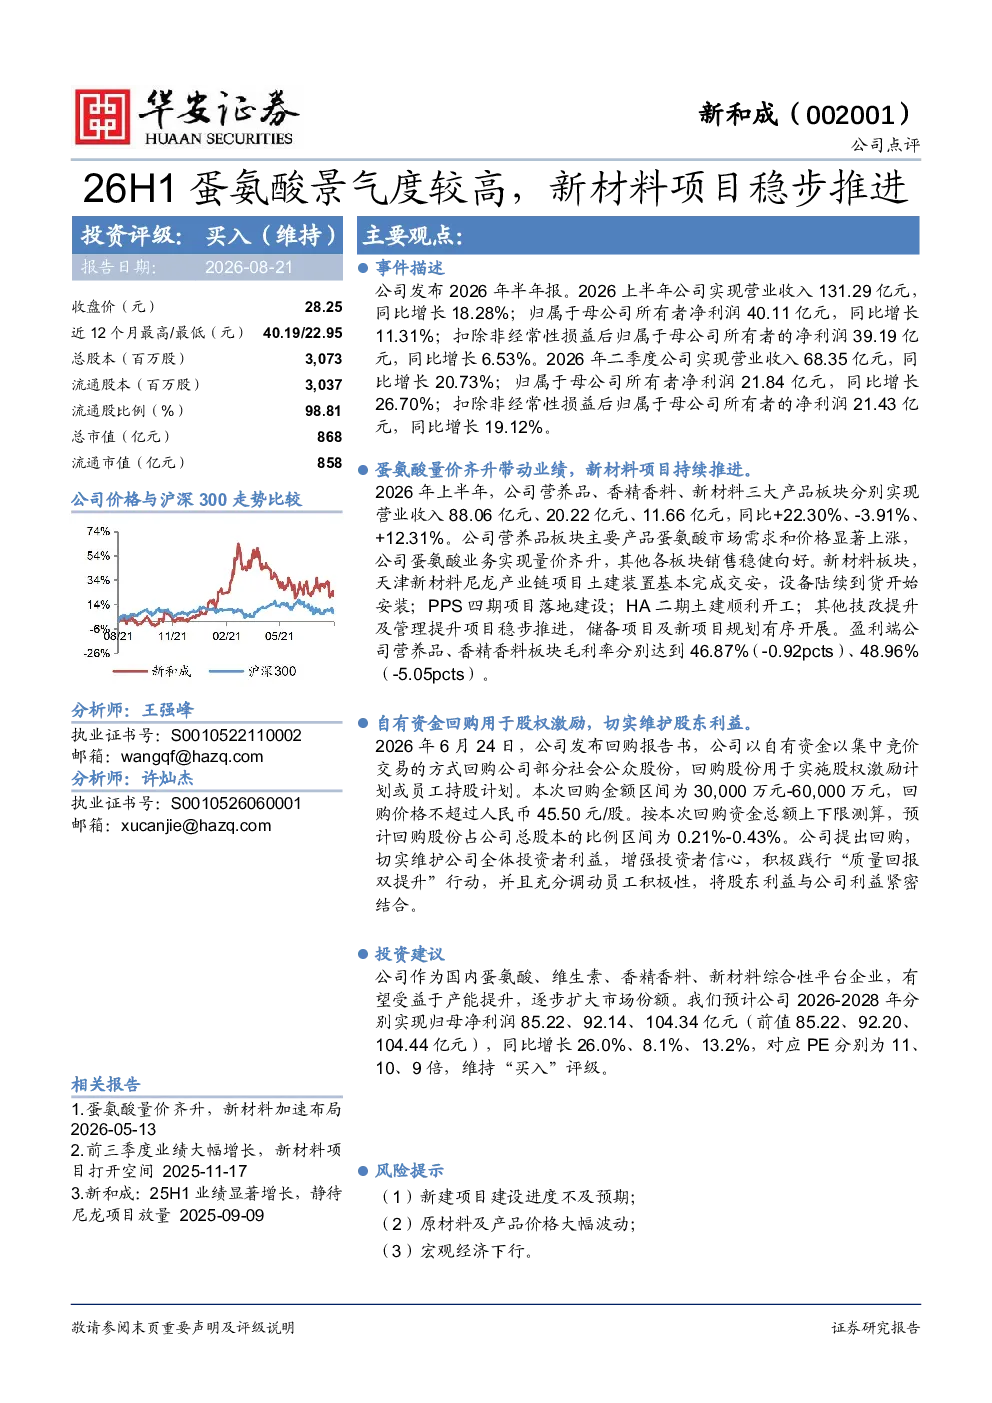
该研报显示,新和成2026年上半年实现营业收入131.29亿元,同比增长18.28%,净利润40.11亿元,同比增长11.31%。蛋氨酸市场需求和价格上涨显著带动营养品板块业绩增长,同时新材料项目稳步推进。公司实施了股权激励计划并回购部分社会公众股份。
蛋氨酸行业的发展趋势如何?
蛋氨酸市场需求和价格显著上涨,推动营养品板块业绩增长。这表明蛋氨酸行业仍处于景气周期,市场需求旺盛。同时,新材料项目的稳步推进也显示公司向多元化发展的战略方向,未来可能带来新的增长点。行业整体发展前景向好,但需关注原材料价格波动等风险。
研报重点分析了哪些方面?
研报重点分析了新和成的三大业务板块:营养品、香精香料和新材料。其中,营养品板块营收占比最高,同比增长22.30%;香精香料板块营收同比下降3.91%;新材料板块营收同比增长12.31%。此外,报告还关注了公司股权激励计划、回购股份等举措,以及天津新材料尼龙产业链项目的进展情况。
当前蛋氨酸市场状况如何?
当前蛋氨酸市场需求旺盛,价格显著上涨,带动相关企业业绩增长。新和成营养品板块营收大幅增长,毛利率维持在较高水平,显示市场竞争力较强。同时,新材料项目也在稳步推进,表明行业向高附加值方向发展。但需注意原材料价格波动可能带来的市场风险。
研报提到了哪些风险提示?
研报提示了新建项目建设进度不及预期、原材料及产品价格大幅波动、宏观经济下行等风险。这些风险可能影响公司业绩表现。例如,新材料项目建设进度若不及预期,可能延缓公司战略布局的实现;原材料价格大幅波动则直接影响生产成本和盈利能力;宏观经济下行则可能抑制下游需求,对整体市场造成冲击。需密切关注这些风险因素的变化。
你可能感兴趣
EVA维持高景气度,新材料项目稳步推进
基础化工国信证券2023-03-31
2022年业绩快报点评:Q4钛行业景气度下滑拖累业绩,高温合金+钛合金项目稳步推进
轻工制造民生证券2023-02-28
农药行业景气度触底回升,辽宁优创项目稳步推进
基础化工国信证券2025-08-22
26H1各纸种结构性分化,箱板纸景气度较高
华安证券2026-08-31
1H25公司业绩明显增长,新材料、液体蛋氨酸项目持续推进-2025年半年报点评
长城证券2025-09-05
受益草甘膦、纯碱涨价,稳步推进蛋氨酸、碳纤维项目
基础化工华创证券2016-12-20
有色金属行业周报-从一季报看有色:新材料、黄金板块景气度较高
有色金属爱建证券2023-05-29
26H1经营稳健,在建项目稳步推进——华鲁恒升2026半年报点评
中泰证券2026-08-27
化工品景气度下行拖累业绩,新材料项目前景可期
基础化工国信证券2024-04-02
电力设备行业跟踪周报:锂电旺季景气度持续、特斯拉智能化稳步推进
电气设备东吴证券2024-10-13