猜你想问
这份研报的核心内容是什么?
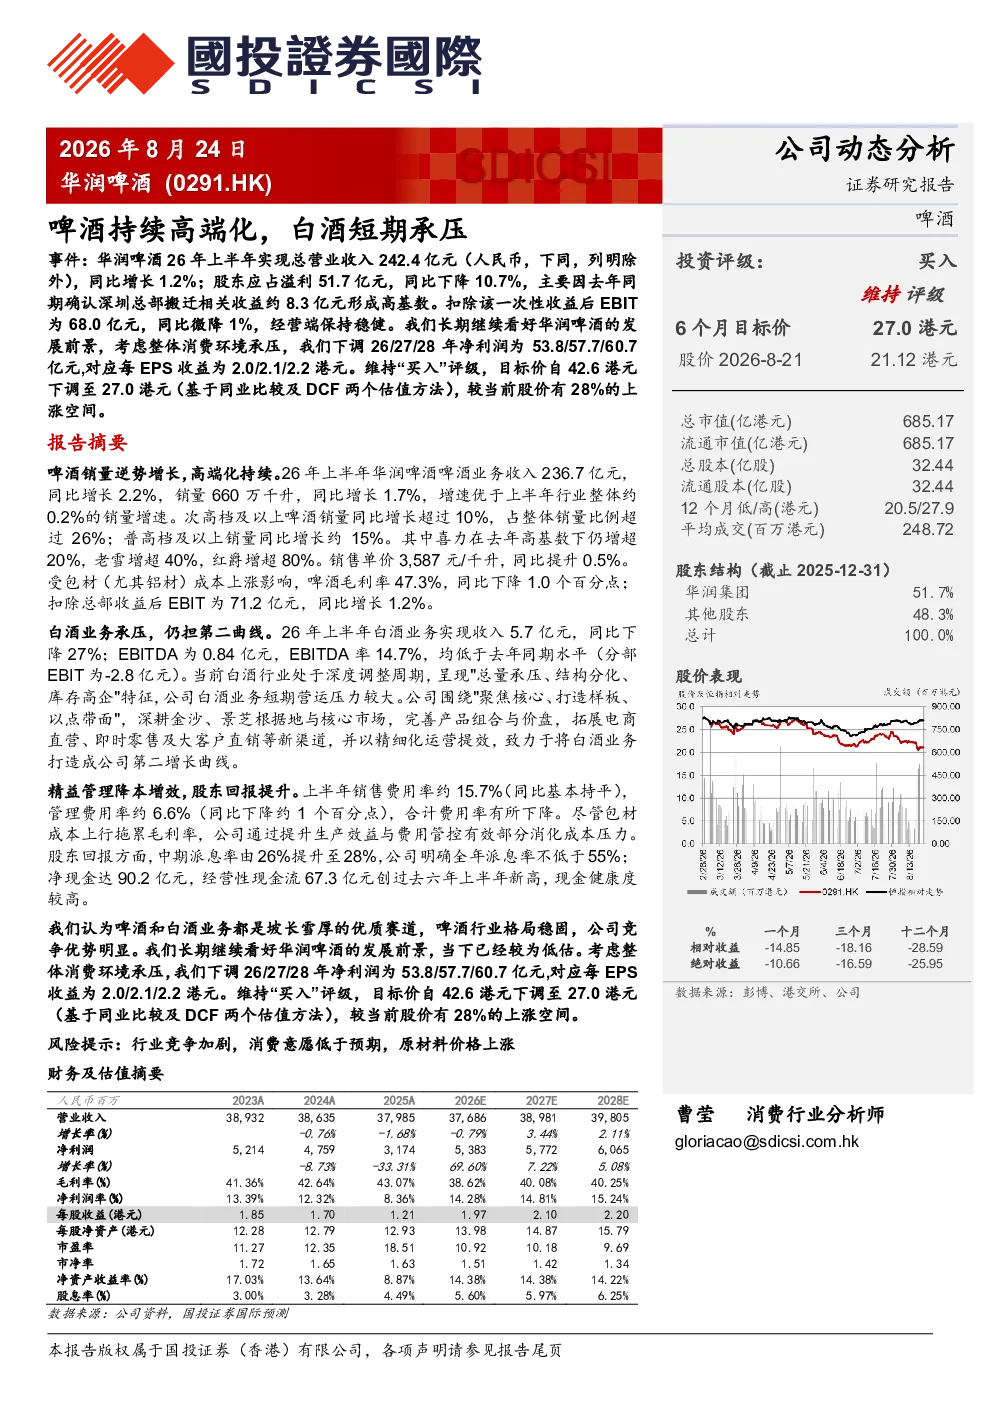
该研报分析了华润啤酒的业务表现,指出啤酒业务收入同比增长2.2%,销量同比增长1.7%,增速优于行业整体。次高档及以上啤酒销量同比增长超过10%,销售单价同比提升0.5%,但受包材成本上涨影响,啤酒毛利率同比下降1个百分点。白酒业务收入同比下降27%,EBITDA低于去年同期水平,行业处于深度调整周期。公司通过提升生产效益与费用管控部分消化成本压力,销售费用率与管理费用率分别同比基本持平和下降约1个百分点。公司中期派息率提升至28%,全年派息率不低于55%,净现金达90.2亿元,经营性现金流创过去六年上半年新高。
啤酒行业的发展趋势如何?
啤酒行业持续高端化,次高档及以上啤酒销量同比增长超过10%,占整体销量比例超过26%,销售单价同比提升0.5%。行业格局稳固,公司竞争优势明显,但受包材成本上涨影响,毛利率有所下降。公司正通过聚焦核心市场、拓展新渠道、提升运营效率等战略应对行业变化。长期来看,啤酒行业前景向好,但需关注成本控制和竞争加剧带来的挑战。
研报重点分析了哪些方向?
研报重点分析了华润啤酒的啤酒和白酒业务表现。啤酒业务方面,关注了收入、销量、单价、毛利率等关键指标,以及次高档及以上啤酒的增长情况。白酒业务方面,分析了收入下降、EBITDA低于去年同期、行业深度调整等情况,以及公司为应对压力采取的战略措施。此外,还分析了公司的精益管理、股东回报和风险提示等内容。
当前市场对华润啤酒的判断是什么?
市场对华润啤酒的判断是,啤酒和白酒业务均处于优质赛道,啤酒业务表现优于行业整体,白酒业务短期承压但战略清晰。公司通过提升生产效益和费用管控有效消化成本压力,财务状况稳健,现金流充裕。长期来看,公司发展前景被看好,但需关注行业竞争、消费意愿、原材料价格和食品安全等风险因素。
研报提到了哪些风险提示?
研报提示了行业竞争加剧、消费意愿低于预期、原材料价格上涨、发生严重的食品安全问题等风险。具体到白酒业务,行业处于深度调整周期,短期营运压力较大。公司虽通过聚焦核心市场、拓展新渠道、提升运营效率等战略应对,但仍需关注市场竞争和成本波动带来的不确定性。此外,原材料价格上涨和食品安全问题也是需要关注的潜在风险。