猜你想问
这份研报主要讲了什么内容?
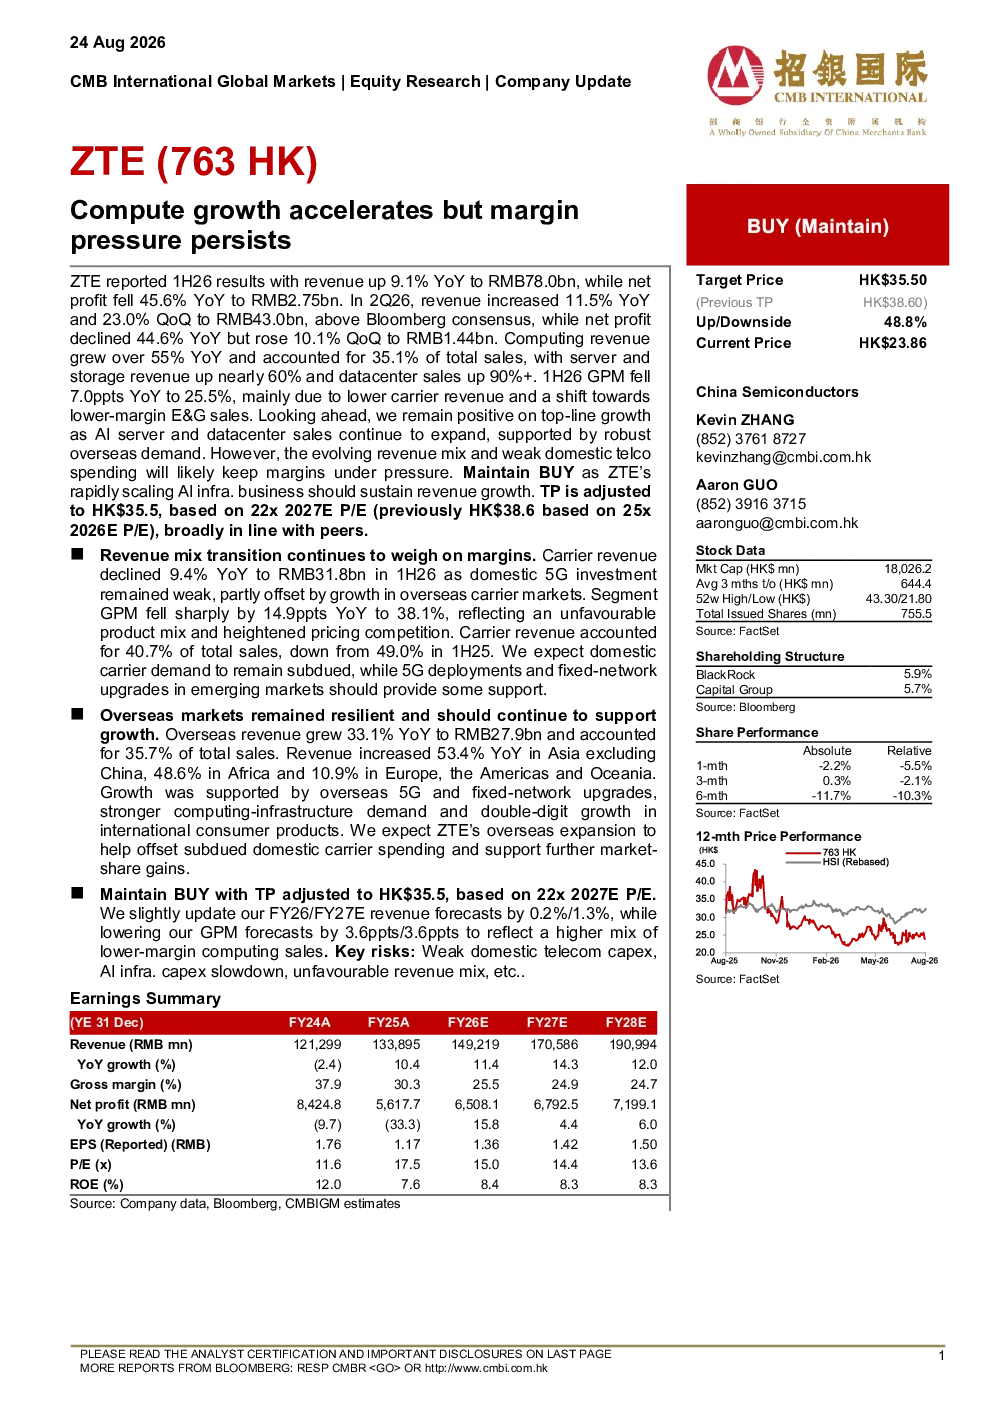
这份研报分析了中兴通讯2026年上半财年的业绩表现。报告显示,公司营收同比增长9.1%至780亿元人民币,但净利润同比下降45.6%至27.5亿元人民币。运营商收入同比下滑9.4%至318亿元人民币,主要受国内5G投资疲软影响,海外运营商市场增长部分抵消了这一下滑。海外收入同比增长33.1%至279亿元人民币,占总收入的35.7%。计算业务营收同比增长超过55%,服务器与存储营收增长近60%,数据中心销售额增长90%以上。毛利率同比下滑0.7个百分点至25.5%,主要由于运营商收入下降以及E&G销售向低利润率产品转移。
计算业务和海外市场的发展趋势如何?
计算业务方面,中兴通讯表现强劲,营收同比增长超过55%,占总销售额的35.1%。服务器与存储营收增长近60%,数据中心销售额增长90%以上,显示出公司在这一领域的强劲增长动力。海外市场方面,中兴通讯在亚洲(不含中国)、非洲、欧洲、美洲和大洋洲市场均实现了显著增长,海外收入同比增长33.1%至279亿元人民币,占总收入的35.7%。这一增长主要得益于海外市场的拓展和强劲需求,为公司的整体业绩提供了重要支撑。
研报重点分析了哪些方面?
研报重点分析了中兴通讯的收入结构变化、毛利率变化以及国内外市场的表现。报告指出,尽管公司整体营收保持增长,但净利润出现下滑,主要原因是运营商收入下降和毛利率下滑。运营商收入同比下滑9.4%至318亿元人民币,主要受国内5G投资疲软影响。同时,毛利率同比下滑0.7个百分点至25.5%,主要由于E&G销售向低利润率产品转移。此外,报告还分析了计算业务和海外市场的增长情况,以及公司未来在AI服务器和数据中心领域的扩张计划。
当前市场对中兴通讯的整体判断是什么?
当前市场对中兴通讯的整体判断显示,公司虽然面临利润率压力,但在计算业务和海外市场表现强劲,展现出良好的增长潜力。报告指出,随着AI服务器与数据中心销售持续扩张,并得益于强劲的海外需求,预计公司顶线增长仍将保持乐观。然而,不断变化的收入结构以及国内电信运营商支出疲软可能将给利润率带来压力。总体来看,市场对中兴通讯的判断较为谨慎,但仍认可其在特定领域的增长潜力。
研报提示了哪些主要风险?
研报提示了几个主要风险,包括国内电信资本开支疲软、AI基础设施资本开支放缓以及收入结构不利等。国内电信运营商支出疲软可能影响公司运营商业务的增长,而AI基础设施资本开支放缓则可能影响公司在AI服务器和数据中心领域的扩张计划。此外,收入结构的变化也可能对公司的利润率产生影响。这些风险因素需要投资者密切关注,以评估公司未来的发展前景。