猜你想问
极兔速递2026H1业绩超预期主要受哪些因素带动?
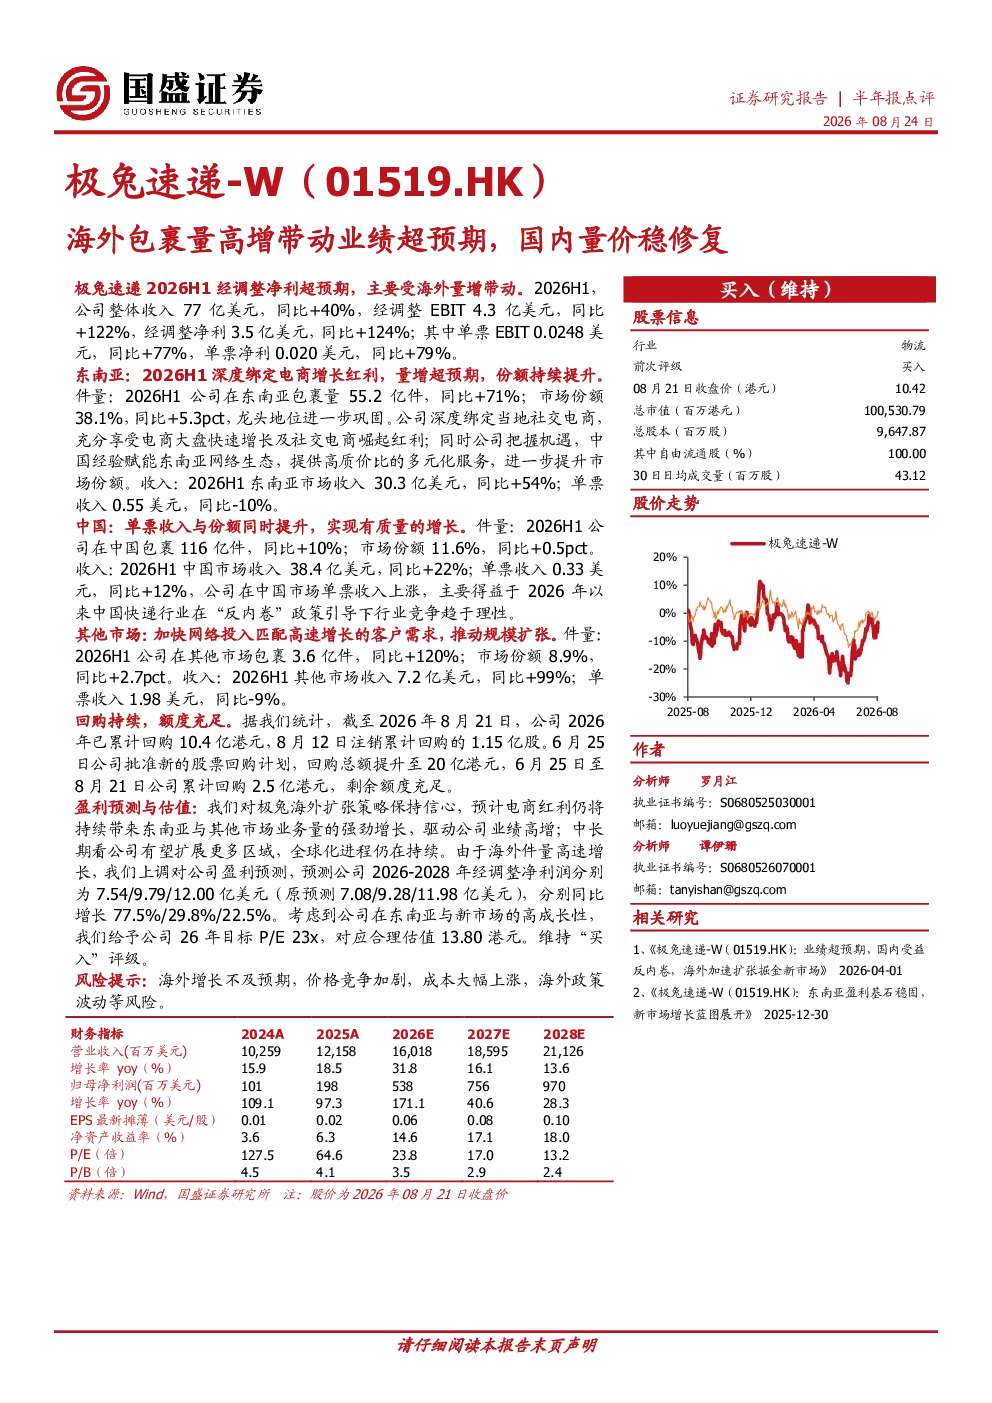
极兔速递2026H1业绩超预期主要受海外包裹量高增带动,同时国内市场量价稳修复。海外包裹量同比增长71%,市场份额提升5.3个百分点至38.1%,收入同比增长54%。国内市场包裹量同比增长10%,市场份额提升0.5个百分点至11.6%,收入同比增长22%。单票收入上涨主要得益于行业竞争趋于理性,整体表现强劲。
极兔速递在东南亚市场的表现如何?
极兔速递在东南亚市场表现突出,2026H1包裹量同比增长71%至55.2亿件,市场份额达到38.1%,同比提升5.3个百分点。收入同比增长54%至30.3亿美元。公司深度绑定当地社交电商,推动份额持续提升。尽管单票收入同比下降10%,但市场份额的显著增长显示其竞争优势持续增强。
极兔速递在中国市场的表现有何特点?
极兔速递在中国市场呈现稳健增长,2026H1包裹量同比增长10%至116亿件,市场份额提升0.5个百分点至11.6%。收入同比增长22%至38.4亿美元。单票收入同比增长12%至0.33美元,主要得益于行业竞争趋于理性,价格竞争压力缓解,推动单票收入修复。
极兔速递未来发展趋势如何?
极兔速递未来发展趋势向好,电商红利持续释放将带动东南亚及其他市场业务量强劲增长。公司加快网络投入匹配客户需求,推动规模扩张。预计2026-2028年经调整净利润分别为7.54/9.79/12.00亿美元,电商业务的高增长潜力仍是主要驱动力。
极兔速递面临哪些风险?
极兔速递面临的主要风险包括海外增长不及预期,可能影响整体业绩表现;价格竞争加剧可能导致利润率下滑;成本大幅上涨可能侵蚀盈利能力;海外政策波动可能带来运营不确定性。公司需关注这些风险,保持战略灵活性以应对市场变化。
你可能感兴趣
【研选】 4月家电排产超预期,分析师上调2024年国内家电用铜需求量,或将加剧精炼铜短缺;这家公司国外营收占比高达95%,大客户产品销量爆发式增长,助力其海外扩张带动业绩高增
未知机构2024-04-08
挚文集团 2Q26review 2Q业绩符合预期 海外新品维持高增 关注宏观修复及国内业务企稳节
未知机构2026-09-04
年报点评:量价齐升带动业绩高增,光伏玻璃价格下行预期下关注公司市占率变化
建筑建材中原证券2021-04-06
新能源电力行业周报:抢装带动中下游量价修复,国内海风有望高景气发展
电气设备东海证券2025-03-18
电力设备与新能源行业研究:电网板块业绩总结:典型HALO资产,海外高增延续、国内预期修复
电气设备国金证券2026-05-05
量增价稳,业绩将超预期;空间打开,单晶替代提速
建筑建材东吴证券2017-08-01
业绩超预期 坚定看好 华新建材 海外高景气 国内稳业绩
未知机构2026-07-12
业绩超预期坚定看好华新建材海外高景气国内稳业绩
未知机构2026-07-11
公司信息更新报告:2024业绩超预期,海外高增持续+国内边际改善
医药生物开源证券2025-02-28
20年业绩预告点评:国内海外双双超预期,21年出口持续高增
机械设备东吴证券2021-01-24