猜你想问
这份研报主要讲了什么内容?
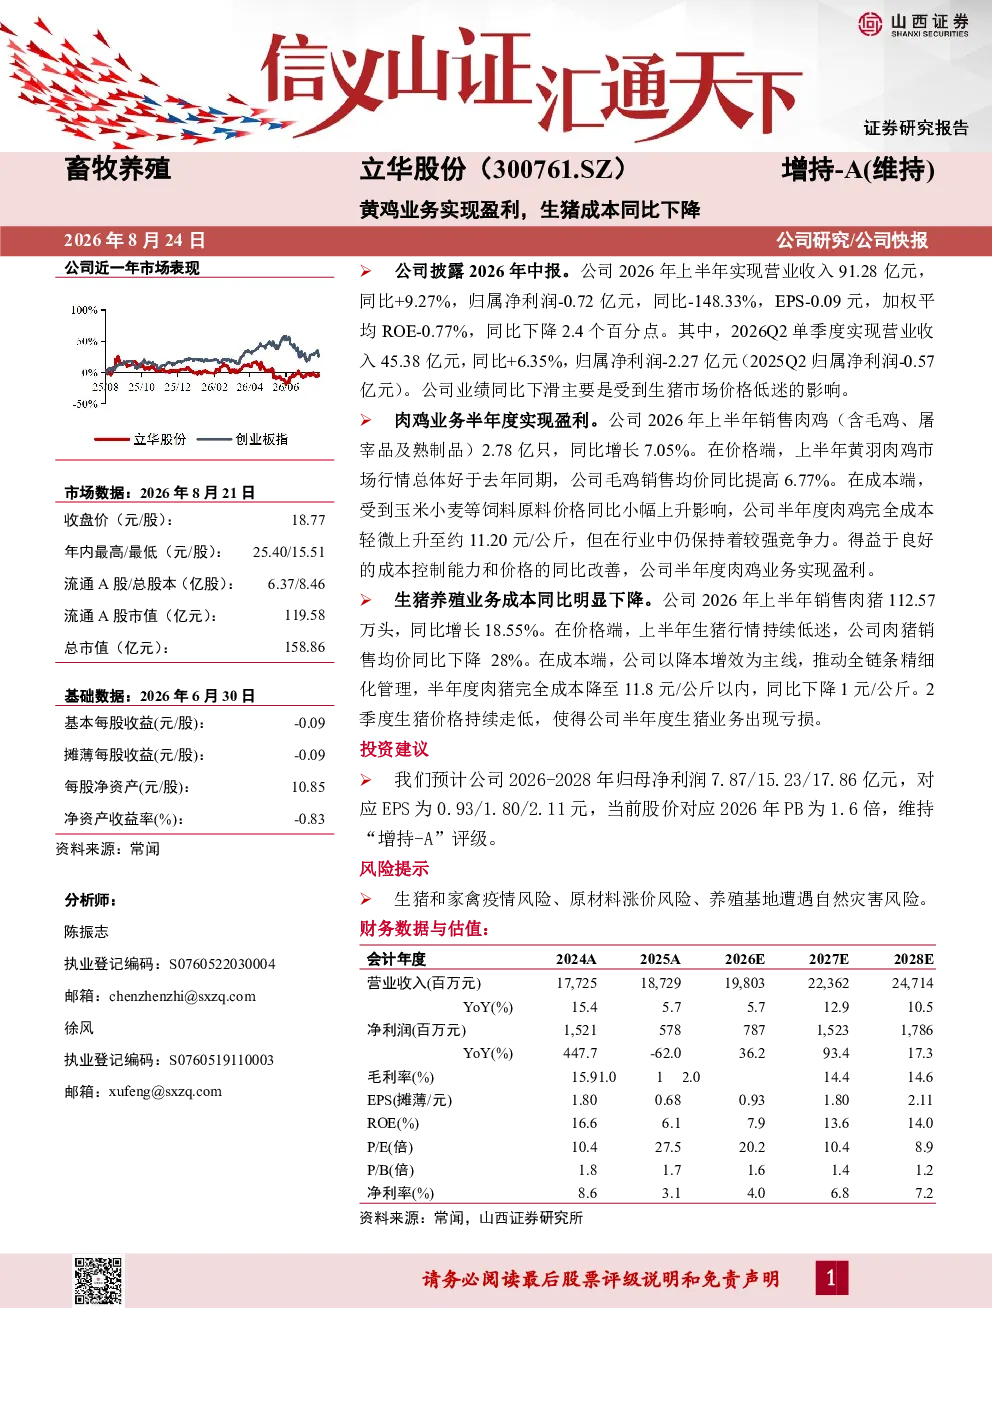
这份研报分析了公司2026年上半年业绩下滑主要受生猪市场价格低迷影响,但肉鸡业务实现盈利,生猪成本同比下降的情况。报告预计2026-2028年归母净利润分别为7.87/15.23/17.86亿元,EPS为0.93/1.80/2.11元,当前股价对应2026年PB为1.6倍,维持“增持-A”评级。报告还提示了生猪和家禽疫情、原材料涨价、养殖基地自然灾害等风险因素。
农林牧渔行业未来发展趋势如何?
农林牧渔行业未来发展趋势受市场需求、政策支持和科技创新等多重因素影响。随着消费者对食品安全和品质要求的提高,行业向规模化、标准化、智能化方向发展。技术进步如精准养殖、生物技术等将提升生产效率和产品附加值。同时,环保政策趋严也促使行业绿色可持续发展。肉鸡业务盈利能力的提升表明细分领域存在结构性机会。
研报重点分析了哪些方面?
研报重点分析了公司在生猪市场价格低迷背景下的业绩表现,特别是肉鸡业务的盈利能力和生猪成本的下降情况。报告预测了未来三年的盈利增长趋势,并给出了估值和投资评级。此外,报告还详细提示了行业面临的主要风险,包括疫病防控、原材料价格波动和自然灾害等,为投资者提供了全面的风险评估。
当前市场对农林牧渔行业的现状如何判断?
当前市场对农林牧渔行业的判断呈现分化态势。一方面,受生猪市场价格波动影响,部分养殖企业业绩承压;另一方面,肉鸡等细分领域因成本控制和市场需求表现良好,成为行业亮点。整体来看,行业受益于消费升级和政策支持,但疫病风险和成本压力仍是主要挑战。投资者需关注行业龙头企业的经营策略和风险应对能力。
研报提示了哪些主要风险?
研报提示的主要风险包括生猪和家禽疫情爆发,可能导致养殖户出栏量减少或产品价格大幅波动;原材料如饲料、疫苗等价格上涨,增加养殖成本;养殖基地遭遇自然灾害如洪水、干旱等,影响生产稳定。此外,市场竞争加剧和环保政策收紧也可能对行业盈利能力造成压力。投资者需密切关注这些风险因素,并评估企业的风险应对措施。