猜你想问
上海机场2026年半年报核心数据有哪些?
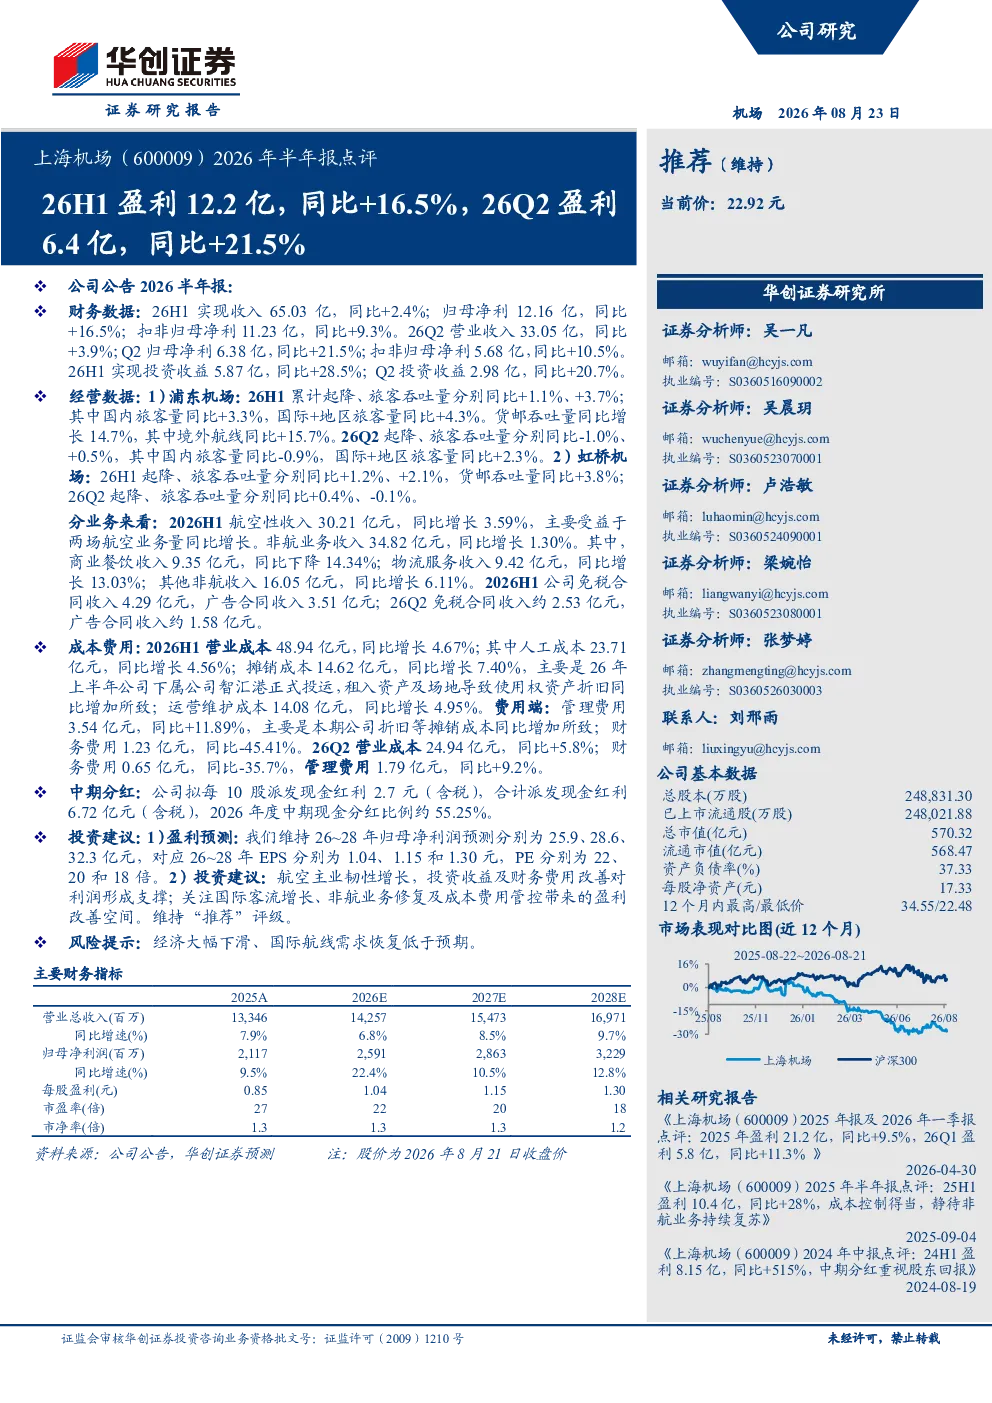
上海机场2026年半年报显示,公司整体经营稳健,盈利能力持续提升。26H1实现营业收入65.03亿元,同比增长2.4%;归母净利润12.16亿元,同比增长16.5%,扣非归母净利润11.23亿元,同比增长9.3%。26Q2单季度表现更为亮眼,归母净利润6.38亿元,同比增长21.5%,扣非归母净利润5.68亿元,同比增长10.5%。业务数据方面,浦东机场26H1起降、旅客吞吐量同比分别增长1.1%、3.7%,货邮吞吐量同比增长14.7%;虹桥机场26H1起降、旅客吞吐量同比分别增长1.2%、2.1%,货邮吞吐量同比增长3.8%。非航业务收入34.82亿元,同比增长1.30%,其中商业餐饮收入下降14.34%,物流服务收入增长13.03%。成本费用方面,26H1营业成本48.94亿元,同比增长4.67%,管理费用3.54亿元,同比增长11.89%,财务费用1.23亿元,同比减少45.41%。投资收益5.87亿元,同比增长28.5%。
航空行业2026年发展趋势如何?
航空行业2026年发展趋势呈现多元化特点。国际航线需求逐步恢复,但复苏速度受全球宏观经济环境影响较大。国内航线客流保持增长,但增速有所放缓。航空公司普遍加强成本费用管控,提升运营效率。非航业务占比提升成为行业趋势,商业餐饮、免税、物流等多元化业务助力提升盈利能力。技术革新如数字化、智能化应用加速,推动行业服务体验升级。政策层面,政府持续支持航空业发展,但监管环境趋严。市场竞争加剧,头部航空公司优势明显,中小航空公司面临转型压力。整体来看,航空行业在挑战中寻求机遇,非航业务和数字化转型成为关键增长点。
上海机场半年报重点分析了哪些方面?
上海机场半年报重点分析了公司航空主业和非航业务的经营情况。航空主业方面,报告详细披露了浦东和虹桥机场的起降架次、旅客吞吐量、货邮吞吐量等关键指标,显示业务稳步增长。非航业务方面,报告关注商业餐饮、物流服务等收入变化,指出商业餐饮收入下滑明显,需关注后续复苏情况。此外,报告还分析了成本费用管控情况,特别是财务费用的大幅下降,显示公司财务状况改善。投资收益方面,报告指出投资收益同比增长,对利润形成支撑。整体而言,报告从业务数据、盈利能力、成本费用、投资收益等多维度进行了全面分析,为投资者提供了较为全面的经营状况参考。
当前航空市场现状如何判断?
当前航空市场现状呈现复苏但分化态势。国际航线需求恢复相对缓慢,受地缘政治、经济波动等因素影响较大,部分航空公司国际业务仍面临压力。国内航线客流稳步增长,但增速有所放缓,商务出行需求恢复快于旅游出行。航空公司普遍面临成本压力,油价、人力成本等持续上涨,推动行业加强成本费用管控。非航业务成为行业新的增长点,商业餐饮、免税、物流等业务收入占比提升,助力提升盈利能力。市场竞争加剧,头部航空公司凭借规模优势保持领先地位,中小航空公司面临转型挑战。技术革新如数字化、智能化应用加速,提升服务效率,改善旅客体验。总体来看,航空市场在复苏过程中面临诸多挑战,行业整合和业务多元化成为关键发展方向。
上海机场半年报存在哪些风险提示?
上海机场半年报提示的主要风险包括:经济大幅下滑可能导致航空出行需求下降,影响公司业务增长。国际航线需求恢复低于预期,将影响公司国际业务收入。非航业务特别是商业餐饮收入下滑明显,若未能有效复苏,可能拖累整体盈利。油价波动持续影响航空公司成本,加大经营压力。财务费用大幅下降可能不可持续,若融资环境变化可能导致财务费用回升。此外,地缘政治风险、疫情反复等不可控因素也可能对公司经营产生影响。政策监管环境变化、行业竞争加剧等也是需关注的风险因素。投资者需密切关注宏观经济环境、国际航线需求恢复情况、非航业务复苏进展等因素对公司业绩的影响。