猜你想问
中煤能源2026年半年度报告核心内容有哪些?
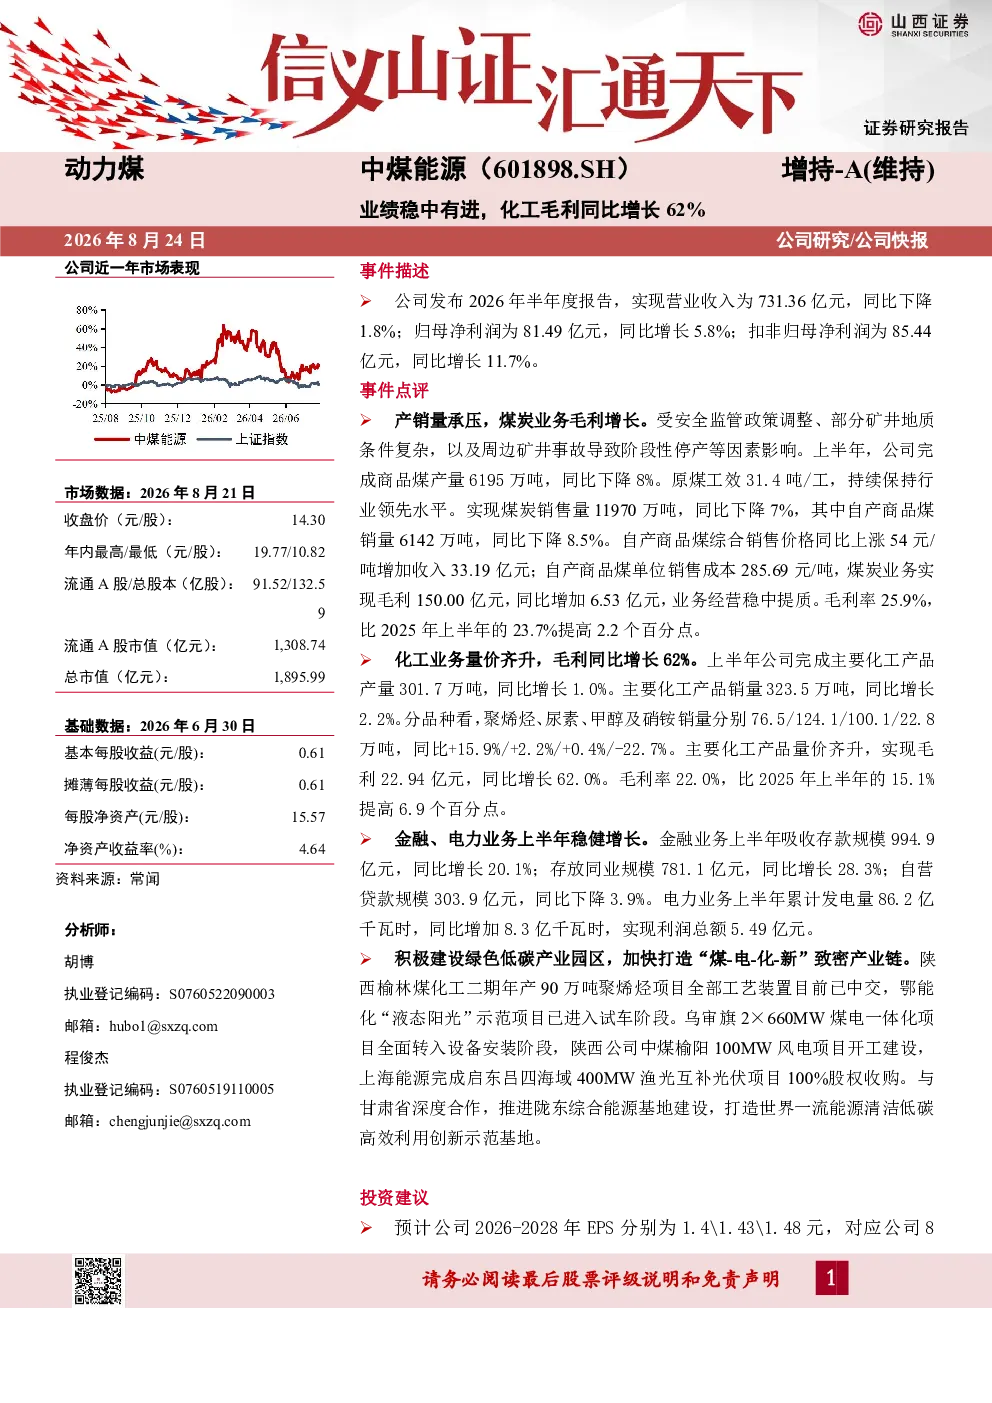
中煤能源2026年半年度报告显示,公司整体业绩稳中有进。煤炭业务受安全监管政策调整等因素影响,产销量下降,但毛利同比增长6.53亿元至150亿元,毛利率提升至25.9%。化工业务表现突出,主要产品量价齐升,推动毛利同比增长62%至22.94亿元,毛利率提升至22.0%。金融业务存款和存放同业规模增长,自营贷款规模下降。电力业务发电量同比增长8.3%,实现利润总额5.49亿元。
化石能源行业发展趋势如何?
化石能源行业正面临多重挑战与机遇。安全监管政策持续收紧,影响煤炭产销量,但推动行业向更安全、高效方向发展。同时,能源需求稳定,自产商品煤价格上涨,带动煤炭业务毛利率提升。化工业务受益于量价齐升,毛利显著增长,显示行业转型升级潜力。未来,化石能源行业需在保障供应与绿色低碳转型间寻求平衡,技术创新和成本控制将成为关键竞争要素。
这份报告重点分析了哪些方向?
报告重点分析了煤炭、化工、金融、电力四大业务板块的表现。煤炭业务分析了安全监管政策影响下的产销量变化及毛利提升逻辑。化工业务聚焦量价齐升对毛利的推动作用。金融业务关注存款、存放同业规模增长及自营贷款变化。电力业务则评估了发电量增长带来的利润贡献。此外,报告还展望了未来三年EPS及PE水平,并维持“增持-A”评级。
当前化石能源市场现状如何?
当前化石能源市场呈现结构性分化。煤炭市场受安全监管政策影响较大,供需关系变化明显,价格上涨带动毛利率提升。化工市场则受益于产品量价齐升,毛利增长显著,显示行业景气度较高。金融业务稳健发展,但自营贷款规模有所收缩。电力业务保持增长态势。整体看,化石能源市场在政策调控和市场需求双重作用下,部分领域盈利能力增强,但行业整体面临转型压力。
研报提示了哪些风险?
研报提示的主要风险包括:宏观经济增速不及预期可能影响能源需求;煤炭及化工产品价格下行将压缩盈利空间;安全生产风险始终存在,可能影响煤炭业务稳定运行;资产注入进度不及预期可能影响金融业务发展。此外,行业绿色低碳转型压力增大,技术升级和环保投入将持续影响成本结构。投资者需关注这些风险因素对中煤能源未来业绩的潜在影响。