猜你想问
这份研报主要讲了什么内容?
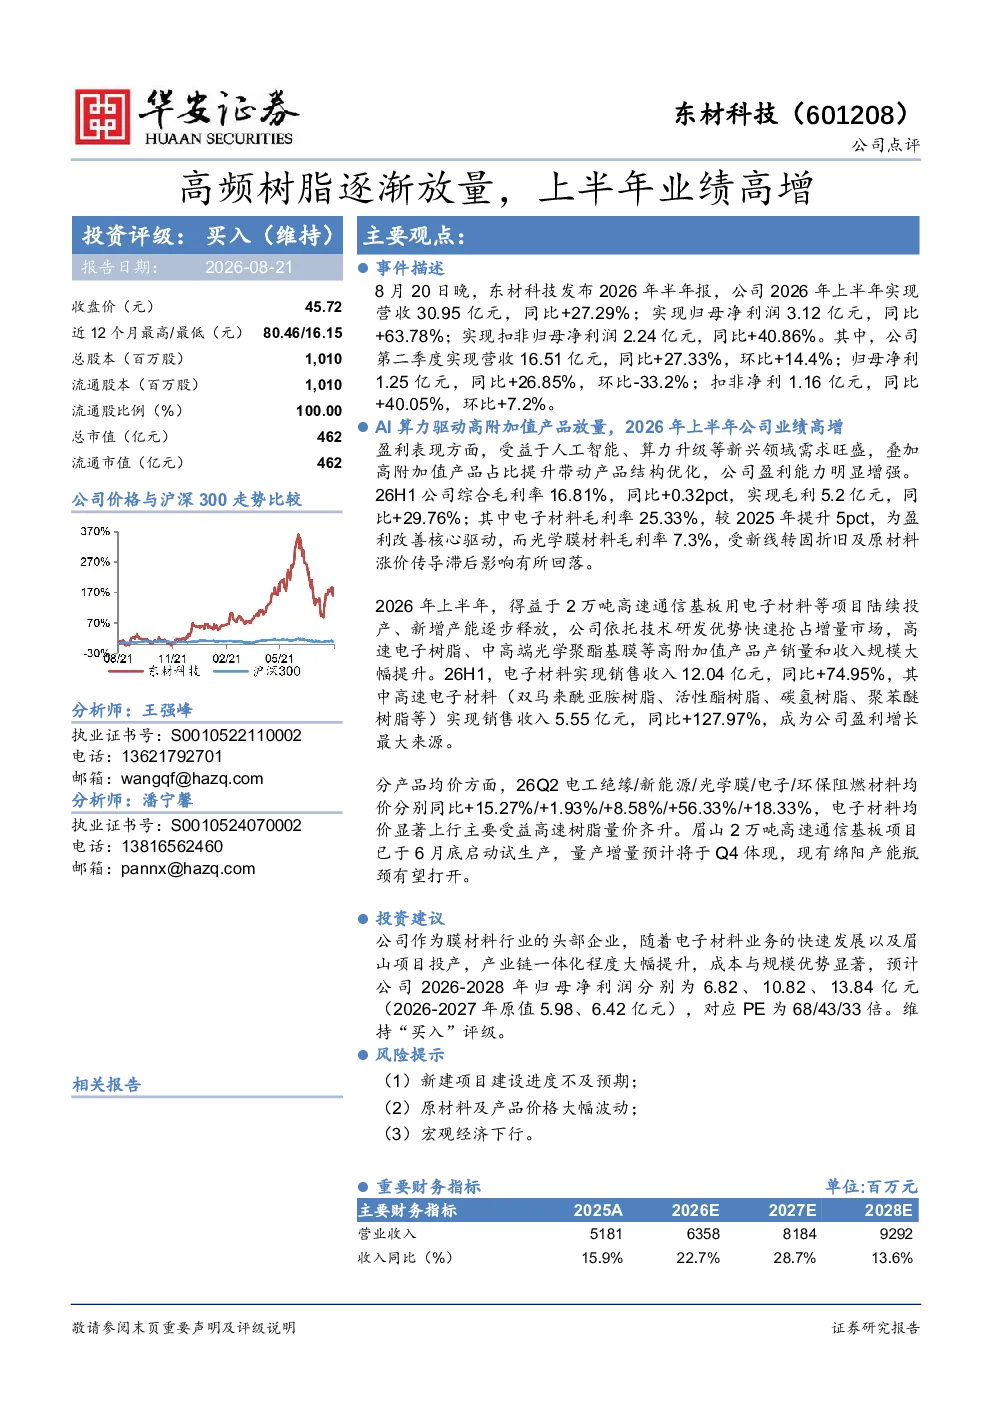
这份研报分析了东材科技2026年上半年的业绩表现,指出公司业绩高增主要得益于人工智能、算力升级等新兴领域需求旺盛,以及高附加值产品占比提升带动产品结构优化。公司电子材料毛利率提升是核心驱动因素,具体数据显示2026年上半年营收30.95亿元(同比+27.29%),归母净利润3.12亿元(同比+63.78%)。
高频树脂行业发展趋势如何?
高频树脂行业正受益于5G、AI等新兴领域需求,产品结构持续优化。东材科技作为行业头部企业,电子材料销售收入12.04亿元(同比+74.95%),其中高速电子材料收入5.55亿元(同比+127.97%)。眉山2万吨高速通信基板项目启动试生产,将进一步提升公司产能和市场份额。
研报重点分析了东材科技的哪些方面?
研报重点分析了东材科技的产品结构优化和盈利能力提升,特别是电子材料毛利率从2025年的20.33%提升至25.33%。公司产品均价普遍上涨,电子材料均价同比+56.33%,电工绝缘材料均价同比+15.27%。同时关注了眉山新项目进展及产能释放预期。
高频树脂市场目前处于什么状态?
高频树脂市场目前呈现需求旺盛和产品升级趋势。东材科技2026年上半年营收与净利润均实现高增长,电子材料占比提升明显。但行业也面临原材料价格波动、新线折旧等挑战,光学膜材料毛利率受新线投产影响有所回落至7.3%。整体看市场处于景气上行期,但竞争加剧。
研报提示了哪些风险?
研报提示了新建项目建设进度不及预期、原材料及产品价格大幅波动、宏观经济下行等风险。具体包括眉山2万吨项目试生产进度、原材料价格传导滞后影响、以及整体经济环境变化可能带来的需求收缩风险。这些因素可能影响公司未来业绩表现和盈利稳定性。
你可能感兴趣
一季度业绩同比高增,高频高速树脂逐步放量
国金证券2025-04-18
公司信息更新报告Q2业绩同环比高增,高频高速树脂量价齐升,拟发可转债投资新能源电池材料产业化项目
开源证券2025-08-18
2016年三季报点评:业绩高增超预期,互联网保险保费逐渐放量
信息技术中泰证券2016-10-26
上半年业绩高增,高可靠业务快速放量
建筑建材中泰证券2022-08-19
上半年业绩高增,静待新车型放量
交通运输华西证券2019-08-22
品类扩张促半导体业务持续高增,军工订单逐渐放量
建筑建材中泰证券2019-04-26
氢能&燃料电池行业月报:上半年FCV产销持续高增,整体放量确定性强
电气设备国金证券2023-07-16
2022年上半年营收与净利润双双高增,静待Q4一体化压铸项目放量
交通运输信达证券2022-08-17
光伏行业周报(20240722-20240728):上半年国内工商业光伏装机实现高增,乌克兰光储需求有望放量
电气设备华创证券2024-07-29