猜你想问
这份报告的核心内容是什么?
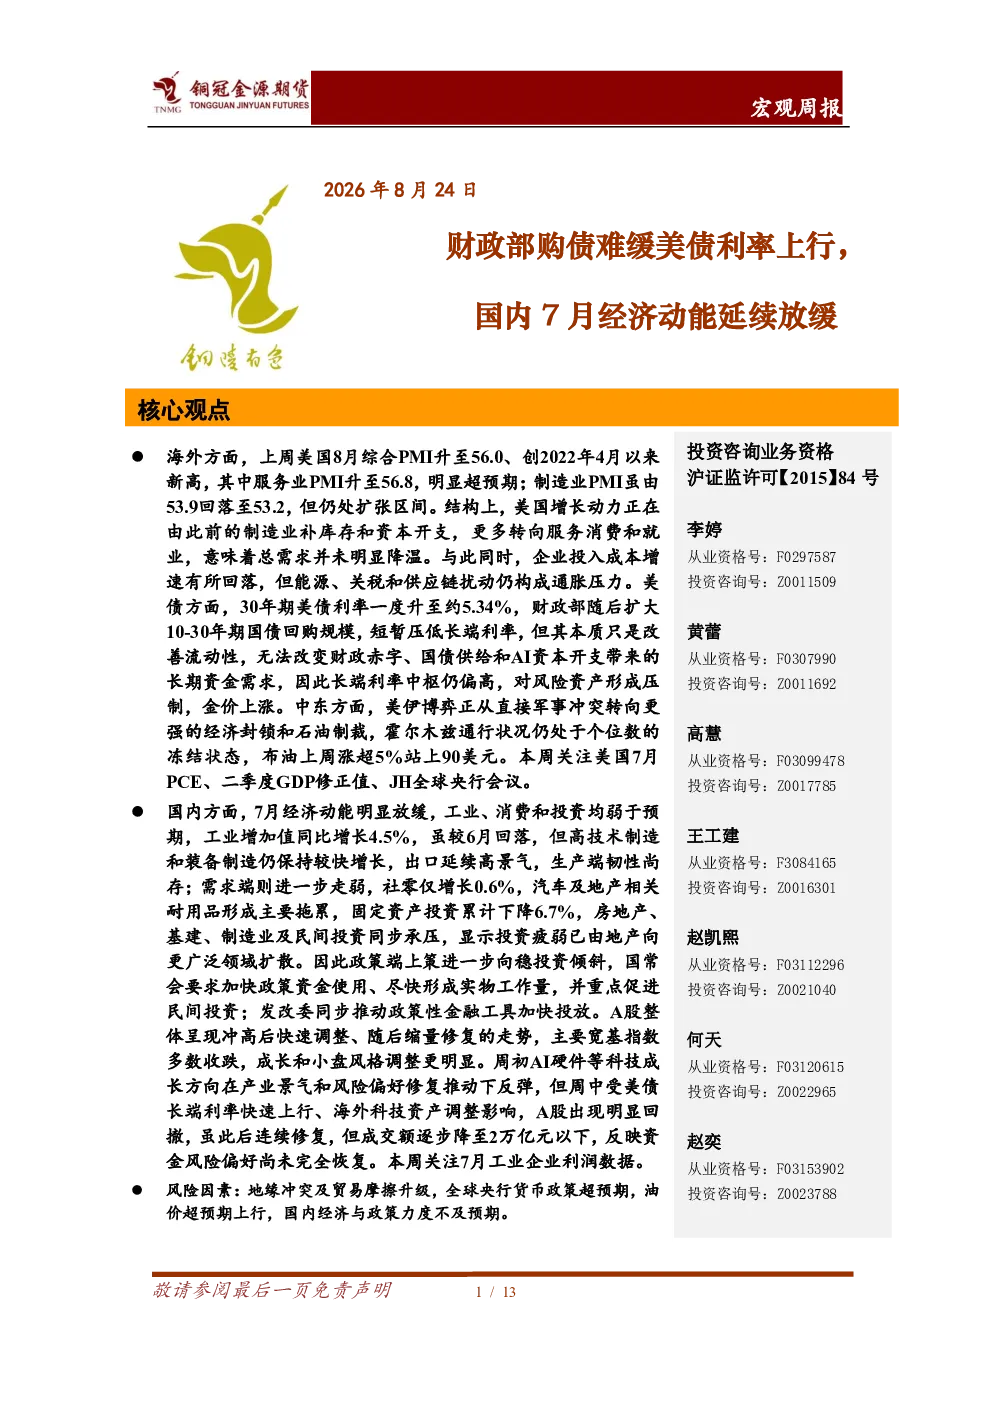
本报告分析了海外美国经济韧性与通胀压力,以及国内7月经济动能放缓情况。美国8月PMI显示经济韧性,通胀压力持续,美债长端利率中枢偏高。国内方面,7月工业、消费、投资均弱于预期,高技术制造业和出口表现较好,但需求端走弱,固定资产投资下降明显,政策端向稳投资倾斜。报告还关注了地缘冲突、全球央行货币政策等风险因素。
报告对国内经济行业发展趋势有何分析?
报告指出国内经济动能放缓,投资疲弱向更广泛领域扩散,高技术制造业保持较快增长,出口高景气。需求端走弱,汽车及地产拖累明显,固定资产投资下降,房地产、基建、制造业及民间投资承压。政策端向稳投资倾斜,促消费政策效果分化。报告建议关注政策进一步稳投资的方向。
报告重点分析了哪些方向?
报告重点分析了美国经济韧性、通胀压力及美债长端利率走势,以及国内7月经济数据表现,包括工业增加值、社零增长和固定资产投资情况。同时,报告关注了房地产市场表现,指出商品房销售和投资均大幅下降。此外,报告还分析了政策端向稳投资倾斜的动向,以及促消费政策效果分化的情况。
当前市场现状如何判断?
报告认为A股呈现冲高后调整、缩量修复走势,资金风险偏好尚未完全恢复。美国经济仍具韧性,通胀压力持续,美债长端利率中枢偏高。国内经济动能放缓,投资疲弱向更广泛领域扩散,政策端需进一步稳投资。报告建议关注美国7月PCE、二季度GDP修正值、JH全球央行会议,国内关注7月工业企业利润数据等关键信息。
报告提示了哪些风险因素?
报告提示的地缘冲突、全球央行货币政策、油价等风险因素可能对经济产生影响。国内经济与政策力度不及预期也是需要关注的风险。此外,报告指出美国经济韧性和通胀压力持续,美债长端利率中枢偏高,可能压制风险资产。国内经济动能放缓,投资疲弱向更广泛领域扩散,政策端需进一步稳投资,这些因素也可能带来不确定性。
你可能感兴趣
宏观·周度报告:国内经济复苏动能增强,美债利率走高打击资本市场
国贸期货2023-10-22
宏观经济宏观周报:国内经济增长动能延续季节性放缓
国信证券2025-01-12
宏观周度报告:美债、欧债上行,国内利率还能否波澜不惊?
中泰证券2022-06-19
东吴宏观 经济早班车第112期7月FOMC前瞻美债利率风险可能上行
未知机构2026-07-28
2023年7月宏观数据点评:7月宏观数据延续放缓势头,稳增长政策加码有望带动三季度经济复苏动能转强
东方金诚2023-08-15
超长债周报 7月经济修复动能放缓,超长债小幅回调
国信证券2026-08-23
超长债周报:7月经济修复动能放缓,超长债小幅回调
金融国信证券2026-08-23
有色金属周报(电解铜与电解铝及氧化铝):财政部超预期发债支撑美债利率,关注美国7月消费者物价指数CPI
宏源期货2023-08-07
宏观经济研究周报:国内三季度经济数据向好,美债利率创新高
财信证券2023-10-20
宏观经济宏观周报:国内经济增长动能持续放缓
国信证券2024-11-10