猜你想问
这份研报主要分析了网易云音乐2026年上半年的哪些业绩数据?
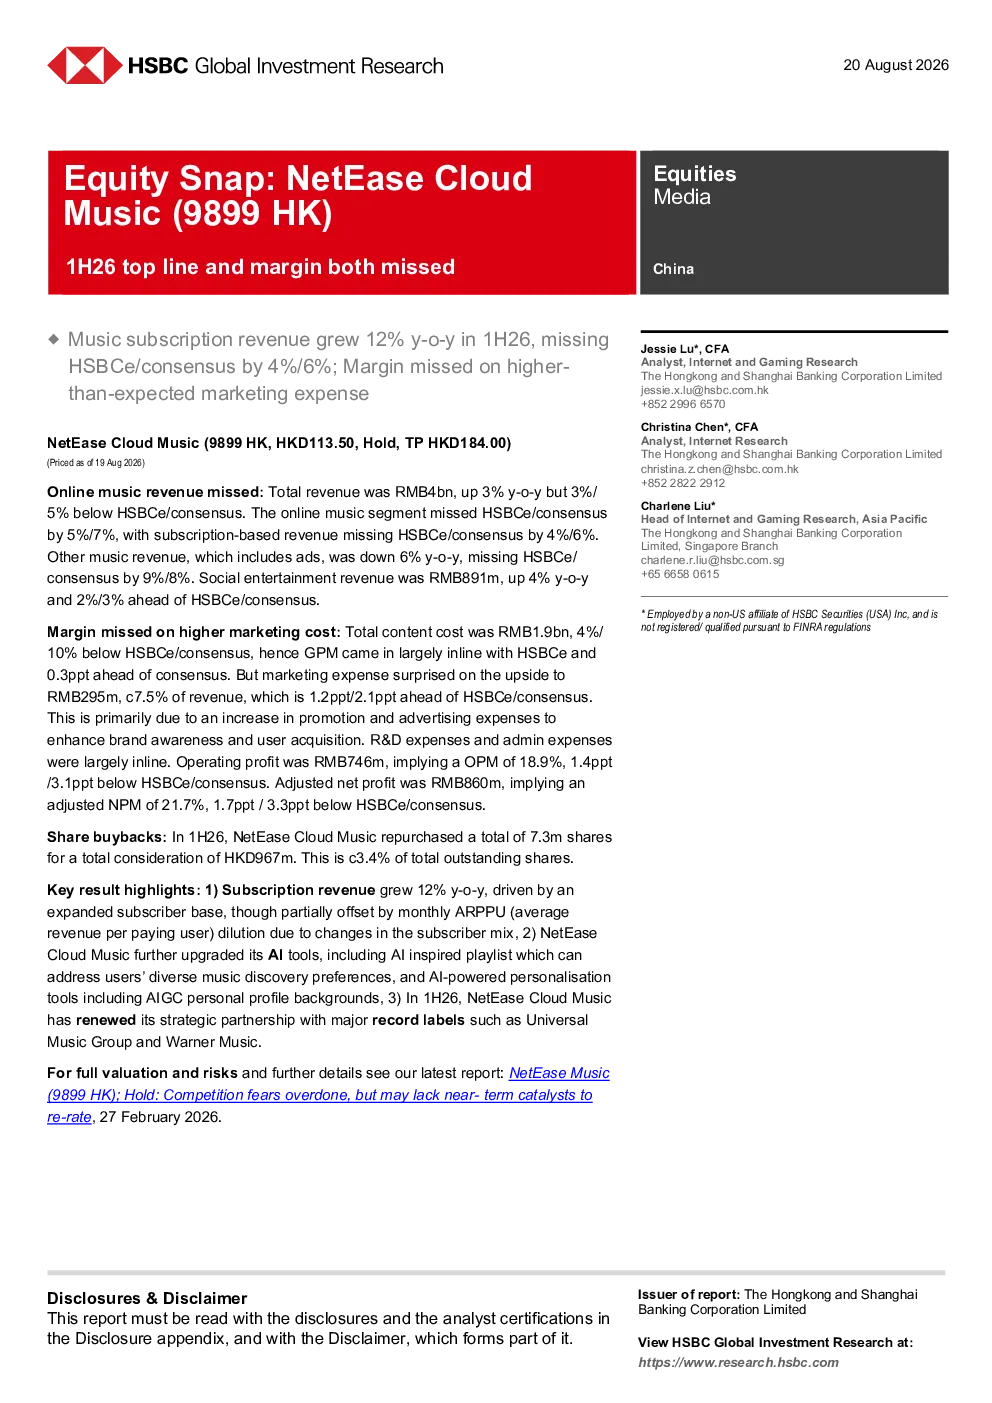
这份研报主要分析了网易云音乐2026年上半年的收入表现、成本与利润率、股票回购等关键数据。总收入40亿元人民币,同比增长3%,但在线音乐收入低于预期,订阅收入增长12%主要得益于用户规模扩大,其他音乐收入同比下降6%。总内容成本低于预期,但营销费用超预期至2.95亿元,导致营业利润率和调整后净利润率均低于预期。此外,公司上半年回购730万股,总对价9.67亿港元。
音乐行业2026年上半年的发展趋势如何?
音乐行业2026年上半年呈现多元化发展趋势。订阅收入增长成为主要驱动力,但用户规模扩大导致ARPPU受稀释。社交娱乐收入增长稳健,显示出行业对增值服务的需求提升。AI技术在音乐推荐和内容创作中的应用日益广泛,如AI歌单和AIGC个人资料背景等创新,预示着智能化将成为行业未来竞争的关键。市场竞争依然激烈,但头部企业通过技术创新和用户粘性提升,仍能保持相对优势。
研报对网易云音乐订阅收入增长的关键因素有哪些分析?
研报指出,网易云音乐订阅收入增长12%主要得益于用户规模的扩大。公司通过持续优化产品体验和内容生态,提升了用户留存率。同时,社交娱乐功能的增强也间接促进了订阅转化。然而,ARPPU受稀释是影响利润率的重要因素,这可能与市场竞争加剧、用户付费意愿下降或低价会员策略有关。未来,提升ARPPU将成为关键挑战。
当前音乐市场竞争状况如何?
当前音乐市场竞争激烈,但格局相对稳定。网易云音乐在用户规模和社区氛围方面具有优势,但面临来自其他平台的激烈竞争,尤其是在下沉市场和海外市场。AI技术的应用成为新的竞争焦点,各平台通过技术创新提升用户体验,争夺市场份额。此外,社交娱乐和直播等增值服务成为新的增长点,但同时也增加了运营成本和竞争压力。
研报提示了哪些投资风险?
研报提示的主要风险包括:营销费用超预期增长可能持续拖累利润率,若未能有效控制成本,将影响盈利能力;市场竞争加剧可能导致用户增长放缓和ARPPU下降;AI技术应用仍处于探索阶段,存在技术不成熟或用户接受度不足的风险;宏观经济波动可能影响用户消费意愿,进而影响收入增长。投资者需关注公司成本控制能力、技术创新成效以及用户结构变化。