猜你想问
华鲁恒升2026年半年报核心内容有哪些?
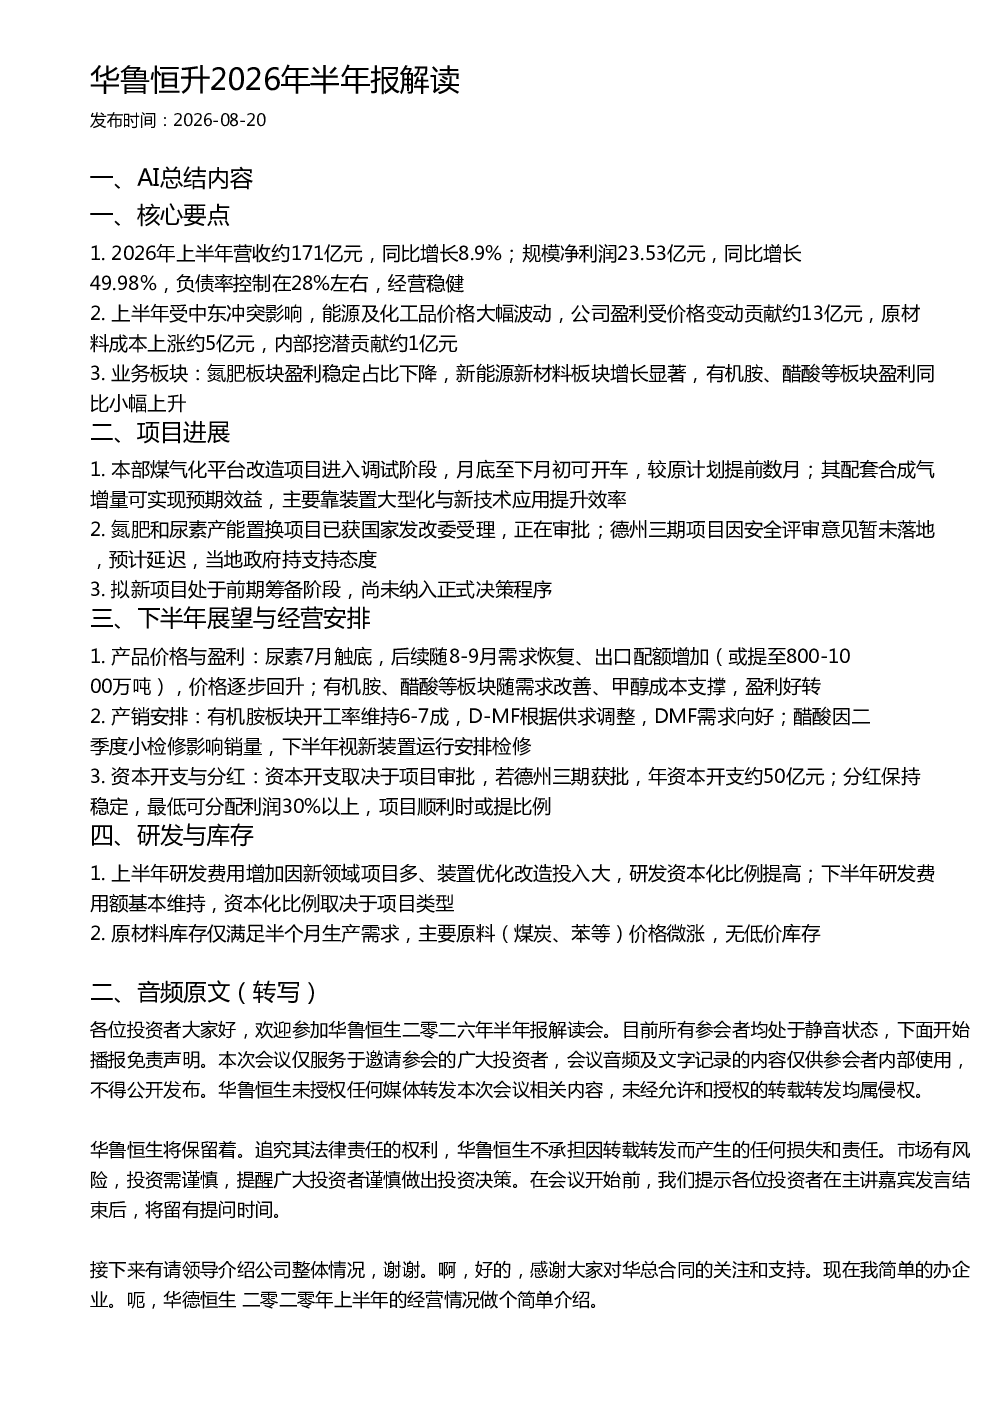
2026年上半年,华鲁恒升营收约171亿元,同比增长8.9%;净利润23.53亿元,同比增长49.98%。受中东冲突影响,能源及化工品价格波动较大,公司盈利受价格变动贡献约13亿元,原材料成本上涨约5亿元,内部挖潜贡献约1亿元。氮肥板块盈利稳定但占比下降,新能源新材料板块增长显著,有机胺、醋酸等板块盈利同比小幅上升。
化工行业未来发展趋势如何?
从华鲁恒升半年报来看,新能源新材料板块增长显著,表明化工行业向绿色化、智能化转型趋势明显。同时,有机胺、醋酸等板块盈利好转,显示市场需求改善和成本支撑对行业有利。未来,化工行业需关注原材料价格波动、技术创新及环保政策变化,把握新能源、新材料等高增长赛道机遇。
华鲁恒升报告重点分析了哪些方向?
报告重点分析了公司经营稳健性、业务板块盈利能力、项目进展情况及下半年展望。其中,本部煤气化平台改造项目进入调试阶段,氮肥和尿素产能置换项目获国家发改委受理,德州三期项目因安全评审意见暂未落地。下半年,公司预计尿素价格逐步回升,有机胺、醋酸等板块盈利好转,资本开支取决于项目审批,分红保持稳定。
当前化工市场现状如何判断?
当前化工市场受中东冲突影响,产品价格波动较大,但经济环境回暖,行业景气度有所回升。华鲁恒升上半年盈利受价格变动贡献显著,原材料成本上涨压力存在。未来,市场需关注需求恢复情况、出口配额变化及主要原料价格走势,把握行业周期性机会。
华鲁恒升研报存在哪些风险提示?
报告显示,德州三期项目因安全评审意见暂未落地,可能延迟,影响资本开支与项目进度。此外,原材料价格波动对盈利贡献较大,若价格持续上涨,可能压缩公司利润空间。同时,研发费用增加及新领域项目投入,也需关注其长期效益与风险。
你可能感兴趣
华鲁恒升:2026年半年度报告
财报2026-08-20
华鲁恒升2026年半年度业绩暨现金分红说明会
未知机构2026-09-08
中泰传媒互联网南方传媒2026年半年报解读会议纪要
未知机构2026-08-24
申万宏源化工 八亿时空2026年半年报业绩解读电话会
未知机构2026-08-17
申万宏源化工 新凤鸣2026年半年报业绩解读电话会
未知机构2026-08-28
申万宏源化工瑞丰新材2026年半年报业绩解读电话会
未知机构2026-08-26
爱尔眼科2026年半年报业绩解读
未知机构2026-08-28
飞龙股份2026年半年报液冷业务解读
未知机构2026-08-20
华创计算机 Agent FDE系列 深信服2026年半年报解读
未知机构2026-08-23
广发电子聚辰股份2026年半年报解读会议纪要
未知机构2026-08-17