猜你想问
震坤行最新增长情况如何?
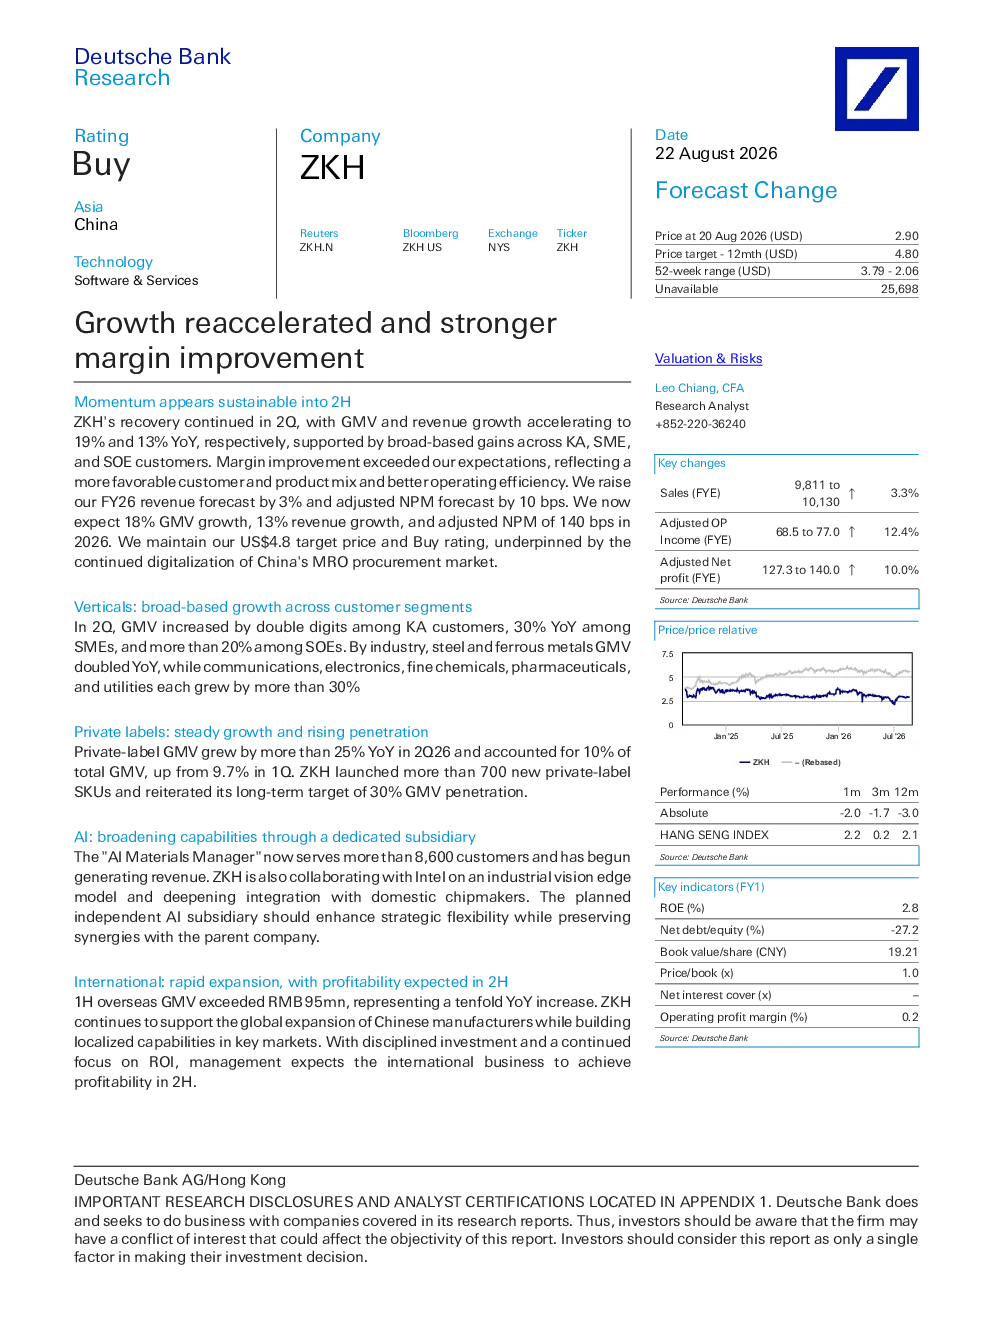
震坤行在2026年第二季度表现强劲,GMV增长18.9%至287.75亿元,收入增长12.8%至244.38亿元。公司毛利率改善超出预期,显示出更有利可图的客户和产品组合以及更好的运营效率。公司在KA、SME和SOE客户方面实现了全面增长,垂直领域也表现出强劲的增长势头。私营品牌GMV稳步增长,渗透率不断提高,AI能力通过专门的子公司得到扩展。国际业务迅速扩张,预计在2026年下半年实现盈利。
报告对震坤行所在赛道有何分析?
报告显示震坤行在多个领域展现出强劲的增长势头。垂直领域增长强劲,私营品牌GMV增长超过25%,占GMV的比例上升到10%。AI能力通过专门的子公司得到扩展,AI材料管理器服务于超过8600家客户并开始产生收入。国际业务迅速扩张,2026年上半年海外GMV超过9.5亿元,同比增长10倍。这些数据显示出中国MRO采购市场持续数字化的趋势,以及公司在多个细分市场的领先地位。
报告重点分析了哪些方向?
报告重点分析了震坤行的增长情况、利润率改善、客户结构、产品组合以及国际业务扩张。具体来看,公司在KA、SME和SOE客户方面实现了全面增长,垂直领域表现出强劲的增长势头。私营品牌GMV稳步增长,渗透率不断提高。AI能力通过专门的子公司得到扩展,AI材料管理器服务于超过8600家客户并开始产生收入。国际业务迅速扩张,预计在2026年下半年实现盈利。
当前市场对震坤行的判断是什么?
当前市场对震坤行的判断是公司增长势头可持续。预计2026年全年GMV增长18%,收入增长13%,调整后净利润率提高140个基点。公司在垂直领域、私营品牌、AI和国际业务方面都展现出强劲的增长势头,并有望在未来实现盈利。这些数据显示出公司在多个细分市场的领先地位和持续的增长潜力。
报告是否存在风险提示?
报告提示震坤行在快速扩张过程中可能面临的风险。例如,国际业务扩张可能面临不同市场的竞争和监管挑战,AI能力的扩展需要持续的研发投入和技术更新。此外,私营品牌和垂直领域的增长虽然强劲,但仍需关注其盈利能力和市场渗透率的稳定性。这些风险需要公司持续关注和管理,以确保长期稳健发展。