猜你想问
这份研报的核心内容是什么?
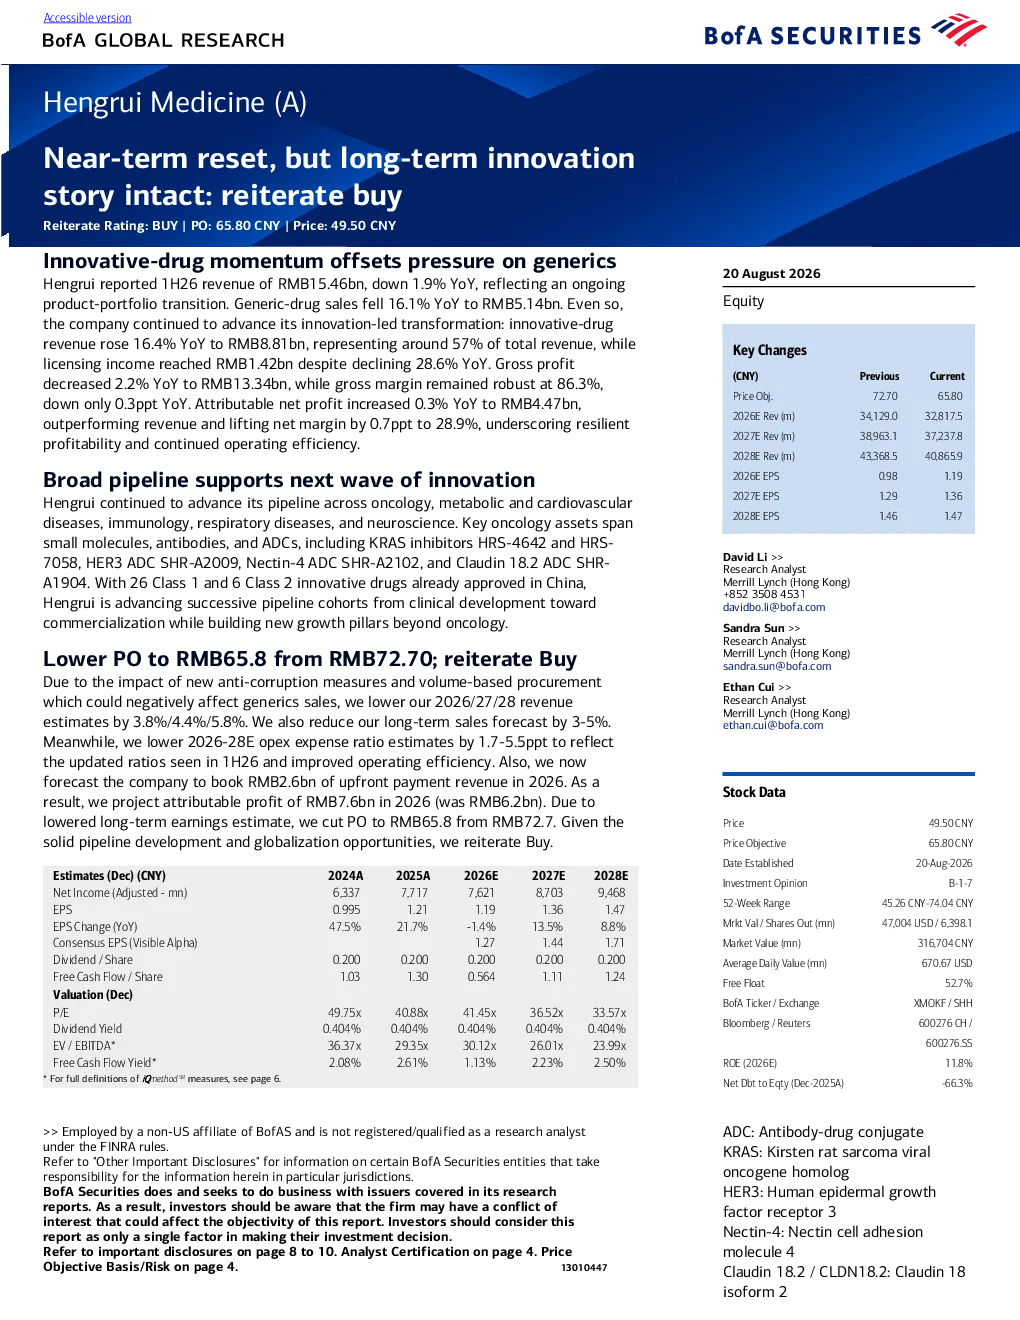
本报告维持对恒瑞医药的“买入”评级,目标价从72.70元下调至65.80元。报告指出公司处于产品组合转型期,创新药收入占比提升至57%,但新反腐败措施和按量采购模式可能对仿制药销售造成压力。因此,下调了2026-2028年收入预测,并将长期销售预测下调3-5%。同时,下调了2026-2028年的运营支出比率预测,预计2026年将获得26亿元人民币的预付款收入。尽管如此,公司创新药势头强劲,管线药物进展顺利,维持“买入”评级。报告下调目标价的主要原因是担忧新反腐败措施和按量采购模式对仿制药销售的负面影响,以及海外扩张缓慢。上调目标价的主要原因是公司创新药销售超预期增长,以及管线药物进展顺利。报告认为,公司创新药销售有望持续加速,外销资产逐步进入后期阶段,公司将获得更多里程碑付款,并且公司防御性较强,具备丰富的催化剂。
医药行业的发展趋势如何?
医药行业正经历从仿制药为主向创新药驱动的转型。随着国内药品集采和反腐败政策的推进,仿制药市场面临价格压力,企业需加速创新药研发以提升竞争力。创新药收入占比提升成为行业普遍趋势,恒瑞医药的创新药收入占比已提升至57%。同时,国际化布局和管线药物进展是行业关键增长点。未来,创新药研发管线丰富、临床进展顺利的企业将更具优势。此外,按量采购模式可能持续影响仿制药销售,企业需调整策略适应新环境。
报告主要分析了哪些方面?
报告主要分析了恒瑞医药的产品组合转型情况,特别是创新药收入占比的提升及其对业绩的影响。报告详细评估了新反腐败措施和按量采购模式对仿制药销售的潜在压力,并据此调整了公司未来几年的收入和销售预测。同时,报告关注了公司创新药管线的进展,包括药物的临床试验状态和未来商业化潜力。此外,报告还分析了公司的海外扩张情况,以及预付款收入对公司现金流的影响。报告最终维持“买入”评级,认为公司创新药势头强劲,具备长期发展潜力。
当前医药市场的现状如何?
当前医药市场处于转型期,政策环境变化显著。药品集采和反腐败政策的实施,导致仿制药价格下降,企业利润空间受到挤压。同时,国家鼓励创新药研发,为创新型企业带来发展机遇。市场上,创新药企凭借研发实力和产品优势,逐步提升市场份额。然而,创新药研发投入大、周期长、风险高,企业需持续投入才能保持竞争力。此外,国际化竞争加剧,企业需积极拓展海外市场以寻求新的增长点。
研报提示了哪些风险?
研报提示的主要风险包括新反腐败措施和按量采购模式对仿制药销售的负面影响。这些政策可能导致仿制药市场份额下降,影响公司短期业绩。此外,海外扩张缓慢也可能限制公司国际市场份额的提升。研发风险方面,创新药研发存在不确定性,临床试验失败或审批延迟可能影响产品上市时间。市场竞争风险也不容忽视,随着更多创新药企进入市场,竞争将更加激烈。最后,宏观经济波动也可能影响医药行业的整体表现。