猜你想问
比亚迪2026年5-6月库存预估是多少?
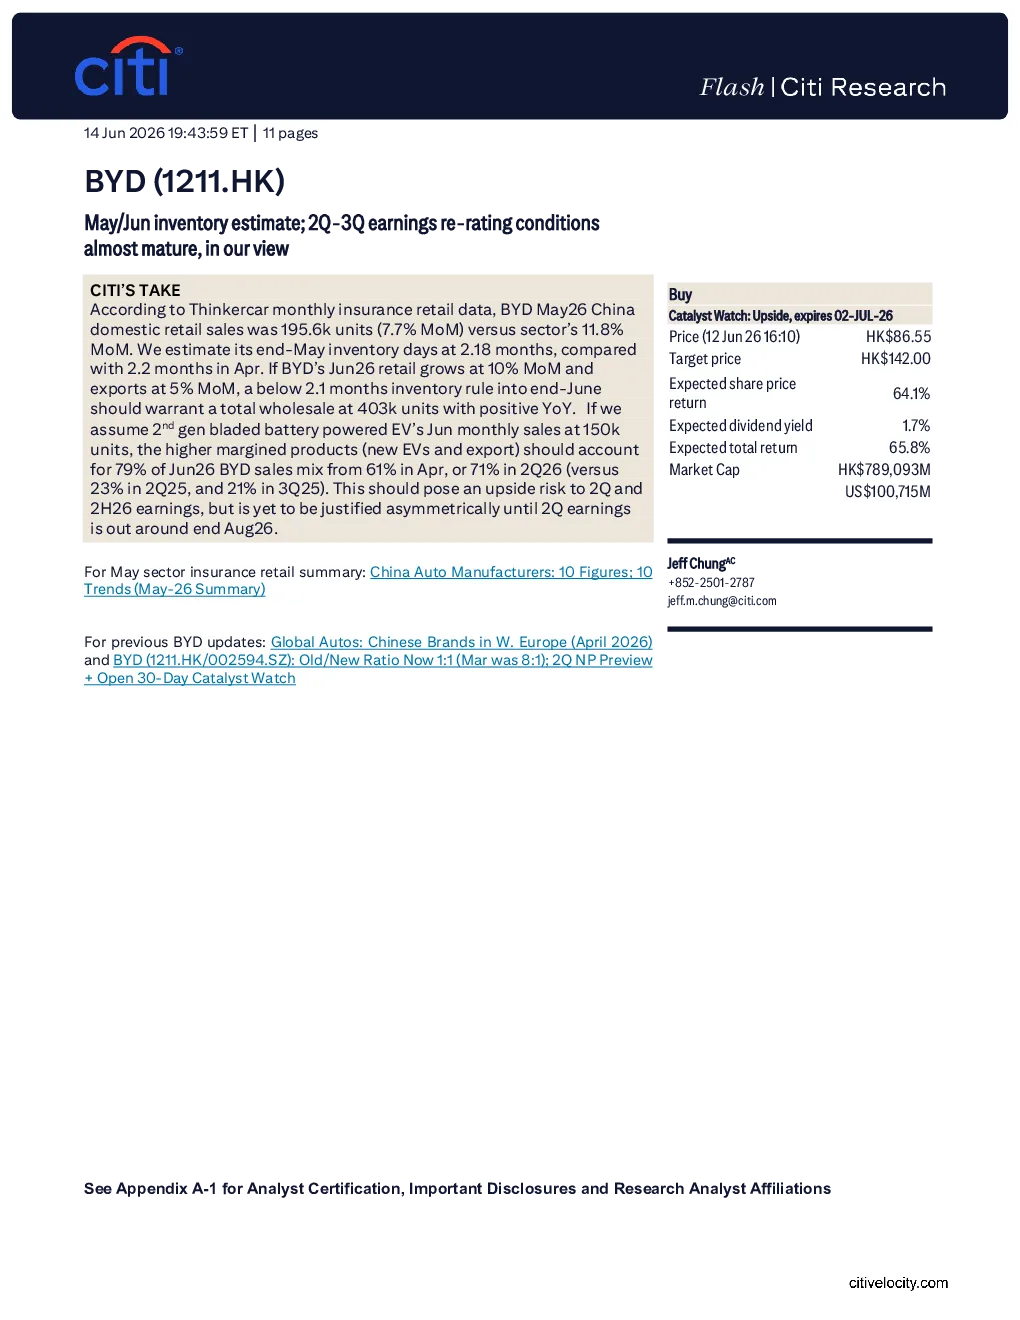
研报预估比亚迪2026年5月库存天数为2.18个月,较4月的2.2个月略有下降。若6月国内零售环比增长10%,出口环比增长5%,则6月底库存天数应低于2.1个月,对应总批发量为40.3万辆,实现同比正增长。
比亚迪2季度-3季度盈利上调条件是否成熟?
报告指出,高利润率产品(新电动汽车和出口)占比提升将推动利润率上行,预计第二代刀片电池电动汽车6月销量为15万辆,占比或从4月的61%提升至79%。但需等待8月底2季度业绩出炉后才能确认。Citibank给予H股和A股“买入”评级,目标价分别为142港元和131元人民币,预期2026年市盈率为30倍,2027年市盈率为25倍。
比亚迪销量及库存现状如何?
BYD 5月国内零售销量为19.56万辆,环比增长7.7%,高于行业11.8%的环比增速。预计5月底库存天数为2.18个月。若6月环比增长10%(国内)和5%(出口),6月底库存天数应低于2.1个月,对应批发量40.3万辆,同比正增长。
比亚迪行业发展趋势如何?
报告关注第二代刀片电池电动汽车销量提升,高利润率产品占比预计从4月的61%提升至79%,或从2季度的71%进一步增加,显著高于2季度的23%和3季度的21%。这表明行业竞争格局中,技术领先企业正加速抢占高利润市场。
比亚迪研报有哪些风险提示?
主要风险包括新能源公交车或光伏业务表现低于预期、天轨业务扩张速度放缓、新一轮资本开支周期延长以及意外现金流问题。这些因素可能影响公司整体业绩表现,需持续关注相关业务进展。
你可能感兴趣
【早间看点】印尼2026年棕榈油产量料增3%-4% USDA美豆25/26年度期末库存预估为2.9亿蒲
国富期货2025-11-17
2014年4季度财报支持本中心观点;大数据将推动新一轮盈利预估上调
信息技术元大证券2015-03-20
比亚迪快讯:2014年第1季度盈利按预期下降; 2014年第2季度前景略有改善
德意志银行2014-04-25
第24届EMSentiment调查:2026年第2季度表现符合预期,2026年第3季度或涨价抵消智能手机疲软;ASIC营收可观,但预期波动带来不确定性;维持持有评级,目标价上调至新台币4250元
汇丰证券2026-07-28
2016年第3季度表现稳健:精炼逆转了第2季度的库存收益
德意志银行2016-10-28
农产品早报:季度库存上调预期促美豆近月上涨,远月因天气良好承压
浙商期货2013-06-27
2季度盈利增长超预期,3季度指引强劲
交银国际2024-08-15
2季度收入和盈利大致符合预期,但3季度指引逊预期
交银国际2025-08-29
3季度业绩大幅上调,估算单羽盈利4元
农林牧渔国泰君安证券2016-10-13
禾赛集团 3季度GAAP盈利超预期,上调全年盈利预测;维持买入
交银国际2025-11-14