猜你想问
这份研报主要讲了什么内容?
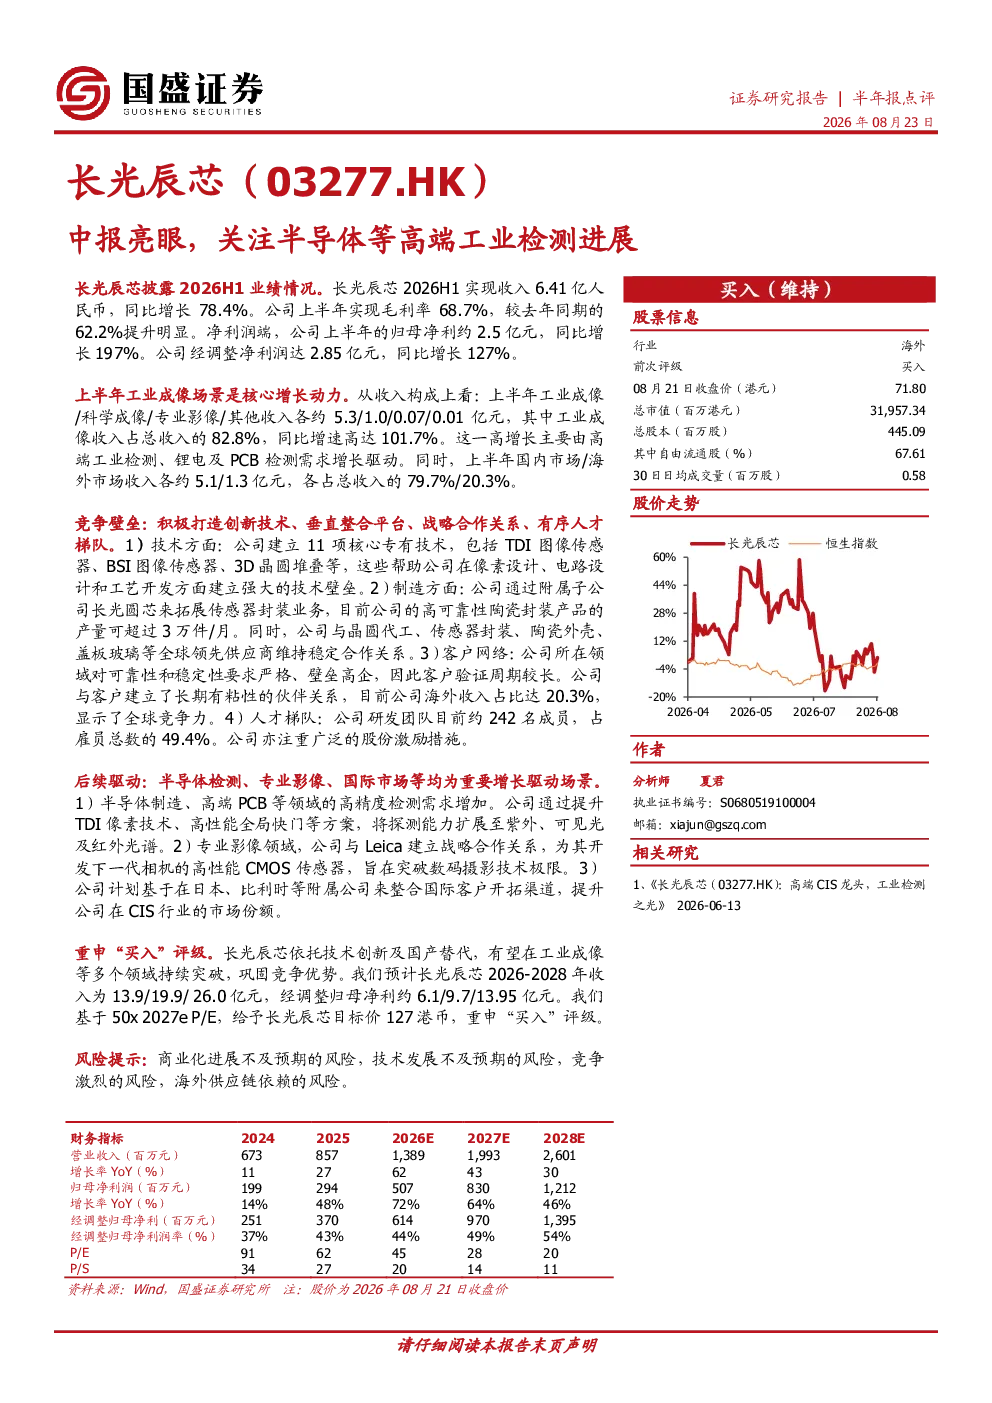
这份研报主要分析了长光辰芯2026年上半年的业绩表现,指出公司收入同比增长78.4%至6.41亿元,毛利率提升至68.7%,归母净利润同比增长197%。报告强调工业成像场景是核心增长动力,工业成像收入占比82.8%,同比增速高达101.7%,主要受高端工业检测、锂电及PCB检测需求增长驱动。公司竞争优势体现在拥有11项核心专有技术、垂直整合平台、全球客户网络和强大的人才梯队。后续驱动因素包括半导体检测、专业影像(与Leica合作开发高性能CMOS传感器)和国际市场拓展。报告重申“买入”评级,目标价127港元,预计2026-2028年收入分别为13.9/19.9/26.0亿元,经调整归母净利约6.1/9.7/13.95亿元。
高端工业检测行业的发展趋势如何?
高端工业检测行业正经历快速发展,主要受半导体、新能源、精密制造等领域需求增长驱动。随着产业升级和技术迭代,对检测精度、效率和智能化水平的要求不断提升,推动行业向高精度、多功能、自动化方向发展。长光辰芯等领先企业凭借技术积累和客户资源,在高端工业检测领域占据优势地位。未来,半导体检测、专业影像等细分市场潜力巨大,同时国际市场拓展也为行业带来新的增长空间。技术壁垒如核心算法、传感器技术等将成为企业竞争的关键。
研报重点分析了哪些方面?
研报重点分析了长光辰芯的业绩增长逻辑、技术竞争优势和未来发展方向。业绩方面,报告详细拆解了公司收入、毛利率、净利润的同比增长情况,并指出工业成像场景是主要增长引擎。技术优势方面,公司拥有11项核心专有技术,并通过垂直整合平台拓展业务,同时与全球客户建立长期合作关系,研发团队占比49.4%。未来展望方面,报告关注半导体检测、专业影像(与Leica合作)和国际市场拓展等驱动因素。此外,报告还提供了2026-2028年的财务预测数据。
当前高端工业检测市场的现状如何?
当前高端工业检测市场呈现供需两旺的态势,主要受下游产业智能化升级需求驱动。一方面,半导体、新能源、精密制造等领域对检测设备的精度和效率要求不断提高,推动市场向高端化发展;另一方面,国产替代趋势明显,长光辰芯等国内企业在技术积累和客户服务方面逐步缩小与国际品牌的差距。市场竞争格局方面,头部企业凭借技术、品牌和客户资源优势占据主导地位,但细分领域仍存在较多机会。同时,供应链安全和人才储备成为行业发展的关键挑战。
研报提示了哪些风险因素?
研报提示了几个关键风险因素。首先,商业化进展的不确定性可能影响公司业绩预期,尤其是在新业务拓展和客户获取方面。其次,技术发展迅速,若公司未能持续保持技术领先,可能面临竞争压力。再次,高端工业检测市场竞争激烈,国内外企业竞争加剧可能压缩利润空间。最后,海外供应链依赖可能受地缘政治等因素影响,带来运营风险。此外,研发投入的持续性和人才流失也是需要关注的潜在问题。