猜你想问
这份研报的核心内容是什么?
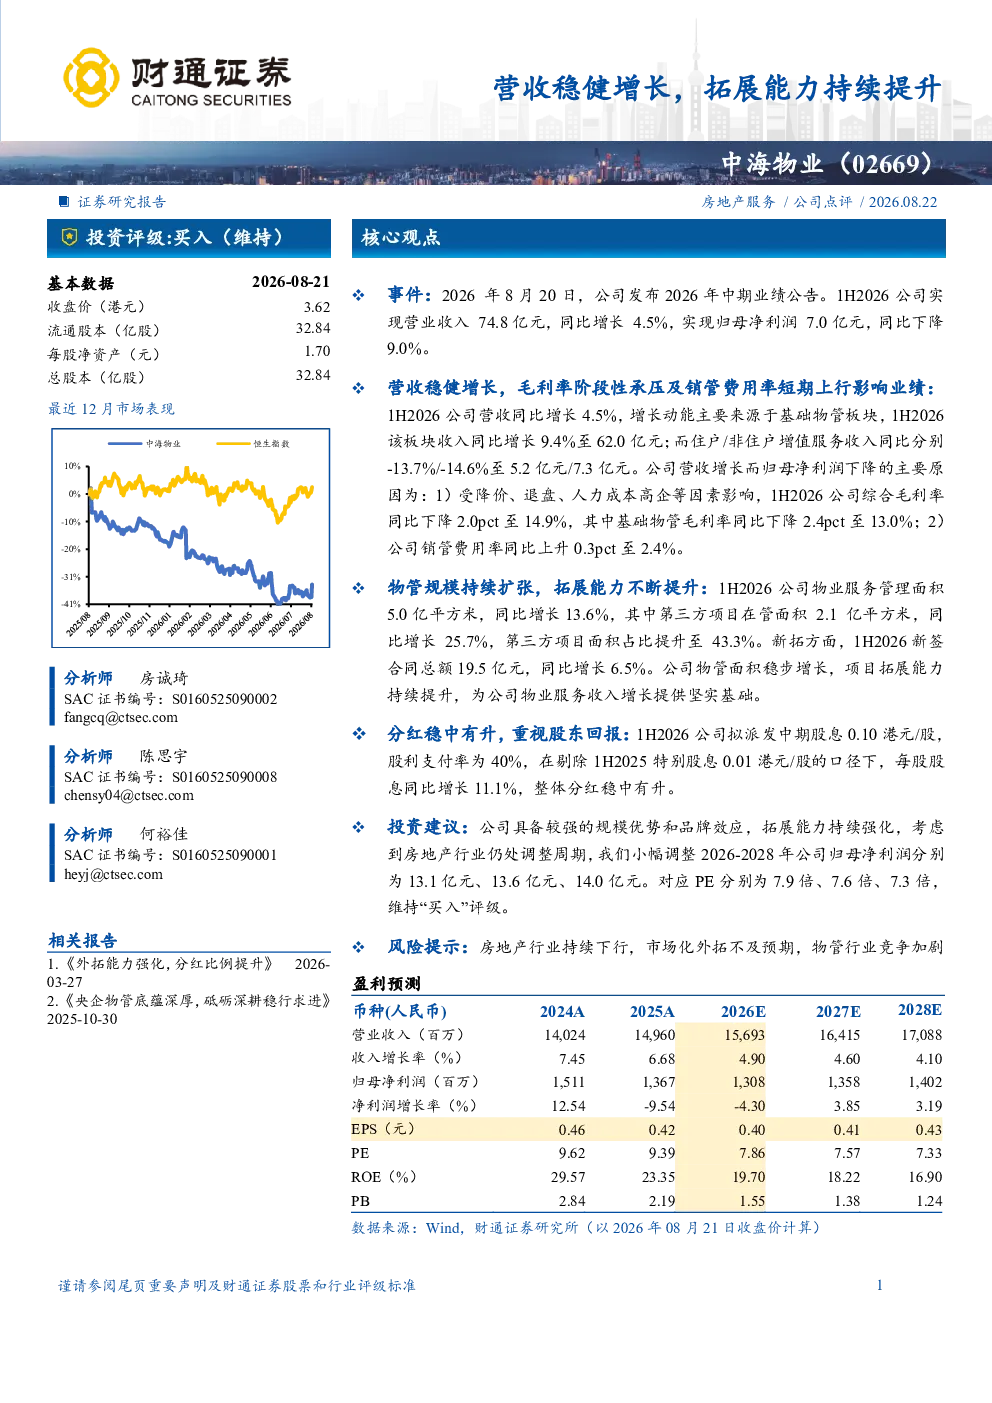
该研报指出中海物业维持“买入”评级,主要基于公司1H2026营收74.8亿元(同比增长4.5%),主要增长来自基础物管板块(同比增长9.4%至62.0亿元)。但净利润同比下降9.0%至7.0亿元,原因是综合毛利率下降2.0pct至14.9%(基础物管毛利率下降2.4pct至13.0%),以及销管费用率上升0.3pct至2.4%。公司物业服务管理面积同比增长13.6%至5.0亿平方米,第三方项目面积占比提升至43.3%,新签合同总额同比增长6.5%。1H2026拟派发中期股息0.10港元/股,股利支付率为40%,剔除特别股息后每股股息同比增长11.1%。分析师小幅调整2026-2028年归母净利润预测分别为13.1亿元、13.6亿元、14.0亿元,对应PE分别为7.9倍、7.6倍、7.3倍。
物业服务行业的发展趋势如何?
物业服务行业正经历转型升级,规模化扩张与精细化运营成为关键。行业集中度提升,头部企业通过拓展第三方项目、增值服务等方式增强竞争力。基础物业管理收入增长放缓,但增值服务潜力巨大,包括智慧物业、社区商业等。第三方项目合作模式日益重要,有助于企业突破地域和规模限制。政策层面鼓励行业整合与创新,但房地产行业波动仍对物业服务企业造成一定影响。
研报主要分析了哪些方面?
研报重点分析了中海物业的财务表现、业务结构及未来展望。财务方面,营收增长主要来自基础物管,但净利润受毛利率和费用率影响下滑。业务结构上,基础物管仍是核心,第三方项目占比提升显示拓展能力强化。未来预测显示公司盈利能力将逐步改善,估值具备吸引力。此外,研报还关注了公司规模优势、品牌效应及在管面积增长等积极因素。
当前物业服务市场的现状如何?
当前物业服务市场呈现规模扩张与竞争加剧并存的态势。头部企业通过并购和自增长扩大市场份额,行业集中度持续提升。基础物业管理服务趋于标准化,价格竞争激烈,企业利润空间受挤压。同时,增值服务成为新的增长点,智慧化、绿色化成为服务升级方向。第三方项目合作成为趋势,有助于企业拓展收入来源,但合作风险需关注。
研报提示了哪些风险?
研报提示的主要风险包括房地产行业下行压力对物业服务企业盈利能力的传导,政策调控可能带来的不确定性,以及市场竞争加剧对企业利润的侵蚀。此外,增值服务拓展的不确定性、第三方项目合作风险以及运营效率提升挑战也是潜在风险点。企业需关注成本控制、服务创新及风险管理,以应对行业变化。