猜你想问
这份研报的核心内容是什么?
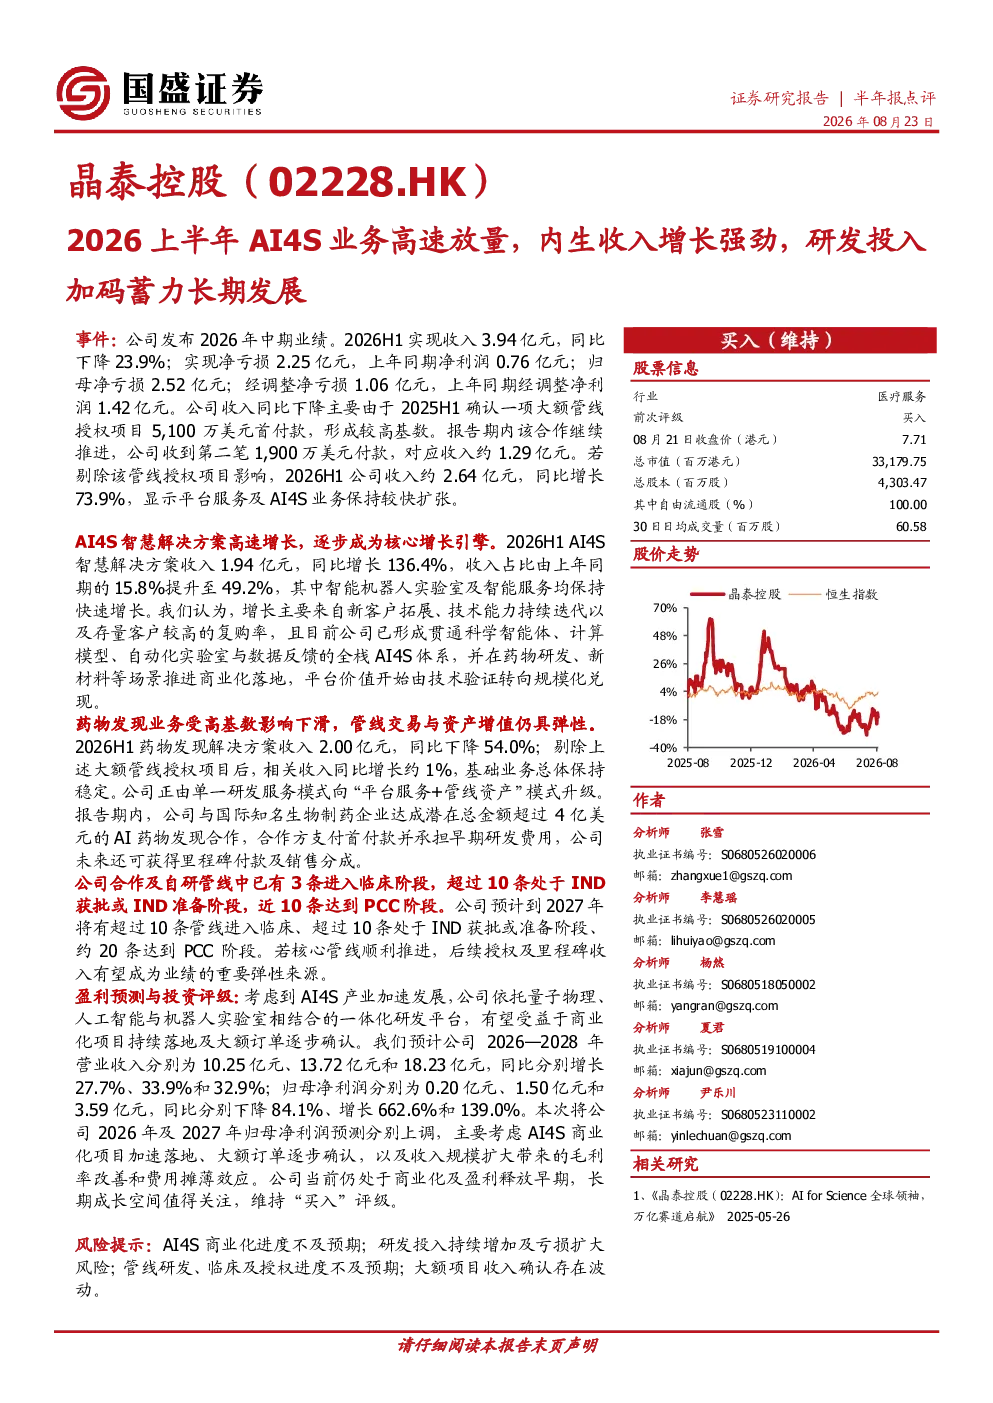
研报显示2026上半年公司业绩受大额管线授权项目首付款影响,整体收入同比下降23.9%,净亏损2.25亿元。但剔除该项目后,AI4S业务实现高速增长,收入同比增长73.9%。AI4S智慧解决方案收入达1.94亿元,同比增长136.4%,占比提升至49.2%,主要得益于新客户拓展、技术迭代和存量客户复购率提升。公司已形成贯通科学智能体、计算模型、自动化实验室与数据反馈的全栈AI4S体系,并在药物研发、新材料等场景推进商业化落地。
AI4S赛道的发展趋势如何?
AI4S赛道正加速发展,公司依托量子物理、人工智能与机器人实验室相结合的一体化研发平台,有望受益于此。AI4S智慧解决方案已成为公司核心增长引擎,收入占比提升显著。行业层面,AI技术在药物研发、新材料等领域的应用正从实验室走向商业化,贯通全栈的AI4S体系为公司在这些场景的推进提供了有力支撑。未来随着技术迭代和商业化落地加速,AI4S产业有望迎来更广阔的市场空间。
研报重点分析了哪些方向?
研报重点分析了公司AI4S业务的增长动力与商业化进展。AI4S智慧解决方案收入大幅增长,主要来自新客户拓展、技术迭代和存量客户复购率提升,已形成全栈AI4S体系。同时,报告也关注了公司从单一研发服务模式向“平台服务+管线资产”模式升级的转型,以及与国际知名生物制药企业达成的AI药物发现合作。此外,管线交易与资产增值的弹性也受到关注,预计未来将成为业绩重要弹性来源。
当前市场对公司的判断是什么?
市场判断公司依托AI4S业务有望受益于产业加速发展。尽管2026上半年受大额管线授权项目首付款影响出现收入和净利润下滑,但AI4S业务内生增长强劲,剔除该项目后收入同比增长73.9%。公司已形成贯通全栈的AI4S体系,并在药物研发、新材料等场景推进商业化落地。未来预计营业收入将保持较快增长,但需关注研发投入增加及亏损扩大的风险。
研报提示了哪些风险?
研报提示的主要风险包括:AI4S商业化进度不及预期;研发投入持续增加及亏损扩大风险;管线研发、临床及授权进度不及预期;大额项目收入确认存在波动。这些风险需关注,特别是AI4S商业化落地和管线研发进展的不确定性,可能对公司未来业绩产生较大影响。