猜你想问
这份研报主要分析了什么内容?
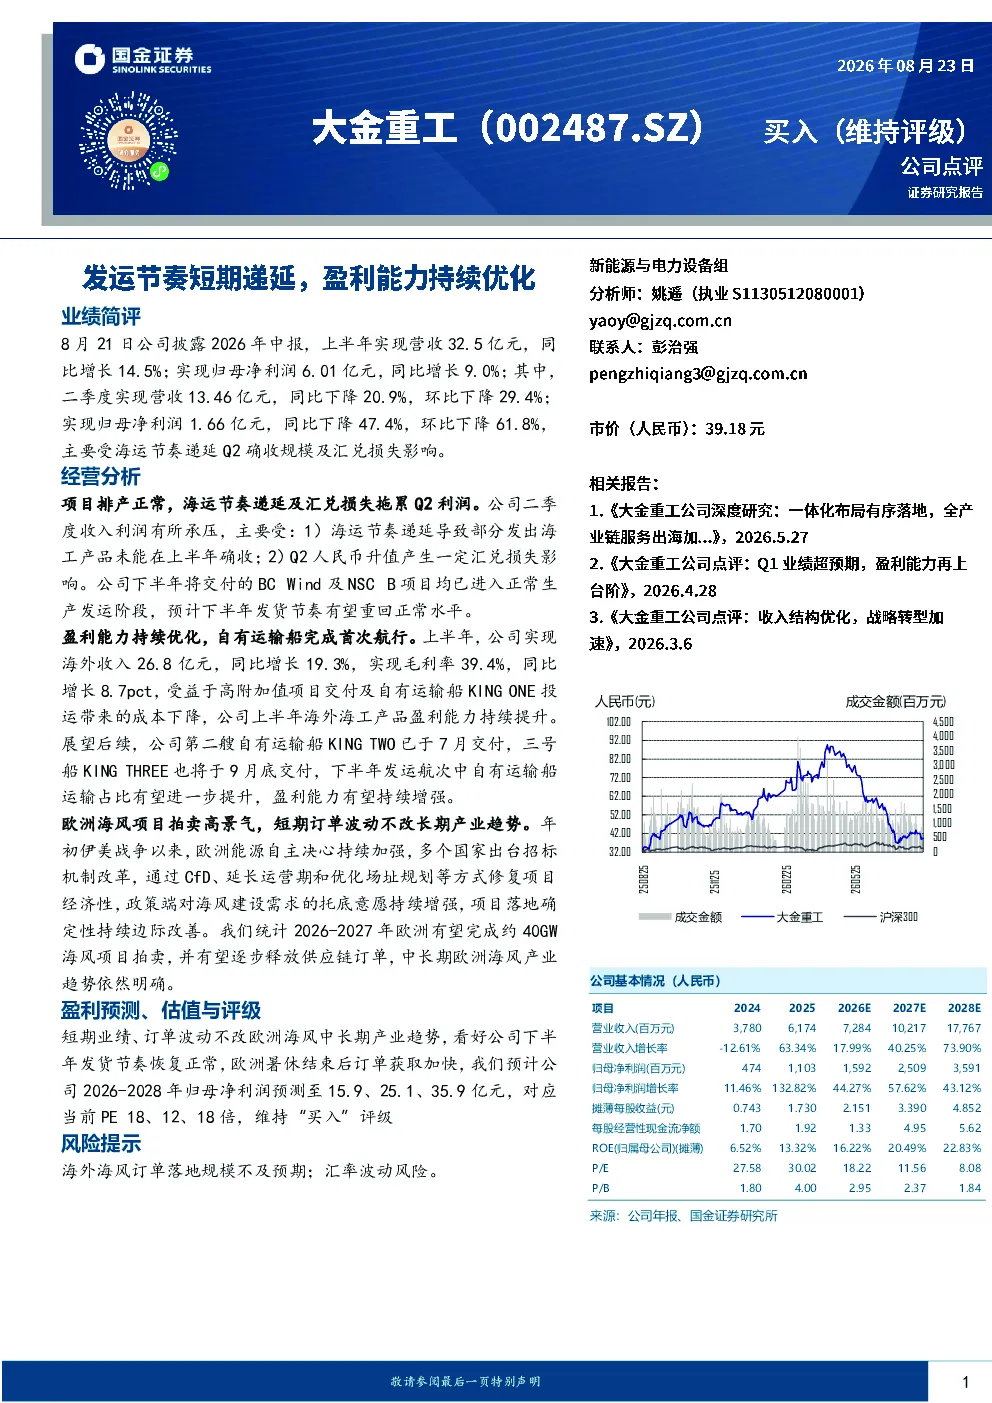
这份研报主要分析了公司2026年上半年的业绩表现,指出由于海运节奏递延及汇兑损失,二季度营收和净利润同比下降,但下半年项目进入正常生产发运阶段,预计发货节奏将重回正常水平。同时,报告强调了公司海外业务毛利率提升及自有运输船带来的成本下降,推动盈利能力持续优化。此外,还分析了欧洲海风项目市场政策支持及中长期发展趋势。
欧洲海风项目市场的发展趋势如何?
欧洲海风项目市场发展趋势明确,政策端通过CfD、延长运营期和优化场址规划等方式修复项目经济性,增强了对海风建设需求的托底意愿,项目落地确定性边际改善。预计2026-2027年欧洲将完成约40GW海风项目拍卖,中长期产业趋势向好。
报告重点分析了哪些方面?
报告重点分析了公司项目排产及利润影响,指出海运节奏递延导致二季度收入利润承压,下半年BC Wind及NSC B项目已进入正常生产发运阶段。同时,报告强调了海外业务毛利率提升及自有运输船带来的成本下降,推动海外海工产品盈利能力提升,自有运输船运输占比有望提升。
研报对市场现状有何判断?
研报指出短期业绩和订单波动不改欧洲海风中长期产业趋势,看好公司下半年发货节奏恢复正常及欧洲暑休结束后订单获取加快。欧洲能源自主决心加强,多国出台招标机制改革,政策端对海风建设需求的托底意愿持续增强,项目落地确定性边际改善。
研报提示了哪些风险?
研报提示的主要风险包括海外海风订单落地规模不及预期,以及汇率波动风险。公司海外业务收入占比高,受汇率波动影响较大,需关注汇率变动对公司盈利能力的影响。同时,海外海风项目市场存在不确定性,订单落地规模可能不及预期,需持续关注市场变化。
你可能感兴趣
特高压交付短期节奏偏慢,降本增效持续提升盈利能力
中泰证券2025-12-21
盈利能力短期承压,经营管理持续优化
交通运输太平洋证券2019-10-29
2024Q2财报点评:盈利释放节奏或将持续,AI矩阵优化经营
华创证券2024-08-30
2021年三季报点评:均衡生产节奏保持,盈利能力持续改善
国防军工国信证券2021-10-31
25年三季报点评盈利能力持续提升,关注收入端转正节奏
中泰证券2025-10-26
保持积极拓店节奏,盈利能力有望持续提升
兴证国际2023-09-04
盈利能力持续修复,资本开支节奏放缓
国金证券2022-08-19
盈利能力短期承压,“涨价+优化”推动预期向好
基础化工大同证券2026-05-08
Q1收入短期承压,盈利能力稳步优化
家用电器西南证券2023-04-30
季报点评:营收短期承压,盈利能力优化
家用电器国盛证券2024-10-25