猜你想问
这份研报主要讲了什么内容?
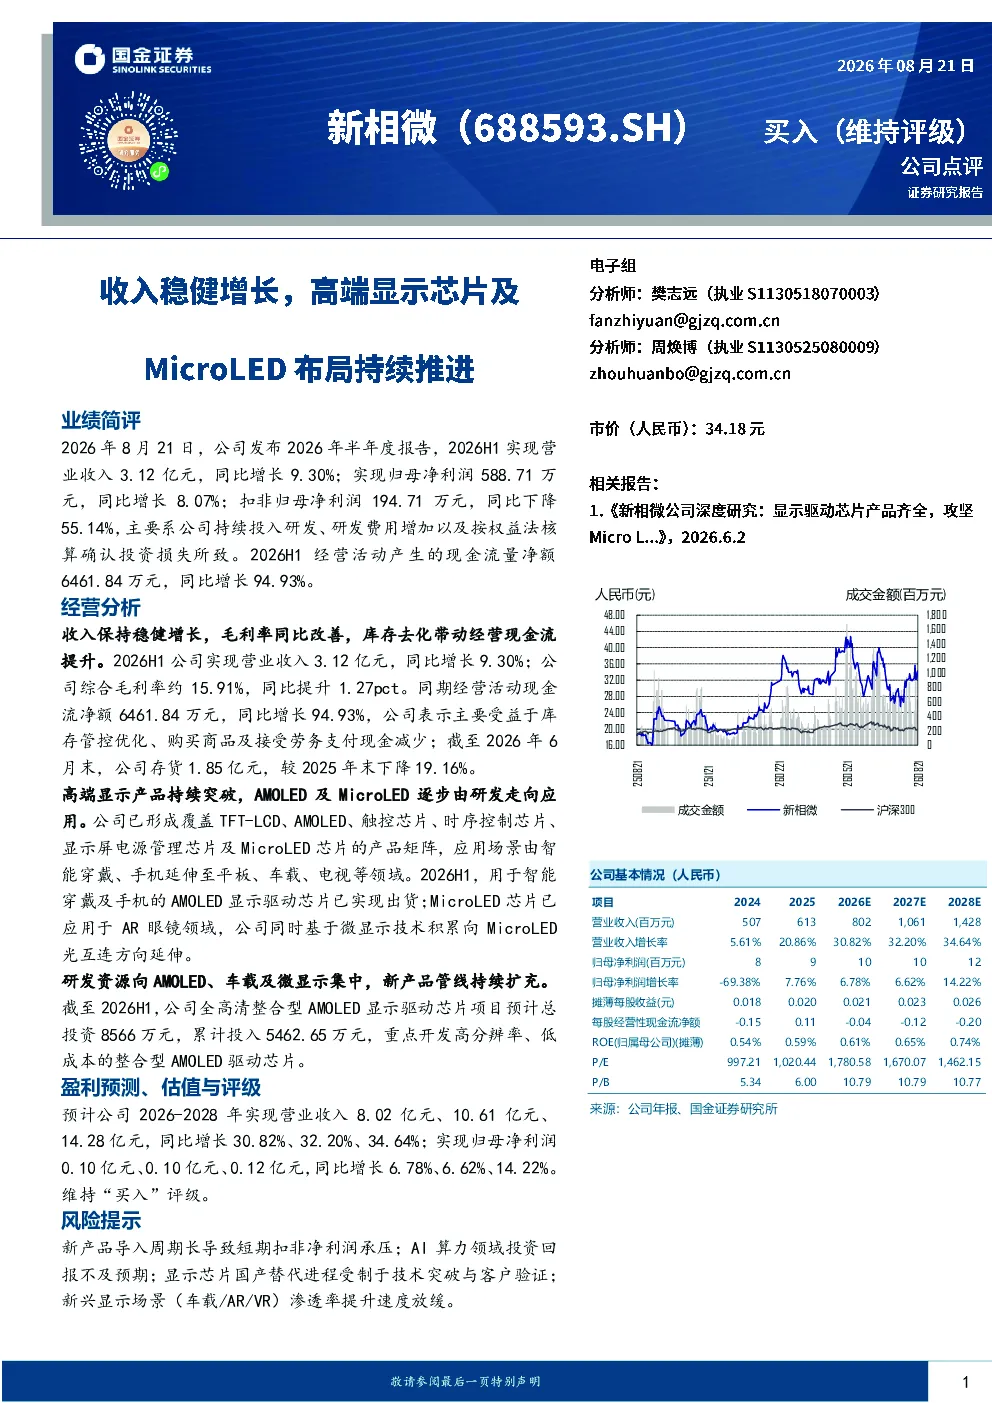
这份研报分析了新相微2026年半年度业绩,显示公司实现营业收入3.12亿元,同比增长9.30%;归母净利润588.71万元,同比增长8.07%。报告重点介绍了公司在高端显示芯片领域的进展,特别是AMOLED和MicroLED产品的研发与应用,AMOLED芯片已出货,MicroLED芯片应用于AR眼镜。同时,报告还提及公司产品矩阵覆盖TFT-LCD、AMOLED、触控芯片等,应用场景拓展至平板、车载、电视等。研发投入向AMOLED、车载及微显示集中,全高清整合型AMOLED显示驱动芯片项目累计投入5462.65万元。预计2026-2028年营业收入将分别达到8.02亿元、10.61亿元、14.28亿元,归母净利润分别为0.10亿元、0.10亿元、0.12亿元。
高端显示芯片赛道的发展趋势如何?
高端显示芯片赛道正朝着更高分辨率、更低成本、更广应用场景的方向发展。AMOLED和MicroLED作为下一代显示技术,正逐步从研发走向应用。AMOLED芯片已实现出货,MicroLED芯片已应用于AR眼镜,并延伸至光互连方向。产品矩阵不断丰富,覆盖TFT-LCD、AMOLED、触控芯片等,应用场景拓展至平板、车载、电视等。研发投入持续增加,例如全高清整合型AMOLED显示驱动芯片项目累计投入5462.65万元,重点开发高分辨率、低成本芯片。未来,随着技术突破和客户验证的推进,国产替代进程将加速。
研报重点分析了哪些方面?
研报重点分析了新相微的收入与利润增长情况,2026年半年度实现营业收入3.12亿元,同比增长9.30%;归母净利润588.71万元,同比增长8.07%。毛利率约15.91%,同比提升1.27pct;存货1.85亿元,较2025年末下降19.16%。报告还详细介绍了公司在高端显示产品方面的进展,包括AMOLED及MicroLED的从研发到应用,以及产品矩阵的拓展。此外,报告强调了研发投入的集中方向,即向AMOLED、车载及微显示集中,并提及全高清整合型AMOLED显示驱动芯片项目的投入情况。最后,报告给出了未来三年营业收入和归母净利润的预测,并维持“买入”评级。
当前高端显示芯片市场的现状如何?
当前高端显示芯片市场正处于快速发展阶段,AMOLED和MicroLED技术逐渐成熟并开始商业化应用。AMOLED芯片已实现出货,MicroLED芯片已应用于AR眼镜等高端设备。市场竞争激烈,国内外厂商纷纷加大研发投入,推动技术突破和产品迭代。新相微作为国内领先的显示芯片企业,在高端显示领域布局持续推进,产品矩阵覆盖TFT-LCD、AMOLED、触控芯片等,应用场景不断拓展。然而,新产品导入周期长、技术突破和客户验证仍需时间,市场渗透率提升速度存在不确定性。
研报中提到了哪些风险提示?
研报中提到了几个风险提示。首先,新产品导入周期长可能导致短期扣非净利润承压,因为研发投入增加、投资损失及权益法核算等因素会影响短期盈利。其次,AI算力领域的投资回报可能不及预期,需要关注投资效果。第三,显示芯片国产替代进程受技术突破与客户验证制约,虽然国产替代是大趋势,但仍需克服技术难关和获得客户认可。最后,新兴显示场景(车载/AR/VR)渗透率提升速度可能放缓,需要关注市场接受度和应用拓展情况。这些风险因素需要投资者关注。