猜你想问
强达转债的基本信息有哪些?
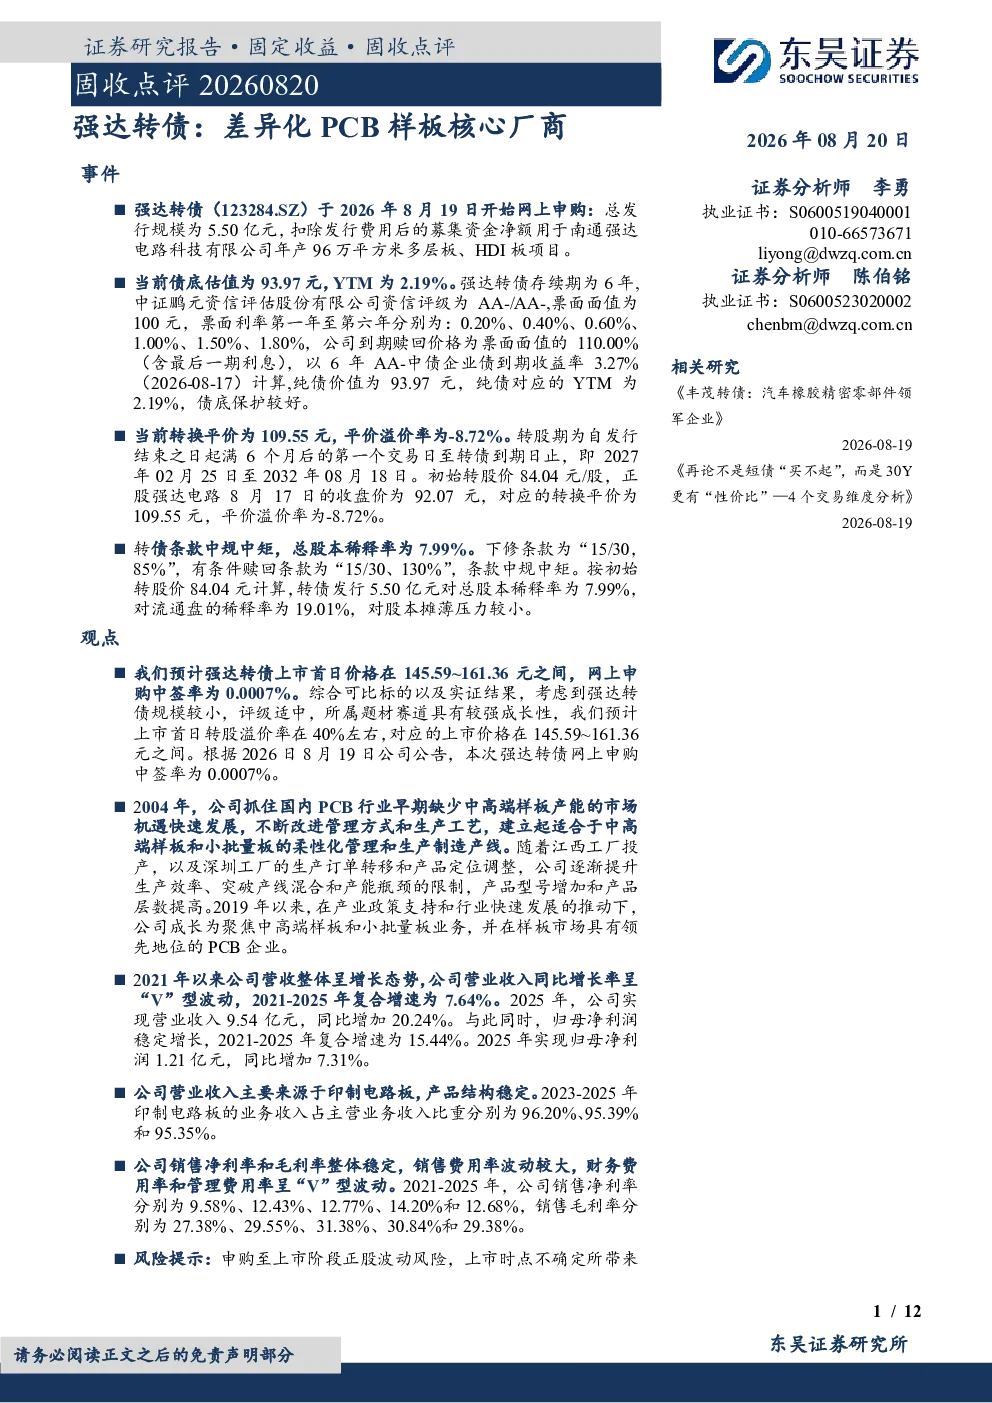
强达转债发行规模5.50亿元,债底估值93.97元,YTM 2.19%,评级AA-/AA-,票面利率递增,到期赎回价110元。转换平价109.55元,平价溢价率-8.72%,转股期2027年2月25日至2032年8月18日。转债条款中规中矩,总股本稀释率7.99%,原股东优先配售比例70.74%
电子设备行业发展趋势如何?
电子设备行业持续受益于5G、AI、物联网等新兴技术的渗透,PCB样板作为电子设备制造的关键环节,需求稳定增长。强达电路作为行业领先者,正加速布局AI服务器、新能源汽车等新兴领域,通过技术升级和产能扩张,强化竞争优势。全球供应链重构背景下,外销占比提升,海外业务有望实现可持续增长
报告重点分析了哪些方向?
报告重点分析了强达电路的正股基本面,包括其发展历程、财务表现、业务结构及费用率。公司自2004年切入中高端样板市场,2019年已成为行业领先者。2021年以来营收增长7.64%,2025年营收目标9.54亿元。PCB业务占比96.20%,高端产品占比提升,毛利率改善。销售净利率12.68%,毛利率29.38%
当前市场对强达电路的判断是什么?
当前市场对强达电路的判断主要基于其稳健的财务表现和行业领先地位。公司营收持续增长,毛利率和净利率表现良好,内销需求稳定,外销占比提升。受益于全球供应链重构,海外业务增长潜力较大。公司在AI服务器、新能源汽车等新兴领域的布局,进一步增强了其未来增长的可观性
研报提示了哪些风险?
研报提示了正股波动风险、上市时点机会成本、违约风险及转股溢价率主动压缩风险。正股价格波动可能影响转债投资收益,上市时点选择不当可能带来机会成本。转债条款虽中规中矩,但仍需关注违约风险。此外,转股溢价率主动压缩可能影响转债估值水平
你可能感兴趣
首次覆盖报告:二十五年深耕PCB,差异化打造HDI领先厂商
电子设备国盛证券2020-11-01
公司首次覆盖报告:国内PCB样板与IC载板龙头,AI浪潮点燃新增长
电子设备信达证券2023-08-11
崇达转债申购价值分析:专注PCB小批量板的细分龙头
电子设备国信证券2017-12-15
样板、小批量PCB龙头,IC载板业务厚积薄发
电子设备华安证券2022-04-21
调研报告:PCB样板龙头,积极布局半导体材料
电子设备西南证券2015-03-19
国内PCB样板行业龙头企业
电子设备上海证券2010-05-28
PCB样板龙头,IC载板迎来大突破
电子设备中泰证券2022-01-24
国内最大的PCB样板制造商
电子设备国都证券2010-05-28
晨会聚焦:兴森科技(002436):PCB样板龙头,IC载板迎来大突破
中泰证券2022-01-26
“大单品”厂商齐重视 广西样板市场先行
食品饮料安信证券2014-09-22