猜你想问
这份报告主要分析了什么内容?
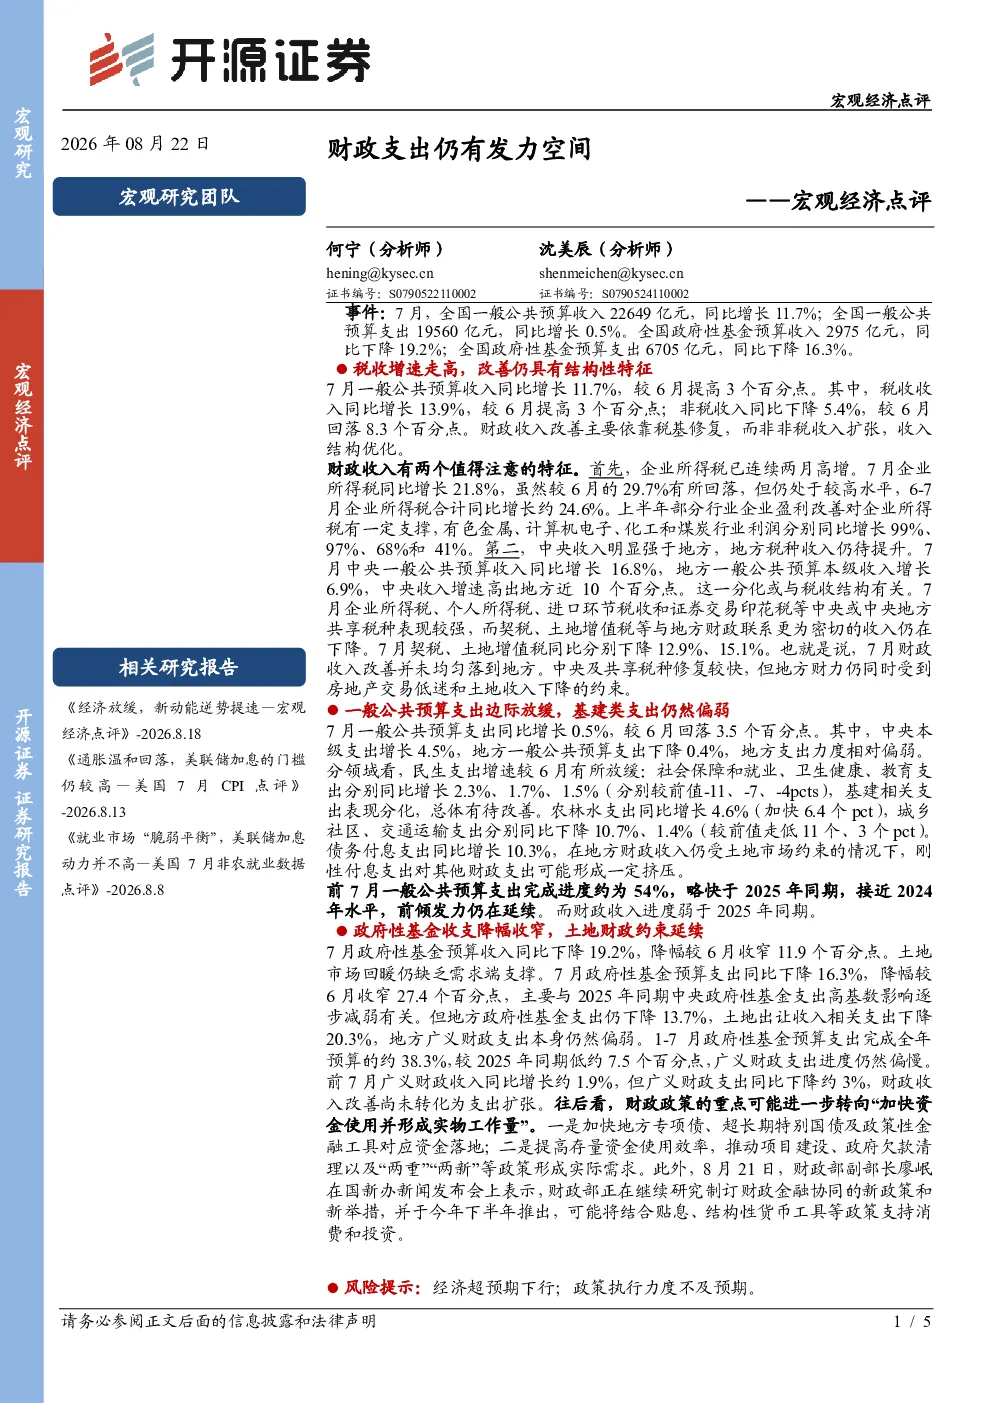
本报告主要分析了7月中国公共预算收入和支出的情况。数据显示,税收收入增长13.9%主要依靠税基修复,而非非税收入扩张。企业所得税连续两月高增,中央收入明显强于地方。一般公共预算支出同比增长0.5%,基建类支出偏弱,民生支出增速放缓,债务付息支出增长10.3%。政府性基金预算收入和支出均同比下降,土地财政约束延续。报告指出,财政政策重点可能转向加快资金使用并形成实物工作量,包括加快专项债、超长期特别国债及政策性金融工具落地,提高存量资金使用效率。8月财政部可能推出财政金融协同政策支持消费和投资。
财政政策未来可能有哪些发展趋势?
根据报告分析,财政政策未来可能呈现以下发展趋势:一是加快资金使用效率,推动专项债、超长期特别国债及政策性金融工具落地,形成更多实物工作量;二是提高存量资金使用效率,盘活财政资金;三是可能推出财政金融协同政策,通过金融手段支持消费和投资增长。这些政策方向旨在应对当前经济下行压力,促进经济平稳运行。具体政策落地情况需持续关注。
报告中重点分析了哪些方面?
报告重点分析了以下几个方面:一是公共预算收支情况,包括收入增长结构、支出增速变化及中央与地方收入差异;二是政府性基金收支变化,反映土地财政约束延续的影响;三是财政政策方向,强调加快资金使用效率、推动专项债落地及形成实物工作量的重要性;四是8月可能的财政金融协同政策,旨在支持消费和投资。这些分析为理解当前财政政策及未来经济走向提供了重要参考。
当前经济市场现状如何判断?
根据报告数据,当前经济市场呈现以下特点:一是财政收入保持增长,但增速放缓,支出增速也明显下降,显示经济复苏基础尚不稳固;二是基建类支出偏弱,民生支出增速放缓,反映财政资源分配的结构性问题;三是土地财政约束延续,地方政府财政压力加大。整体来看,经济仍面临下行压力,但财政政策正在积极调整以应对挑战。市场需关注政策落地效果及后续经济数据变化。
报告中提示了哪些风险?
报告提示了以下主要风险:一是经济超预期下行,可能导致财政收支压力进一步加大;二是政策执行力度不及预期,专项债落地、资金使用效率提升等方面可能存在障碍。这些风险可能影响财政政策效果及经济复苏进程。投资者需密切关注经济数据和政策动向,以评估潜在风险。