猜你想问
这份报告的核心内容是什么?
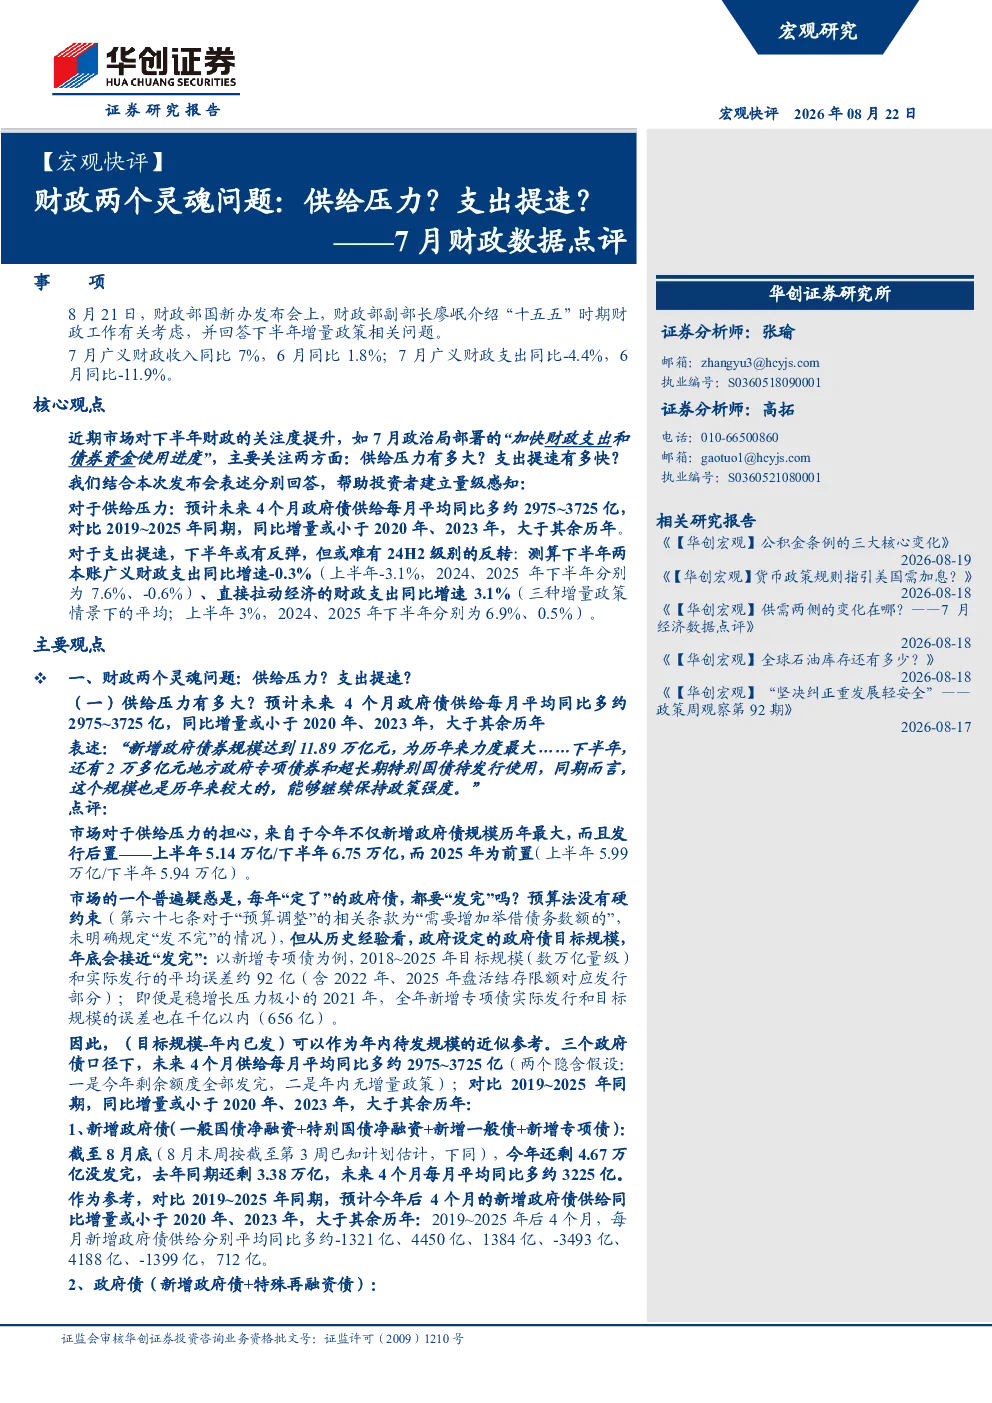
本报告分析了7月财政数据,重点关注供给压力和支出提速两个核心问题。报告指出未来4个月政府债供给将同比增加约2975~3725亿元,支出增速或有小幅反弹但难现大幅反转。收入端税收增速创近期新高,主要受价格上行、股市活跃及外贸增势拉动。支出端7月增速回落,但财政部强调加快特别国债发行使用,专项债和新型金融工具协同发力,下半年支出或受支撑。
财政政策对金融行业有何影响?
报告指出下半年财政政策或有反弹,供给压力可控,支出增速将边际改善。金融行业需关注政策落地和资金使用效率,特别是特别国债发行使用、专项债及新型金融工具的协同发力可能带来新的业务机会。同时,财政部消除税收政策“洼地”的要求可能影响地方财政补贴,需警惕地方财政压力对金融业务的影响。
报告重点分析了哪些方向?
报告重点分析了7月财政收支情况及下半年财政政策走向。收入端关注税收增速创近期新高及其驱动因素,支出端分析7月增速回落原因及财政部应对措施。此外,报告还关注政府性基金收支变化、新增专项债和特别国债发行使用情况,以及财政金融协同新政策,如1000亿专项资金和拓宽贴息优惠。
当前财政市场现状如何判断?
当前财政市场呈现供给压力可控但支出增速放缓的特点。7月税收收入增速创近期新高,但支出增速回落,1-7月支出进度低于预算。下半年财政支出增速或有反弹,但难现大幅反转,主要受特别国债发行使用、专项债和新型金融工具支撑。市场需关注政策落地和资金使用效率,警惕地方财政压力对金融市场的影响。
本报告有哪些风险提示?
报告提示需关注政策落地和资金使用效率风险,特别是特别国债发行使用、专项债和新型金融工具的实际效果可能不及预期。此外,地方财政补贴政策调整可能带来新的不确定性,需警惕地方财政压力对金融业务的影响。同时,全球经济环境变化也可能影响国内财政政策实施效果,需保持警惕。
你可能感兴趣
6月财政数据点评:财政两大灵魂问题:佛系重演?发力缺钱?
华创证券2023-07-19
9月财政数据点评:收入回升支出放缓,4季度债券供给压力有限
国盛证券2025-10-18
2023年7月财政数据快评:收支仍然偏弱支出或将提速
国信证券2023-08-24
2019年前三季度财政数据点评:财政收入增速反弹支撑支出提速
招商银行2019-10-21
2022年3月财政数据点评:收入放缓、支出提速,3月财政稳增长明显加力
东方金诚2022-04-24
12月财政数据点评:收入达标,支出提速
华创证券2019-01-24
5月财政数据点评:科技与民生类支出提速
信息技术开源证券2025-06-20
4月财政数据点评:收入改善,支出提速
国盛证券2025-05-21
8月财政数据点评:支出持续提速,“续力”或是关键
国金证券2023-09-17
一季度财政数据点评:收入回落,支出提速
国联证券2022-04-21