猜你想问
这份研报的核心内容是什么?
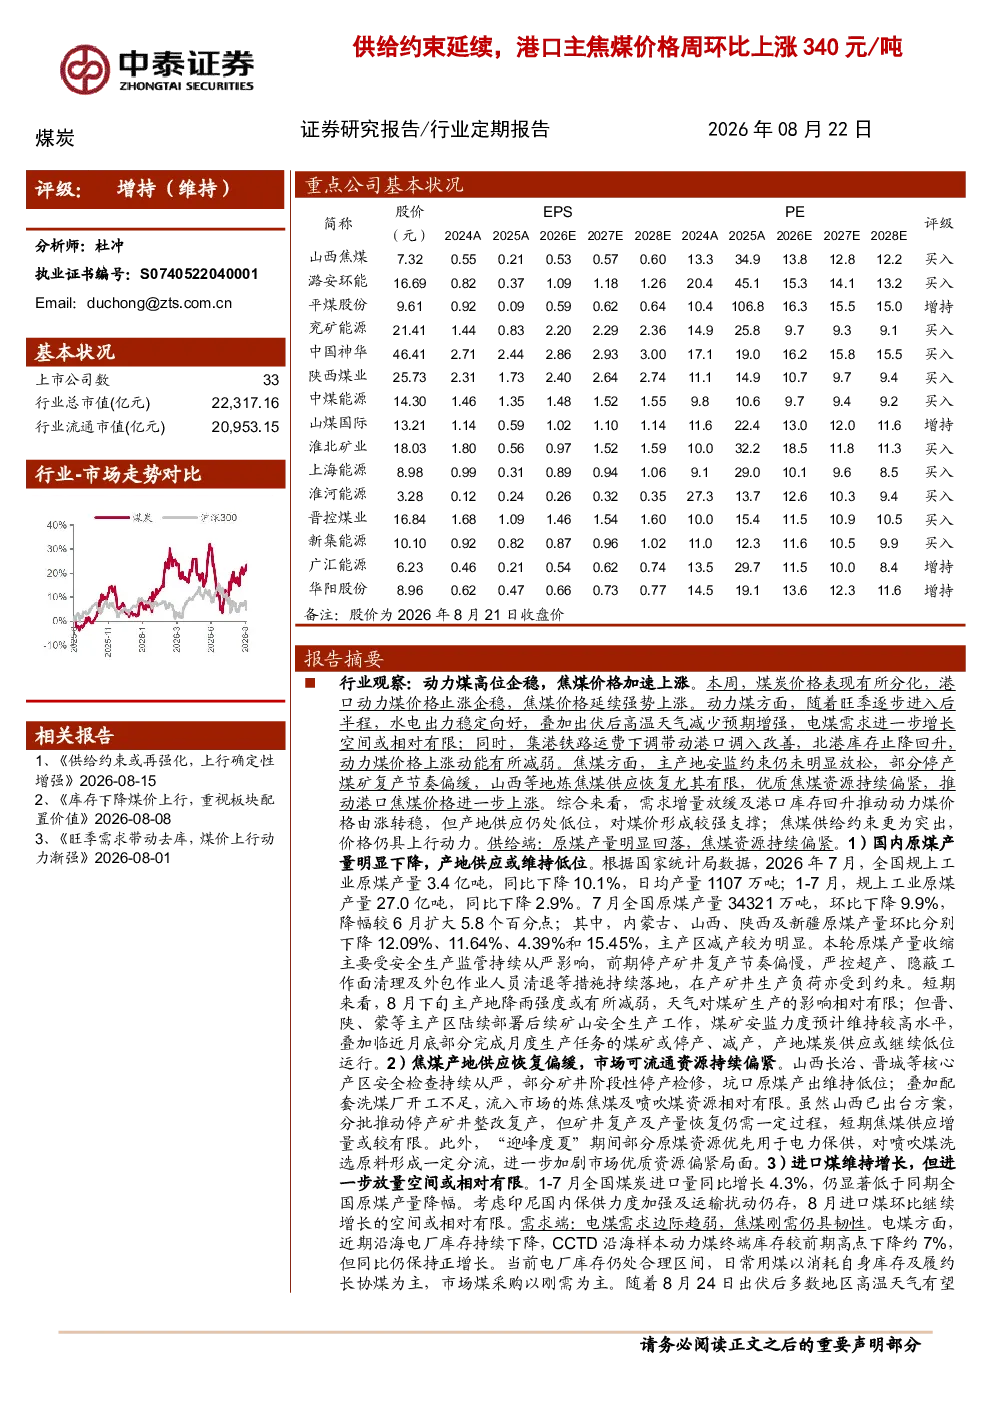
本报告分析煤炭行业供给、需求及库存情况。动力煤方面,旺季进入后半程,水电出力稳定,出伏后高温天气减少预期增强,电煤需求增长空间有限;港口铁路运费下调带动港口调入改善,北港库存止降回升,价格上涨动能减弱。焦煤方面,主产地安监约束未放松,部分停产煤矿复产偏缓,优质焦煤资源持续偏紧,推动港口焦煤价格上涨。原煤产量明显回落,焦煤资源持续偏紧;进口煤维持增长,但放量空间有限。电煤需求边际趋弱,焦煤刚需仍具韧性;北港动力煤库存止降转增,短期或继续累积。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示,动力煤价格高位企稳,焦煤价格加速上涨。国内原煤产量受安全生产监管影响明显下降,主产区减产明显;焦煤产地供应恢复偏缓,市场可流通资源持续偏紧;“迎峰度夏”期间部分原煤资源优先用于电力保供,加剧优质资源偏紧。电煤需求边际趋弱,但钢厂非电煤刚性消耗仍处较高水平,原料煤补库需求对焦煤价格形成支撑。煤炭板块高股息、低估值吸引力强,基于国内供需格局向好判断,叠加地缘冲突升级、油价高位带动煤炭及煤化工替代需求释放,煤价有望超预期运行。
报告重点分析了哪些方向?
报告重点分析了煤炭行业的供给端、需求端和库存端。供给端显示,国内原煤产量受安全生产监管影响明显下降,主产区减产明显;焦煤产地供应恢复偏缓,市场可流通资源持续偏紧;“迎峰度夏”期间部分原煤资源优先用于电力保供,加剧优质资源偏紧。需求端显示,电煤需求边际趋弱,但钢厂非电煤刚性消耗仍处较高水平,原料煤补库需求对焦煤价格形成支撑。库存端显示,北港动力煤库存止降转增,短期或继续累积。
当前煤炭市场现状如何判断?
当前煤炭市场现状显示,动力煤价格高位企稳,焦煤价格加速上涨。主产地安监约束未放松,部分停产煤矿复产偏缓,优质焦煤资源持续偏紧,推动港口焦煤价格上涨。国内原煤产量受安全生产监管影响明显下降,主产区减产明显;焦煤产地供应恢复偏缓,市场可流通资源持续偏紧。电煤需求边际趋弱,但钢厂非电煤刚性消耗仍处较高水平,原料煤补库需求对焦煤价格形成支撑。北港动力煤库存止降转增,短期或继续累积。
研报提示了哪些风险?
研报提示了政策限价风险、煤炭进口放量、宏观经济大幅失速下滑、第三方数据可信性风险、研报信息更新不及时风险。政策限价可能影响煤炭价格走势;煤炭进口放量可能加剧国内市场供应压力;宏观经济大幅失速下滑可能影响煤炭需求;第三方数据可信性风险可能影响报告结论的准确性;研报信息更新不及时风险可能导致分析结果与市场实际情况存在偏差。