猜你想问
GLP-1药物市场增长逻辑是什么?
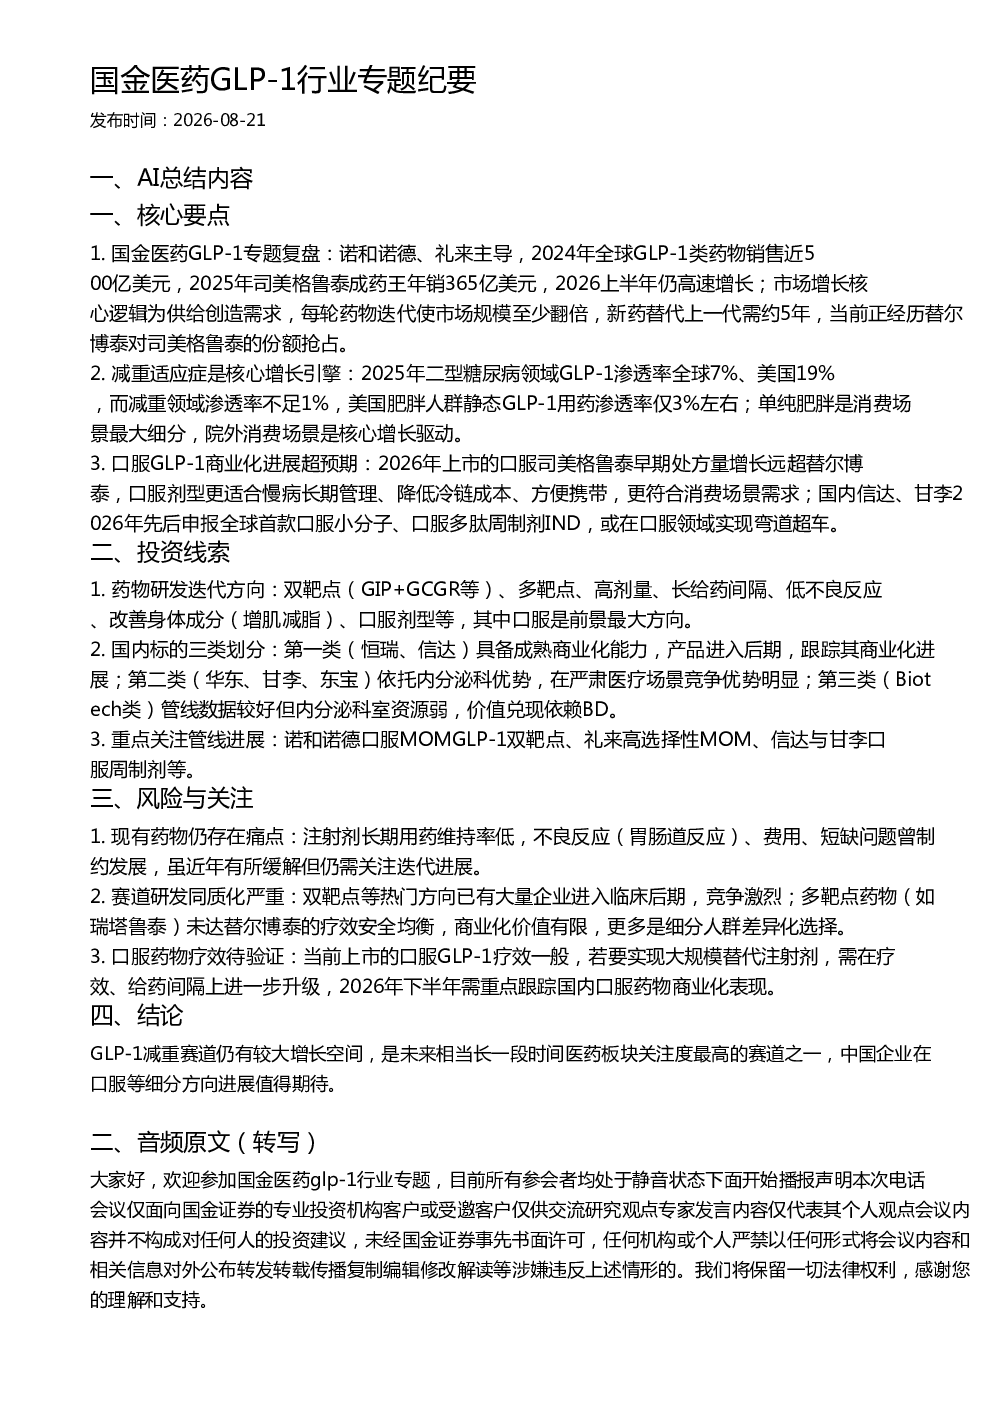
GLP-1药物市场增长的核心逻辑是“供给创造需求”,每轮药物迭代使市场规模至少翻倍,新药替代上一代需约5年。当前正经历替尔泊泰对司美格鲁泰的份额抢占,预计2026上半年仍高速增长。
GLP-1赛道核心增长引擎是什么?
减重适应症是GLP-1赛道的核心增长引擎。2025年二型糖尿病领域GLP-1渗透率全球7%、美国19%,而减重领域渗透率不足1%,美国肥胖人群静态GLP-1用药渗透率仅3%。单纯肥胖是消费场景最大细分,院外消费场景是核心增长驱动。
报告重点分析了哪些研发方向?
报告重点分析了药物研发迭代方向,包括双靶点(GIP+GCGR等)、多靶点、高剂量、长给药间隔、低不良反应、改善身体成分(增肌减脂)、口服剂型等,其中口服剂型是前景最大的方向。国内信达、甘李2026年先后申报全球首款口服小分子、口服多肽周制剂IND,或在口服领域实现弯道超车。
GLP-1市场现状如何?
GLP-1市场正经历替尔泊泰对司美格鲁泰的份额抢占,预计2026上半年仍高速增长。减重领域渗透率不足1%,美国肥胖人群静态GLP-1用药渗透率仅3%,市场潜力巨大。口服GLP-1商业化进展超预期,2026年上市的口服司美格鲁泰早期处方量增长远超替尔泊泰。
GLP-1赛道存在哪些风险?
GLP-1赛道存在现有药物仍存在痛点的风险,如注射剂长期用药维持率低,不良反应、费用、短缺问题曾制约发展。赛道研发同质化严重,双靶点等热门方向竞争激烈。口服药物疗效待验证,当前上市的口服GLP-1疗效一般,需在疗效、给药间隔上进一步升级。
你可能感兴趣
国金医药麦许(MASH)行业专题纪要
未知机构2026-08-26
国金医药 胰岛素行业专题研究报告
未知机构2026-08-10
国金医药慢阻肺行业专题投资研究
未知机构2026-08-19
重磅!【国金医药】新冠专题更新:国内第九版新冠诊疗
未知机构2022-03-16
国金医药:手术机器人专题 开启出海破局新阶段
未知机构2026-08-27
重磅!【国金医药】新冠专题更新:国内第九版新冠诊疗方案更新,继续
未知机构2022-03-15
国金医药特宝生物2026年半年报业绩交流会纪要
未知机构2026-08-19
国盛医药小核酸药物行业专题:奇点已至:小核酸药物迈向平台多维布局新纪元
医药生物国盛证券2026-03-26