猜你想问
报告主要分析了哪些成长价值轮动框架?
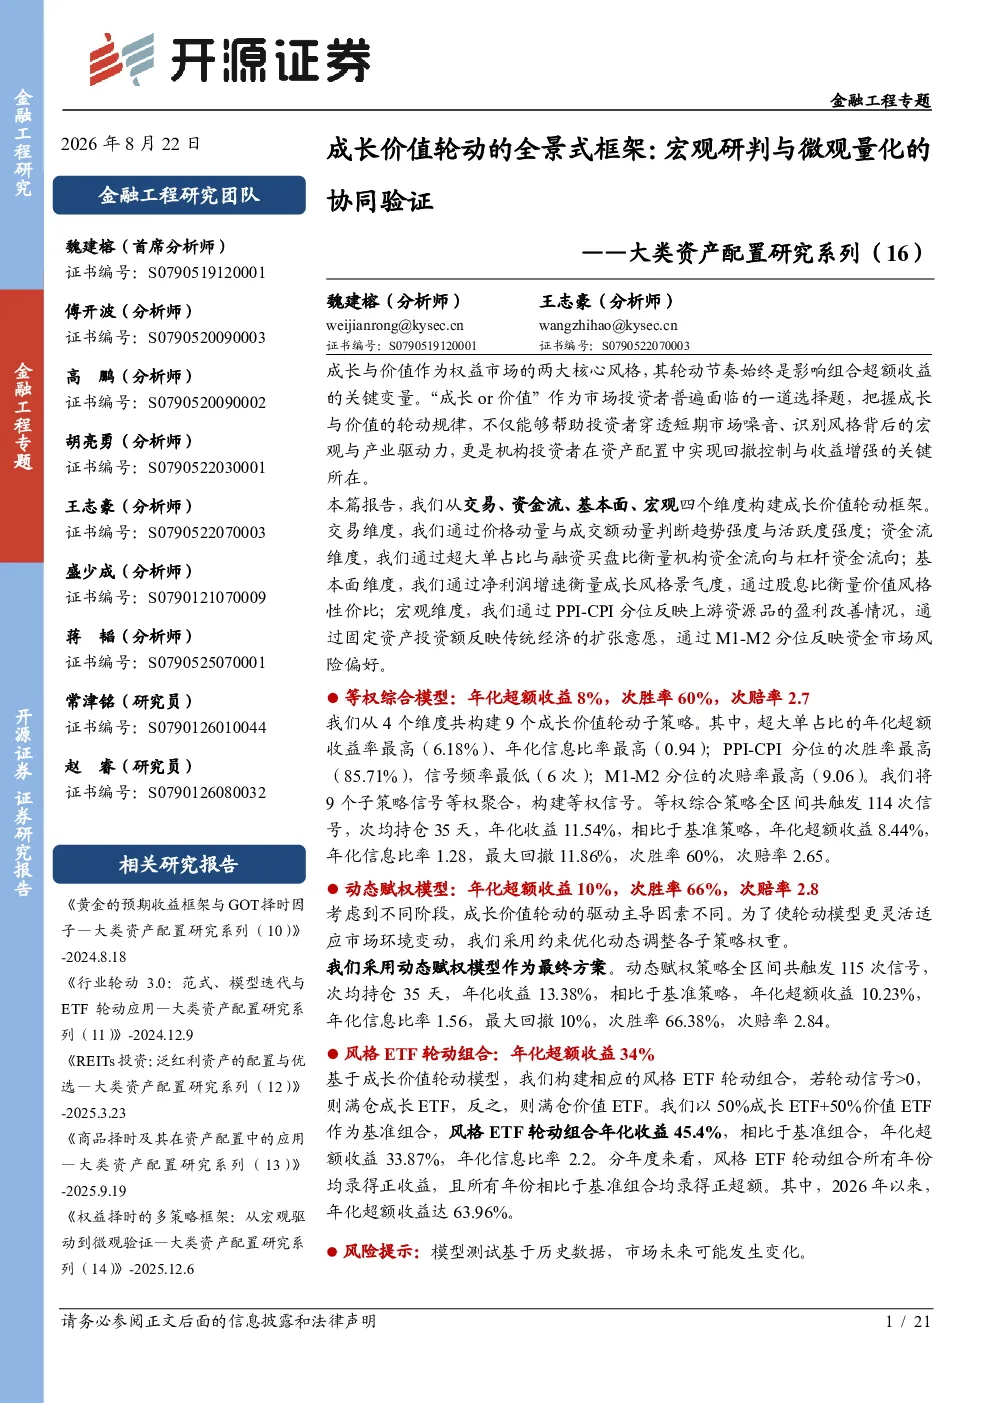
报告从交易、资金流、基本面、宏观四个维度构建成长价值轮动框架。交易维度通过价格动量与成交额动量判断趋势强度与活跃度;资金流维度通过超大单占比与融资买盘比衡量机构资金流向与杠杆资金流向;基本面维度通过净利润增速衡量成长风格景气度,通过股息比衡量价值风格性价比;宏观维度通过PPI-CPI分位、固定资产投资额、M1-M2分位反映上游资源品盈利改善、传统经济扩张意愿、资金市场风险偏好。
成长价值轮动对投资策略有何影响?
报告基于构建的框架提出投资策略,通过分析不同维度的数据,识别成长与价值风格的轮动节奏,从而指导大类资产配置。例如,超大单占比策略年化超额收益率最高,PPI-CPI分位策略次胜率最高,M1-M2分位策略次赔率最高,这些策略可作为投资组合的参考。动态赋权模型通过优化调整各子策略权重,更灵活适应市场变化,年化超额收益更高。
报告对成长价值风格的分析有何特点?
报告对比了不同成长价值代理指标的效果,如300成长vs300价值、创业板+科创50vs红利低波等,结果显示策略3年化超额收益34.13%。报告构建了风格ETF轮动组合,年化超额收益34%,所有年份均录得正收益和正超额。这表明通过成长价值轮动模型,可以有效捕捉市场风格变化,构建具有超额收益的投资组合。
当前市场环境下,成长价值轮动有何表现?
报告基于历史数据构建模型,分析成长价值轮动在不同市场环境下的表现。通过交易、资金流、基本面、宏观四个维度的数据,识别市场风格变化趋势。例如,超大单占比策略表现突出,PPI-CPI分位策略胜率较高,M1-M2分位策略赔率较低。这些数据反映了市场在不同经济周期下的风格偏好变化,为投资者提供了参考。
投资成长价值轮动策略需注意哪些风险?
模型测试基于历史数据,市场未来可能发生变化。投资成长价值轮动策略需注意市场环境变化可能影响策略有效性。报告中的模型和策略均基于历史数据构建,未来市场可能存在不确定性。投资者在应用报告中的策略时,需结合当前市场环境进行综合判断,并注意风险管理。模型测试的历史数据不代表未来表现,投资者需谨慎决策。