猜你想问
本周尿素市场价格走势如何?
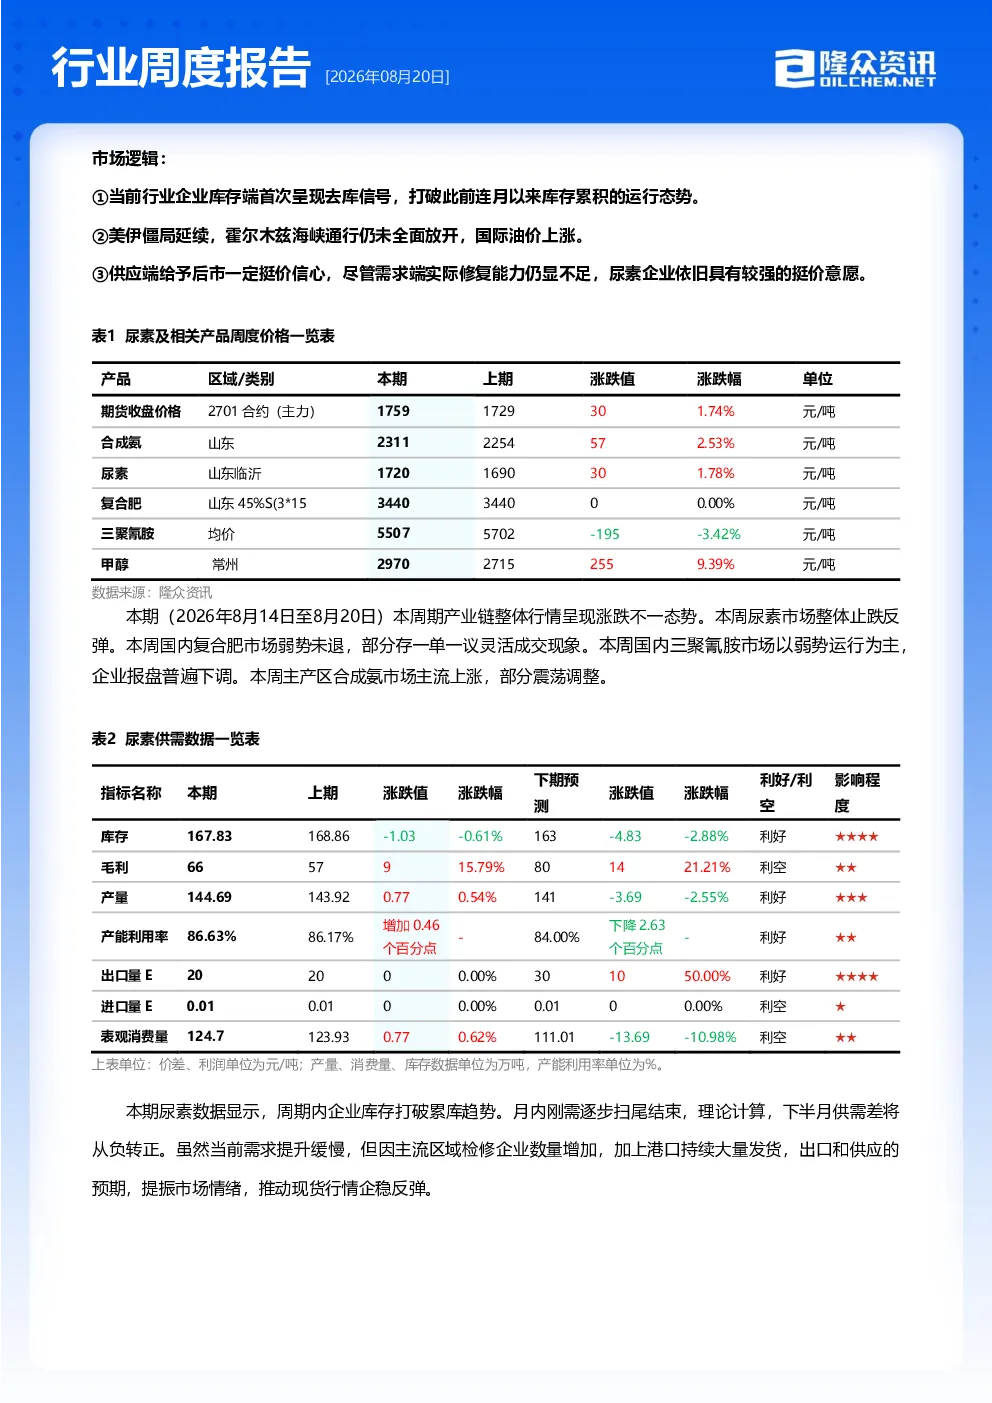
本周尿素市场整体止跌反弹,山东中小颗粒主流出厂价格至1670-1720元/吨,均价环比上调35元/吨。国际尿素市场FOB中国小颗粒为360美元/吨,较上期下降5美元/吨;FOB中东小颗粒375美元/吨,较上期上调5美元/吨。价格回升主要受企业库存温和去库及部分企业检修带动市场阶段性成交好转等因素影响。
尿素行业供需平衡情况如何?
企业库存打破连月以来累库趋势,呈现温和去库,但绝对值仍处同期高位。港口库存增加明显,局部企业检修带动市场阶段性成交好转。下周供需差将从负转正,但内需偏弱与库存高企制约了上行空间。当前尿素行业整体供需关系仍较紧张,但短期内价格上行压力有限。
尿素行业成本利润分析有哪些特点?
尿素理论生产成本利润分析显示,晋城市场价格洗小块1320元/吨,尿素企业成本推算约为2009元/吨。国内尿素毛利分析显示,固定床利润为-177元/吨,新型煤气化利润66元/吨,天然气利润-263元/吨。尿素行业利润66元/吨,环比上涨15.79%,合成氨行业利润-22元/吨,环比增加77.55%。不同工艺路线利润差异明显,行业整体盈利能力有所改善。
尿素市场当前库存情况怎样?
中国尿素企业总库存量167.83万吨,环比下降1.03万吨,环比减少0.61%。尿素港口样本库存量为96.27万吨,环比增加24.84万吨,涨幅34.78%。企业库存温和去库但绝对量仍处高位,港口库存增加明显。库存水平对市场价格的制约作用持续显现,短期内价格大幅上涨可能性较低。
尿素行业未来市场风险有哪些?
尿素行业未来市场风险主要包括出口放量节奏不及预期、秋肥备货启动延迟及日产变化等因素。农业追肥空档期持续,复合肥开工低位,内需改善有限。企业库存仍处高位,去库持续性存疑。此外,原料煤价格上涨也对行业盈利能力构成压力。需密切关注这些因素变化对市场的影响。
你可能感兴趣
农化及维生素行业周度分析报告:尿素微涨,三聚氰胺大涨,华鲁恒升将直接受益
基础化工红桃32016-08-19
尿素周度报告
国泰君安期货2025-06-29
能源化工尿素周度报告
国泰君安证券2025-06-22
尿素周度报告:供需驱动不大,预计延续区间波动
创元期货2025-08-03
尿素周度报告:供应高位,追肥需求逐渐步入尾声
创元期货2024-07-15
尿素周度报告:新增投产逐步兑现,价格承压
创元期货2024-07-21
尿素周度报告:4月上旬高日产难有下降
创元期货2024-03-31
尿素周度报告
中航期货2024-04-19
能源化工尿素周度报告
基础化工国泰君安期货2025-07-27
尿素产业链周度报告:尿素盘面区间波动
招商期货2026-05-31