猜你想问
这份研报主要分析了哪些期货品种的表现?
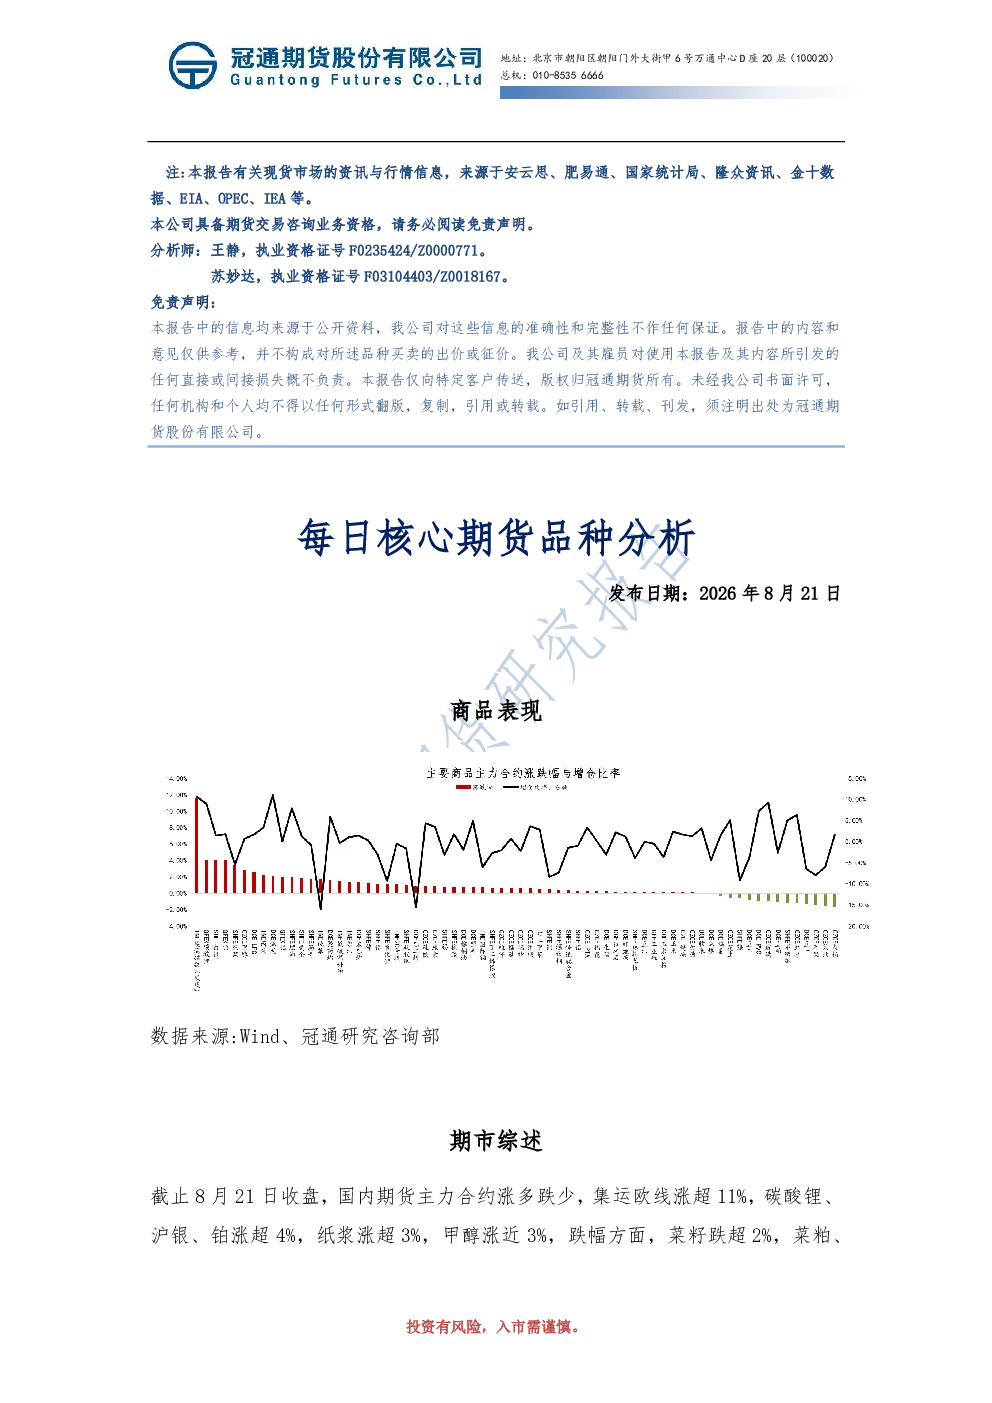
本报告重点分析了国内期货主力合约的涨跌情况,涵盖了多个核心品种。上涨品种包括集运欧线(涨超11%)、碳酸锂(涨超4%)、沪银(涨超4%)、铂(涨超4%)、纸浆(涨超3%)、甲醇(涨近3%);下跌品种包括菜籽(跌超2%)、菜粕(跌超1%)、菜油(跌超1%)、苹果(跌超1%)、豆一(跌超1%)、红枣(跌超1%)、不锈钢(SS)(跌超1%)。此外,还分析了股指期货和国债期货的表现,股指期货普遍上涨,国债期货普遍下跌。
报告对沪铜的基本面和后市趋势有何分析?
报告指出,沪铜基本面延续紧张格局,铜矿端多发扰动,海外铜矿产量预期减少,再生铜票据成本上升,利废企业压低再生铜原料价格,阳极板采购难度不减。8月电解铜产量预计113.9万吨,环比上升1.1%,但受冶炼厂检修和再生铜原料紧缺影响,产量环比走弱。铜管市场需求量表现价差,铜价上涨后选择观望,开工率下行,后续以销定产为主。市场对加息反应钝化,盘面消化了加息预期,但基本面紧平衡及铜关税预期仍支撑价格,虽铜虹吸减缓,仓单增加,但整体趋势未改。行情偏强为主,高价易有调整,易涨难跌。
碳酸锂的供需情况和价格走势如何?
报告显示,碳酸锂库存大幅去化,连续去化支撑行情价格,宁德时代枧下窝复产逐渐开始,盘面情绪松动。本周碳酸锂产量增加,锂辉石原料减少,锂云母及盐湖产量抬升,但8月盐湖冶炼企业将启动检修。全产业链库存均呈现去化水平,上游去化至11486吨,下游去库至35515吨,社会库存去库至86392吨。财政部等三部门发布电池消费税调整公告,2026年9月起执行2%税率,2027年9月上调至4%,政策滑坡但下游需求仍展现韧性。8月主要磷酸铁锂厂家排产情况+3.4%,市场进入“金九银十”车销旺季,动力需求存在确定性支撑。下游备货需求跟进,金九银十后需求量仍有韧性,低库存刺激及旺季预期推动价格上涨,但高位仓单增加,价格临近压力位,预计低位震荡。
报告如何看待当前原油市场的现状和风险?
报告指出,EIA数据显示,美国原油库存增加,成品油库存去库较少,整体油品库存继续增加。霍尔木兹海峡关闭,美国封锁伊朗,阿联酋暂停与伊朗贸易往来,美国计划对伊朗实施经济制裁。谅解备忘录到期未重启谈判,霍尔木兹海峡未开放,阿布扎比国家石油公司削减对亚洲客户的原油销售。沙特阿美恢复在海峡内部原油装船作业,美军建立航运通道。曼德海峡方面,胡塞武装袭击沙特油轮,乌克兰无人机袭击俄罗斯炼油设施。近期原油价格上涨,关注霍尔木兹海峡通航进展,地缘反复,原油波动大,需注意控制风险。
研报对期货市场的风险提示有哪些?
报告提示,当前期货市场存在多重风险因素。地缘政治风险方面,霍尔木兹海峡和曼德海峡的通航问题仍需关注,美国对伊朗的制裁可能加剧地区紧张局势。宏观经济方面,全球经济增长放缓可能影响商品需求。政策风险方面,电池消费税调整等政策变化可能对相关品种价格产生影响。此外,部分品种如沪铜、碳酸锂等高位仓单增加,价格面临调整压力。投资者需密切关注市场动态,合理控制仓位,防范潜在风险。