猜你想问
这份研报主要分析了哪些核心内容?
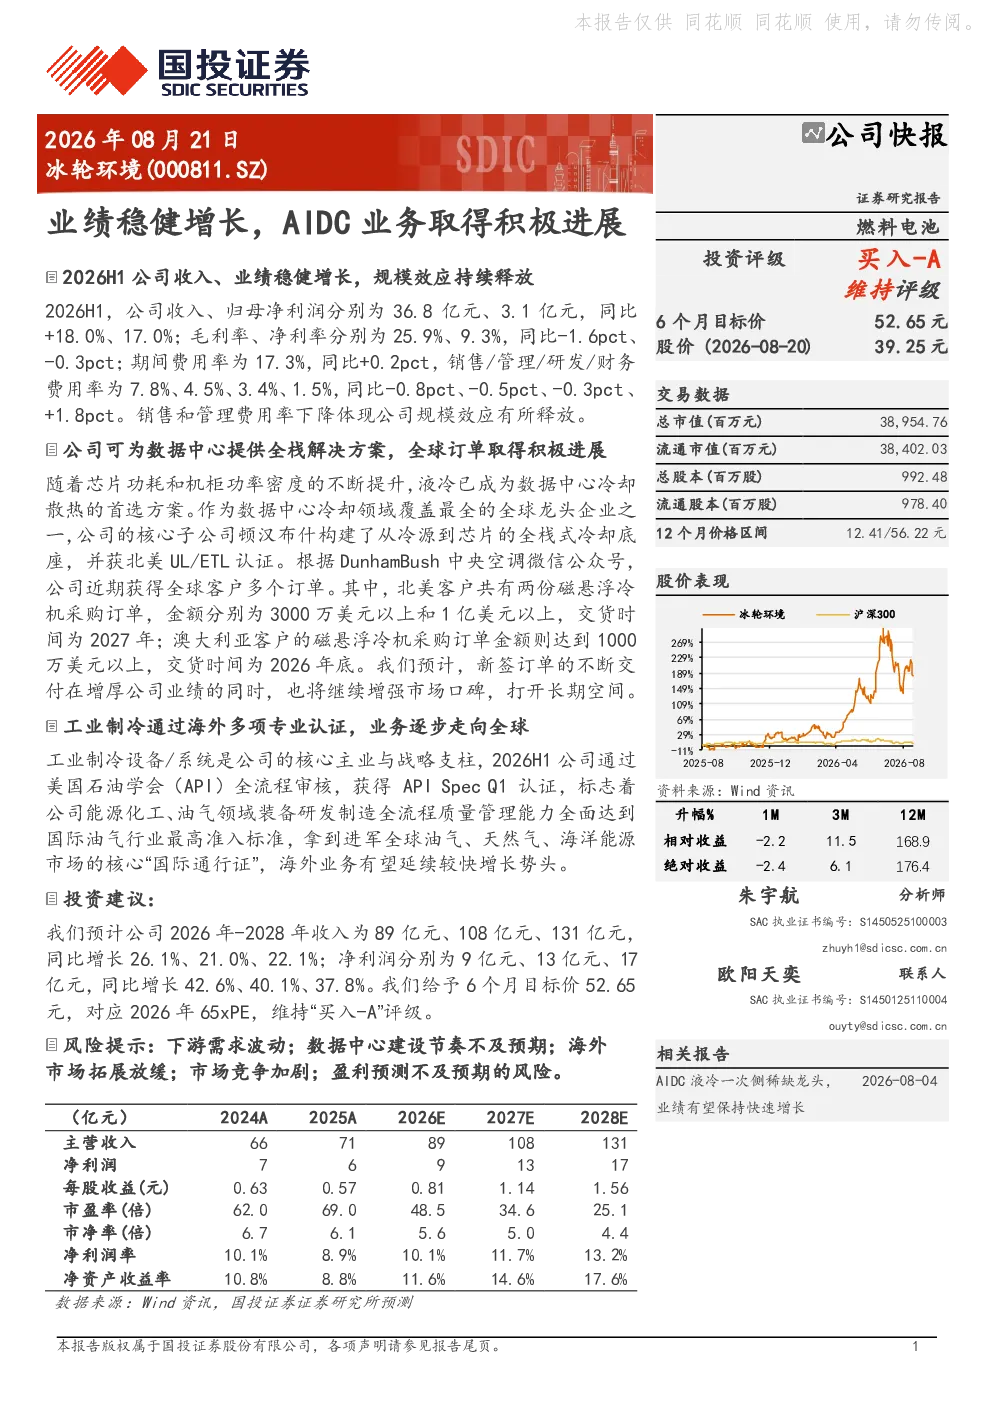
本报告分析了公司2026H1的收入、净利润等关键财务数据,显示收入36.8亿元、净利润3.1亿元,同比增长18.0%和17.0%。毛利率为25.9%、净利率为9.3%,同比略有下降。报告还关注了公司核心子公司顿汉布什在数据中心冷却领域的全球订单进展,包括北美和澳大利亚的磁悬浮冷机采购订单。此外,工业制冷业务获得API Spec Q1认证,标志着公司在能源化工、油气领域的国际市场准入能力达到新高度。
数据中心冷却赛道的行业发展趋势如何?
数据中心冷却行业正经历快速发展,随着全球数字化转型的加速,数据中心建设规模持续扩大,对高效冷却解决方案的需求日益增长。磁悬浮冷机等先进技术因其高能效、低噪音等优势,正逐步成为市场主流。本报告提及的核心子公司顿汉布什作为全球龙头企业之一,通过新签订单不断交付,不仅增厚业绩,也进一步巩固了市场地位。未来,随着技术迭代和市场需求提升,该赛道有望保持高景气度。
研报重点分析了公司的哪些业务方向?
报告重点分析了公司在数据中心冷却和工业制冷两大业务方向的进展。数据中心冷却方面,核心子公司顿汉布什凭借技术优势获得多个国际订单,包括北美和澳大利亚的磁悬浮冷机项目,展现了强劲的市场竞争力。工业制冷业务通过获得API Spec Q1认证,成功进入国际油气市场,为海外业务拓展奠定基础。报告显示,公司通过技术创新和订单积累,正逐步释放规模效应,提升整体盈利能力。
当前市场对公司的整体判断是什么?
当前市场对公司的整体判断较为积极。公司2026H1的业绩表现稳健,收入和净利润均实现双位数增长,尽管毛利率和净利率略有下滑,但销售和管理费用率下降体现了规模效应的释放。核心子公司在数据中心冷却领域的全球订单进展,以及工业制冷业务获得国际认证,均显示出公司在技术、市场和质量管理方面的综合实力。未来几年,公司收入和净利润预计将保持较快增长。
研报提示了哪些主要风险?
报告提示了几个主要风险点:首先,下游需求波动可能影响公司业绩稳定性;其次,数据中心建设节奏不及预期,可能影响订单交付和收入增长;再次,海外市场拓展可能面临放缓风险,尽管已获得API认证,但实际市场拓展效果仍需观察;此外,市场竞争加剧也可能对公司利润率造成压力;最后,盈利预测不及预期也是需要关注的风险因素。这些风险需结合行业环境和公司经营策略综合评估。