猜你想问
完美世界2Q26业绩表现如何?
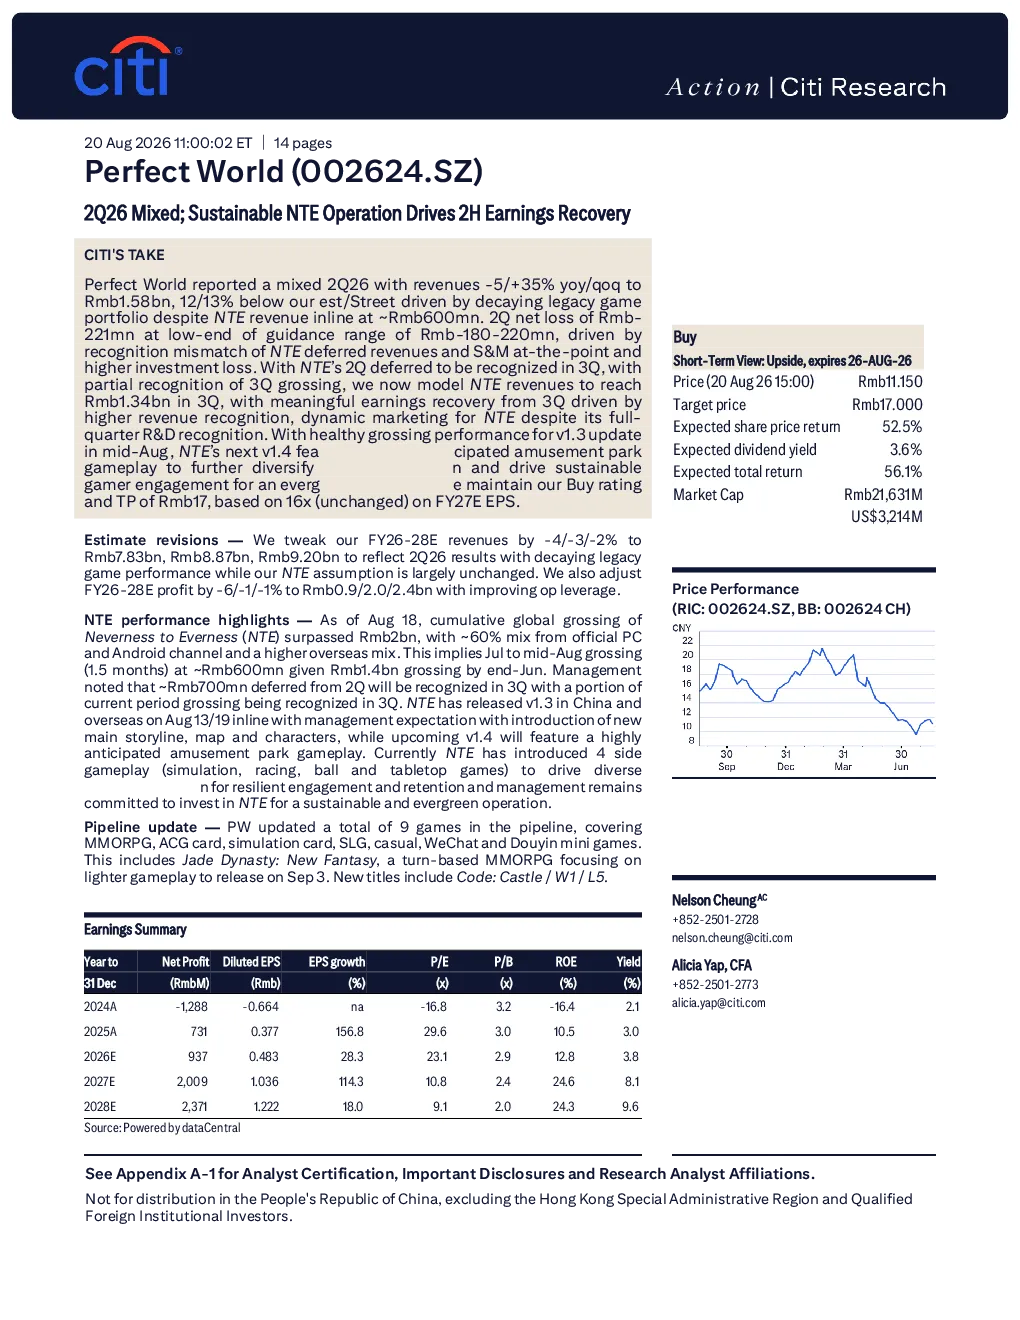
完美世界2026年第二季度收入为15.8亿人民币,同比下降5%且环比下降35%,主要受传统游戏组合衰落影响。新游戏《永生界》收入符合预期,累计全球流水已超过20亿人民币,其中海外流水占比更高。预计第三季度《永生界》收入将达到13.4亿人民币,并实现盈利复苏。研究机构上调了完美世界2026-2028年的收入和利润预测,反映了对公司未来发展的信心。
完美世界游戏业务发展趋势如何?
完美世界正积极转型,加大对新游戏《永生界》的投入,并取得显著成果。《永生界》的持续更新和海外市场表现强劲,将为公司带来可持续的盈利增长。传统游戏组合衰落是短期挑战,但公司通过新游戏储备和海外市场拓展实现业务多元化,长期发展潜力值得关注。
研报对完美世界的核心分析点是什么?
研报重点分析了完美世界2026年第二季度的业绩表现,指出传统游戏收入下滑但新游戏《永生界》表现亮眼。报告强调公司通过聚焦《永生界》实现业务转型,并预计第三季度将实现盈利复苏。研究机构上调了未来几年的收入和利润预测,维持“买入”评级,目标价17元人民币,基于2027年每股收益16倍的市盈率。
当前完美世界市场状况如何?
完美世界2026年第二季度收入同比下降5%且环比下降35%,主要受传统游戏组合衰落影响。但新游戏《永生界》已累计全球流水超过20亿人民币,海外市场表现强劲,显示公司在全球市场的竞争力。研究机构上调预测反映了对公司未来发展的信心,市场对完美世界的转型策略持积极态度。
研报提示哪些风险?
研报指出完美世界面临传统游戏组合衰落的风险,新游戏《永生界》的市场表现存在不确定性。此外,游戏行业竞争激烈,政策变化也可能影响公司业绩。虽然公司积极拓展海外市场,但仍需关注国际市场的不确定性,以及新游戏持续盈利的能力。
你可能感兴趣
完美世界(002624 CH)买入盈利显著改善;“NTE”推动增长
汇丰银行2025-05-20
运营效率优化效果初显,期待下半年广告复苏
第一上海证券2022-05-20
《三谋》驱动下半年游戏业务回暖,Q3 Non-GAAP运营利润转正
第一上海证券2024-07-18
Q2运营利润超预期,看好下半年业绩复苏
第一上海证券2022-08-05
社服行业2016年报&2017一季报业绩分析:盈利与成长性兼备,行业复苏带来可持续提升
休闲服务国泰君安证券2017-05-01
22Q2业绩前瞻:差异化内容运营增加用户粘性,616购物节驱动电商业务复苏
西部证券2022-07-25
投资运营双轮驱动,业绩企稳复苏
安信证券2022-03-25
Q2稳定增长,行业复苏驱动下半年加速
医药生物信达证券2022-08-25
星火大模型持续驱动新产品成长,展望下半年持续复苏可期
信息技术国盛证券2023-08-12
各业务稳健复苏,新游戏有望驱动下半年增长提速
国信证券2023-07-16