猜你想问
这份研报主要讲了什么内容?
这份研报回顾了2026年8月10日至14日风电行业的表现,分析了沪深300指数与申万电力设备指数的对比,指出风电设备行业指数本周下跌1.65%。报告还涵盖了招标和主要原材料价格情况,如3MW风机公开投标均价为1610元/KW,同比增长9.2%。此外,报告提及国家发改委将制定风电光伏设备回收利用管理办法,计划到2030年建立健全回收利用体系。最后,报告提出了投资建议,关注盈利修复弹性最大的整机龙头企业及海风产业链核心标的。
风电行业未来发展趋势如何?
风电行业未来发展趋势向好,短期来看,风机价格企稳回升、陆上风电装机加速及海上风电政策催化将推动行业发展。长期来看,深远海技术突破与全球化出海增量将为行业带来新的增长点。国家发改委计划到2030年建立健全风电光伏设备回收利用体系,也将促进循环经济产业升级。然而,行业仍需关注原材料价格波动、项目开工不及预期以及贸易冲突加剧等风险因素。
研报重点分析了哪些方向?
研报重点分析了风电板块一周行情回顾、招标和主要原材料价格情况、公司及行业事件以及投资建议。在行情回顾部分,报告对比了风电设备行业指数与沪深300指数的表现,并列举了涨跌幅居前的公司。在原材料价格方面,报告分析了铁矿石、铸造生铁、中厚板、铜、铝和环氧树脂的价格波动情况。此外,报告还关注了国家发改委关于风电光伏设备回收利用管理办法的表态,并提出了关注整机龙头企业及海风产业链核心标的的投资建议。
当前风电市场现状如何判断?
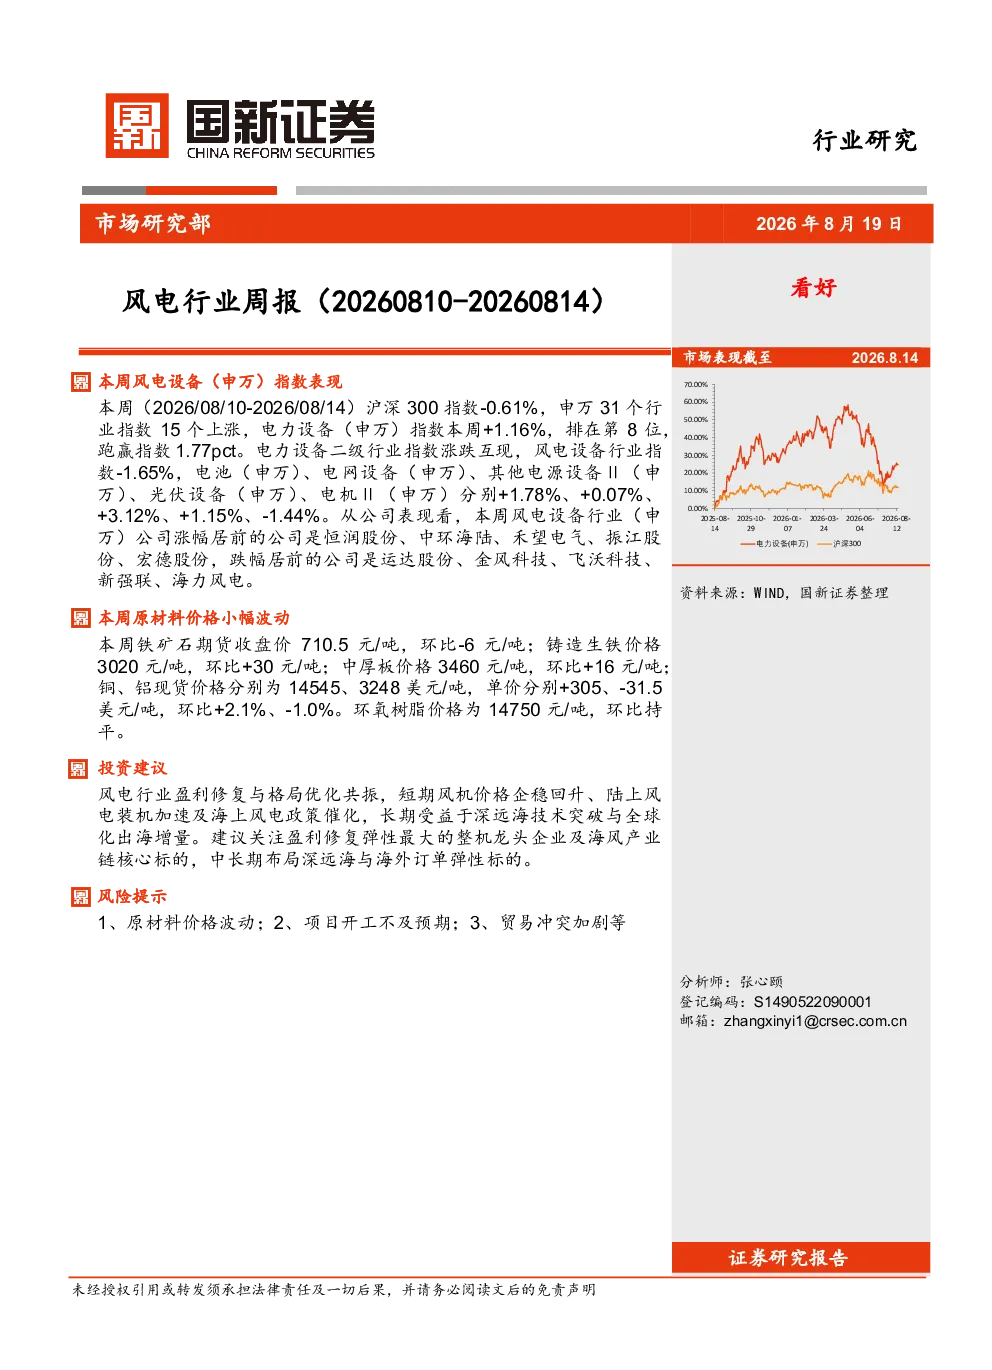
当前风电市场现状呈现涨跌互现的态势。从行业指数来看,申万电力设备指数上涨1.16%,跑赢沪深300指数1.77个百分点,但风电设备行业指数本周下跌1.65%。从公司表现来看,恒润股份、中环海陆、禾望电气等公司涨幅居前,而运达股份、金风科技等公司跌幅居前。原材料价格方面,铁矿石期货价格环比下跌,而铸造生铁、中厚板价格环比上涨。总体来看,风电市场存在一定的波动性,但也显示出一定的韧性。
研报提到了哪些风险提示?
研报提到了原材料价格波动、项目开工不及预期以及贸易冲突加剧等风险提示。原材料价格波动可能影响风电设备的制造成本,进而影响企业的盈利能力。项目开工不及预期可能导致行业增长放缓,影响市场需求。贸易冲突加剧可能对风电行业的出口造成不利影响,限制行业的全球化发展。这些风险因素需要投资者密切关注,以便及时调整投资策略。