猜你想问
这份研报主要讲了什么内容?
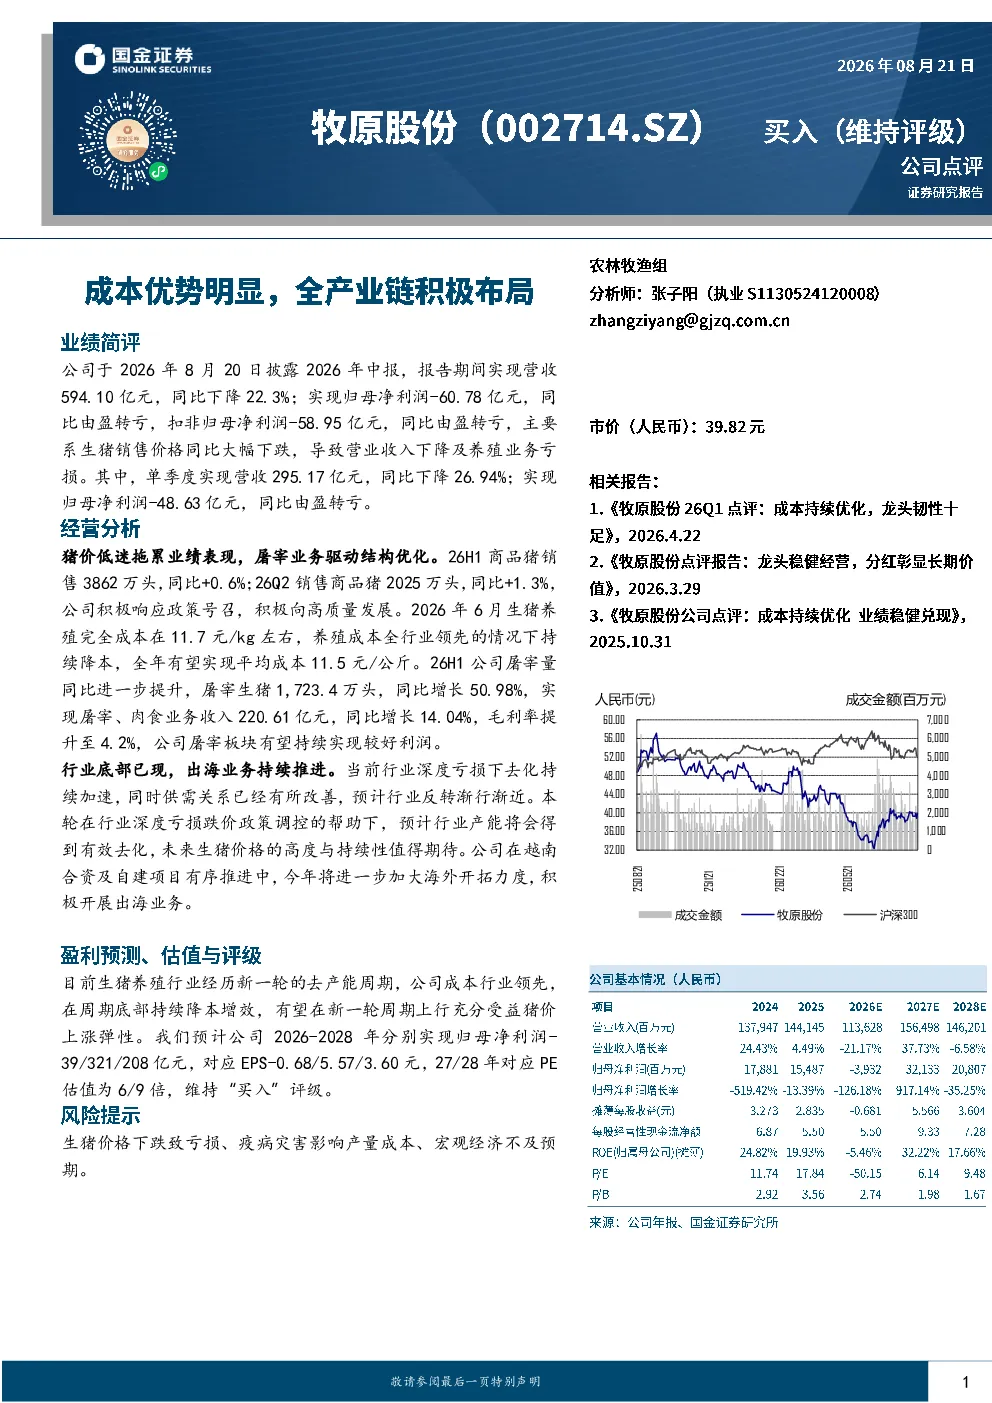
这份研报分析了牧原股份2026年中报数据,显示公司营收和净利润同比大幅下降,主要受生猪价格下跌影响。报告指出公司通过降本增效,生猪养殖成本行业领先,屠宰业务增长显著,上半年屠宰生猪量同比增长50.98%。同时,报告认为行业底部已现,公司出海业务持续推进,未来猪价有望反弹,公司有望在新周期中受益猪价上涨弹性。预计2026-2028年归母净利润分别为-39亿元、321亿元、208亿元。
当前农林牧渔行业发展趋势如何?
当前农林牧渔行业,特别是生猪养殖行业处于深度亏损期,但行业去化加速,供需关系逐步改善,预计行业反转渐行渐近。政策调控下,行业产能将有效去化,未来猪价的高度和持续性受到市场关注。同时,企业出海业务成为重要发展方向,如牧原股份在越南的合资及自建项目有序推进,进一步加大海外开拓力度。
研报重点分析了牧原股份的哪些方面?
研报重点分析了牧原股份的成本控制能力、业务结构优化及出海业务进展。报告指出公司生猪养殖完全成本约11.7元/kg,行业领先,并通过降本增效措施,全年有望实现平均成本11.5元/公斤。屠宰业务增长显著,上半年屠宰生猪量同比增长50.98%,毛利率提升至4.2%。此外,公司在越南的合资及自建项目有序推进,海外业务布局逐步完善。
目前农林牧渔市场的现状如何判断?
目前农林牧渔市场,特别是生猪养殖行业处于周期底部,行业深度亏损,但去化加速,供需关系逐步改善。政策调控下,行业产能有效去化,预计未来猪价将逐步回升。企业方面,成本控制能力强、业务结构优化、出海业务推进的企业更具优势。行业反转渐行渐近,但短期内仍面临价格波动和成本压力。
研报提示了哪些风险?
研报提示的主要风险包括生猪价格下跌、疫病灾害影响产量成本、宏观经济不及预期。生猪价格波动直接影响企业盈利,疫病风险可能增加养殖成本,宏观经济下行可能影响消费需求。此外,出海业务也面临国际市场的不确定性,需关注政策变化和当地市场环境。这些因素可能对企业经营和业绩产生不利影响。