猜你想问
润本股份2026年业绩表现如何?
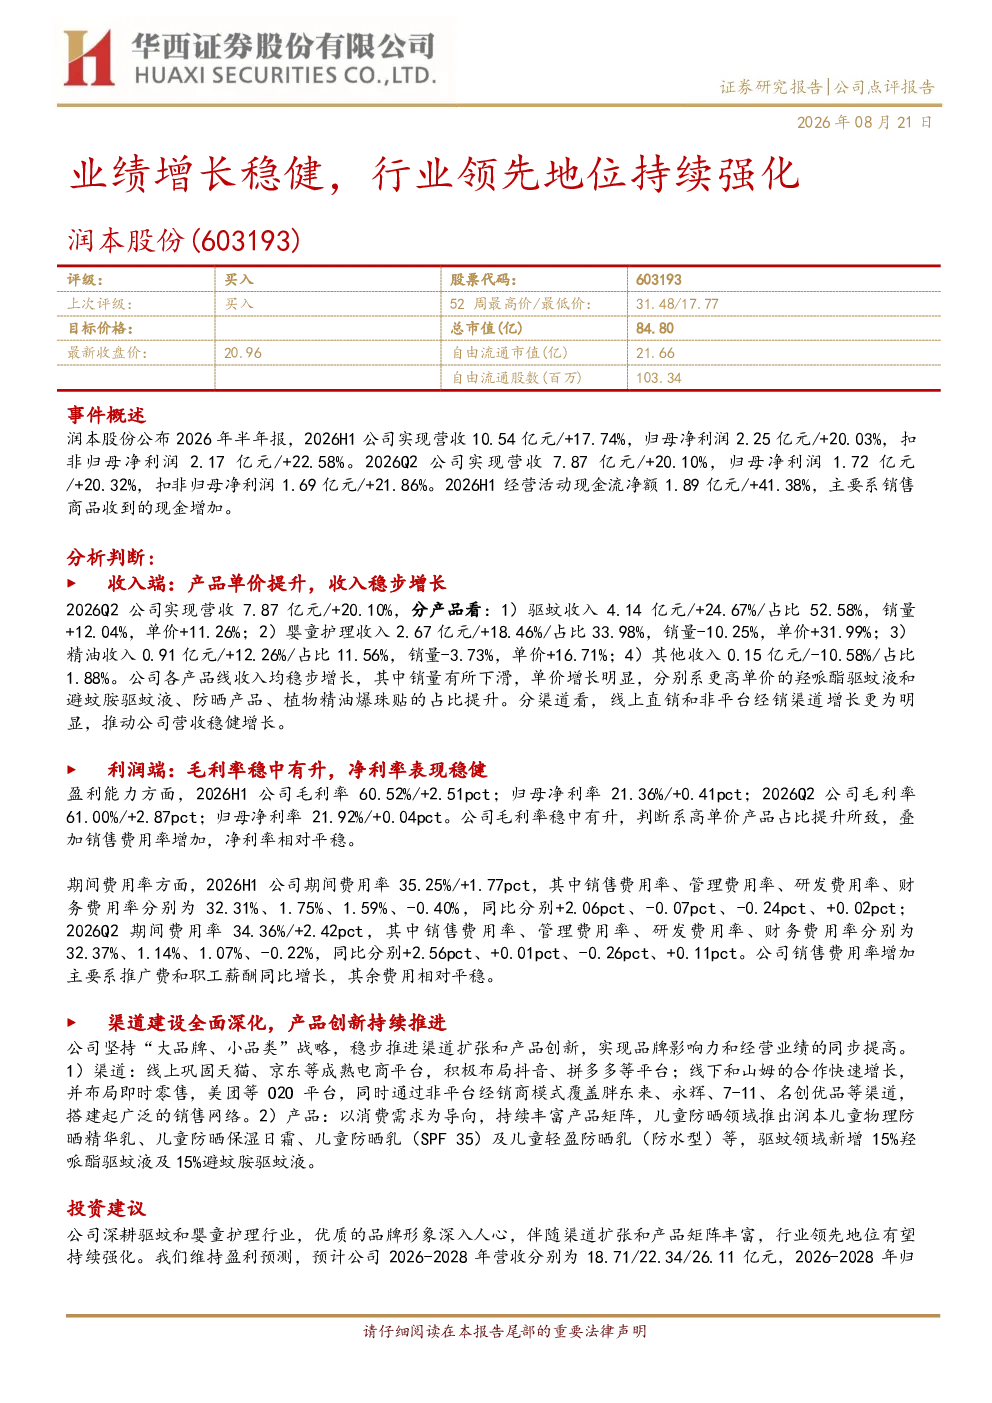
润本股份2026年上半年实现营收10.54亿元,同比增长17.74%,归母净利润2.25亿元,同比增长20.03%。Q2营收7.87亿元,同比增长20.10%,归母净利润1.72亿元,同比增长20.32%。收入增长主要得益于产品单价提升,驱蚊、婴童护理、精油收入分别增长24.67%、18.46%、12.26%。
润本股份的核心竞争优势是什么?
润本股份在驱蚊和婴童护理领域深耕多年,品牌形象深入人心。公司产品单价提升明显,高单价产品占比提升推动收入增长。渠道建设方面,线上巩固天猫、京东,布局抖音、拼多多;线下与山姆合作快速增长,覆盖胖东来、永辉等渠道。产品创新方面,推出儿童防晒产品,新增15%羟哌酯及15%避蚊胺驱蚊液,持续强化行业领先地位。
驱蚊和婴童护理行业发展趋势如何?
驱蚊和婴童护理行业受益于消费升级和健康意识提升,市场空间广阔。消费者对产品安全性和有效性要求提高,推动企业加大研发投入。线上渠道占比持续提升,新零售模式成为重要增长点。品牌建设和产品创新成为竞争关键,头部企业优势明显。
润本股份的财务状况有何特点?
润本股份2026年上半年毛利率60.52%,净利率21.36%,均表现稳健。毛利率提升主要系高单价产品占比提升,净利率相对平稳。收入端,驱蚊产品收入占比最高,婴童护理收入稳步增长。利润端,公司有效控制成本,盈利能力持续改善。未来随着规模效应显现,盈利空间有望进一步扩大。
润本股份面临哪些风险?
润本股份面临的主要风险包括行业竞争加剧,部分新品市场推广不及预期,以及品牌声誉风险。行业竞争激烈可能导致价格战,影响利润水平。新品研发和上市存在不确定性,需要持续投入和市场验证。品牌形象一旦受损,恢复难度较大,需加强品控和危机管理。
你可能感兴趣
京东方:业绩稳健增长,重研发持续保持领先地位
中泰证券2026-05-07
营收稳步增长,持续强化行业领先地位
信息技术中泰证券2019-04-27
羽绒服业务依然稳健增长,持续提升品牌力保持领先地位
第一上海证券2022-06-28
羽绒服业务依然稳健增长,持续提升品牌力保持领先地位
第一上海证券2022-06-28
业绩增长稳健,高端品牌势能持续强化
华西证券2026-03-27
一季度业绩增长稳健,持续强化品牌影响力
医药生物国信证券2024-04-09
业绩增长稳健,市场领导地位持续强化
医药生物华西证券2026-04-26
业绩稳健增长,聚焦研发巩固领先地位
西南证券2022-10-23
Q1业绩同比稳健增长,CMP设备稳固领先地位
长城证券2024-06-18
领先地位持续强化
辉立证券2015-08-13