猜你想问
好太太2026年H1业绩改善的主要表现是什么?
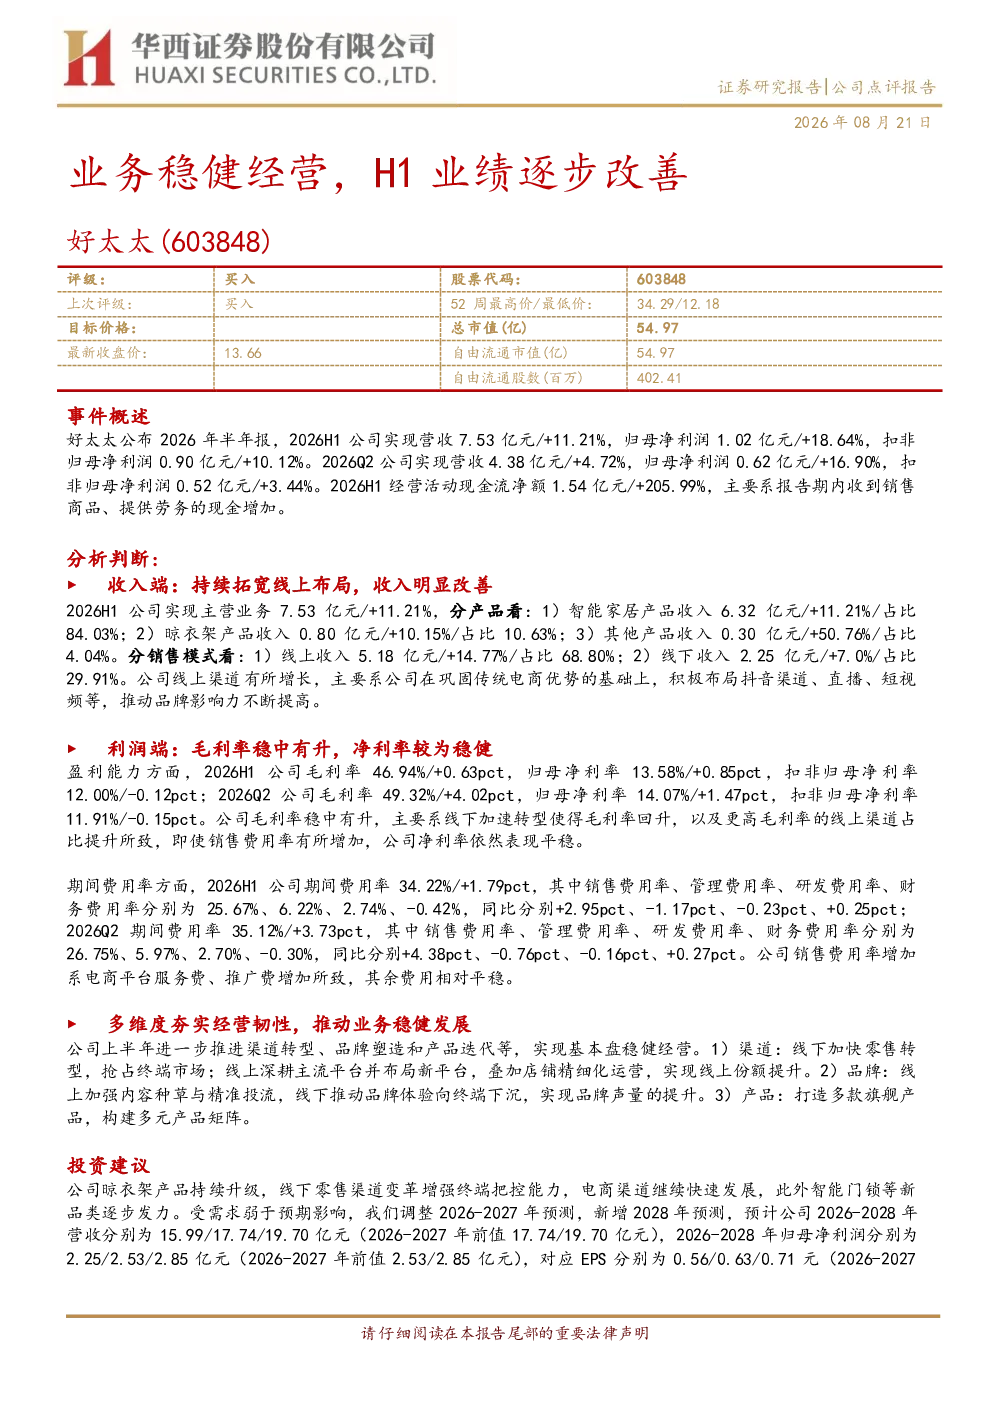
好太太2026年H1业绩逐步改善,主要表现在收入端持续拓宽线上布局,实现营收7.53亿元增长11.21%。其中智能家居产品收入占比最高,达到84.03%。利润端毛利率稳中有升,达到46.94%,归母净利率为13.58%,显示出较为稳健的盈利能力。公司通过渠道转型、品牌塑造和产品迭代等多维度措施,夯实了经营韧性,推动业务稳健发展。
好太太线上渠道布局有哪些特点?
好太太线上渠道布局呈现多元化特点,线上收入占比达到68.80%,同比增长14.77%。公司不仅巩固了传统电商优势,还积极布局抖音等新兴渠道,通过直播、短视频等形式拓展线上市场份额。同时,公司注重线上店铺的精细化运营,提升用户体验,进一步增强了线上渠道的竞争力。
好太太利润端有哪些亮点?
好太太利润端展现出稳中有升的亮点。2026年H1毛利率提升至46.94%,主要得益于线下加速转型带来的毛利率回升,以及线上渠道占比提升的贡献。归母净利率为13.58%,扣非归母净利率为12.00%,虽然Q2有所下降,但整体保持稳健。销售费用率有所增加,但未对净利率造成明显影响,显示出公司成本控制能力较强。
好太太如何构建经营韧性?
好太太通过多维度措施构建经营韧性。在渠道方面,线下加快零售转型,抢占终端市场,线上深耕主流平台并布局新平台,实现线上份额提升。在品牌方面,线上加强内容种草与精准投流,线下推动品牌体验向终端下沉,提升品牌声量。在产品方面,打造多款旗舰产品,构建多元产品矩阵,满足不同市场需求。这些措施共同推动了公司基本盘的稳健经营。
好太太面临哪些风险提示?
好太太面临的主要风险提示包括:行业竞争加剧可能导致市场份额下降;消费市场不及预期可能影响销售增长;渠道建设不达预期可能影响市场拓展效果。这些风险因素需要公司密切关注并采取相应措施加以应对,以确保持续稳健的经营发展。
你可能感兴趣
公司信息更新报告:H1业绩同比高增,业务经营能力持续改善
基础化工开源证券2025-08-28
H1经营效率持续改善,户储业务快速发力
交通运输信达证券2024-08-22
2018财年H1业绩点评:湖南涉外利润回升好于超预期,集团整体经营杠杆逐步释放
东方财富2018-05-04
业绩增长稳健,看好零售业务逐步改善盈利能力
医药生物上海证券2018-11-01
业绩逐季度改善,四大业务板块经营稳健
医药生物信达证券2025-03-27
空调业务经营改善,Q2收入业绩稳健增长
家用电器安信证券2023-08-31
经营稳健,H1业绩符合预期
食品饮料群益证券2023-08-16
华利集团2023H1业绩点评:H1严格控费成效显著,期待订单逐步改善
国泰君安证券2023-08-20
H1业绩低于预期,未来有望逐步改善
国信证券2019-10-15
中烟香港H1业绩阶段承压,期待H2经营改善
华泰研究2026-06-21