猜你想问
这份报告的核心内容是什么?
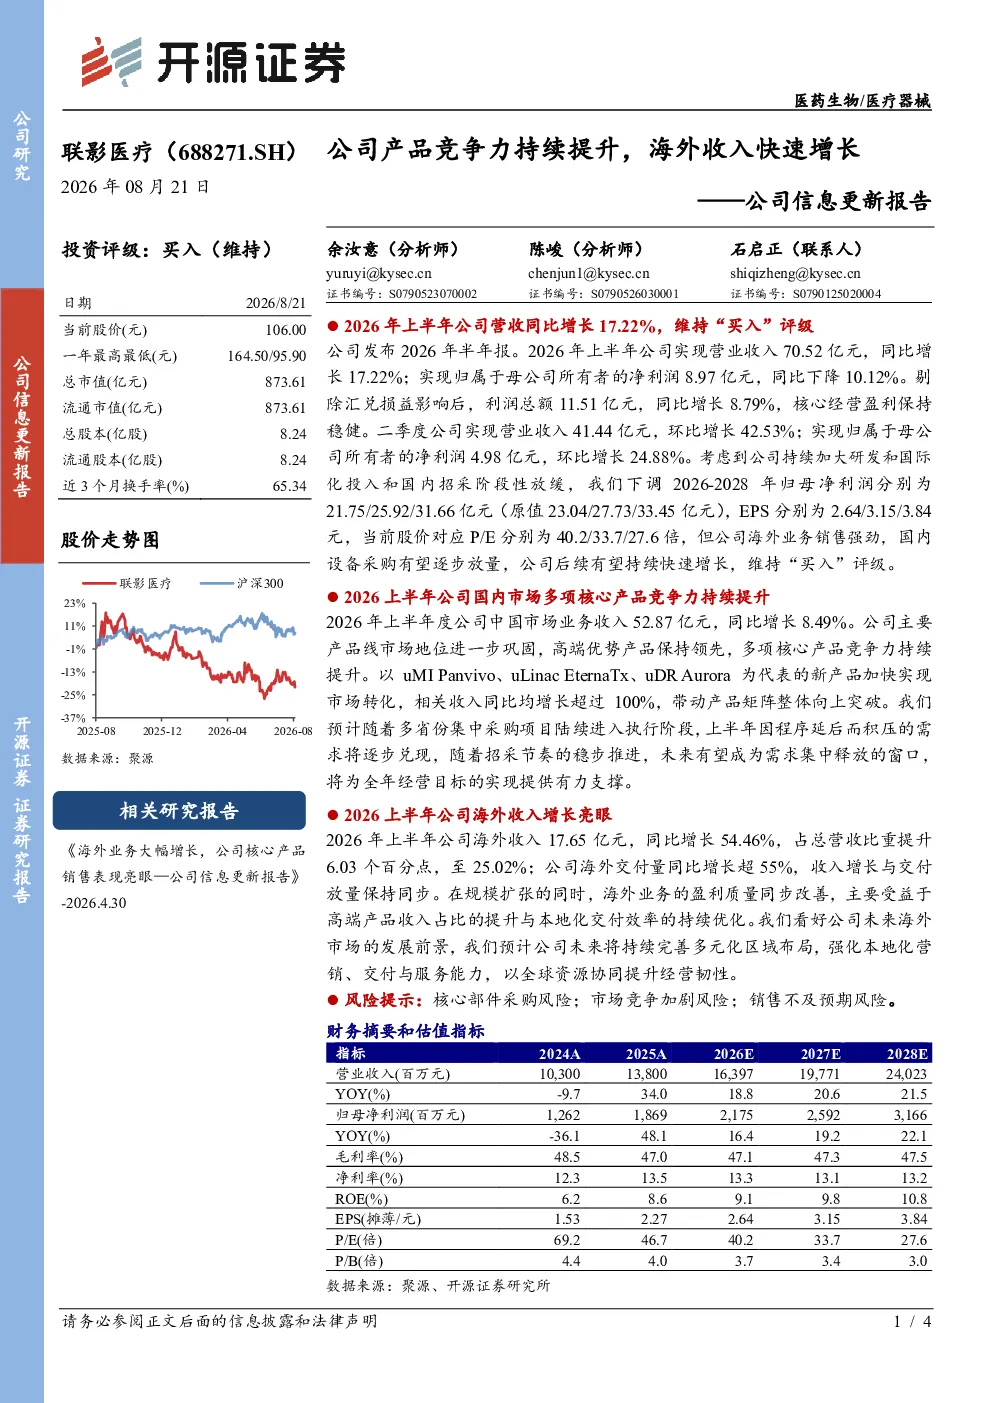
报告指出联影医疗2026年上半年营收同比增长17.22%,维持“买入”评级。核心产品竞争力持续提升,海外收入快速增长,国内市场招采阶段性放缓但未来有望放量。国内市场收入同比增长8.49%,高端优势产品保持领先,新产品的市场转化加速。海外市场收入同比增长54.46%,占总营收比重提升至25.02%,交付量同比增长超55%,盈利质量改善。
该行业的发展趋势如何?
报告显示联影医疗海外业务增长迅速,高端产品收入占比提升和本地化交付效率优化是主要驱动因素。国内市场招采节奏稳步推进,需求将集中释放。行业整体呈现高端化、国际化趋势,技术创新和产品迭代是关键竞争要素。未来市场空间广阔,但需关注政策变化和市场竞争格局演变。
报告重点分析了哪些方面?
报告重点分析了联影医疗国内外市场表现及财务状况。国内市场方面,高端产品保持领先,新产品的市场转化加速,收入同比增长超过100%。海外市场方面,收入同比增长54.46%,交付量同比增长超55%,盈利质量改善。财务预测方面,下调2026-2028年归母净利润预测,但EPS仍将稳步提升。
当前市场现状如何判断?
当前联影医疗展现出强劲的增长势头,特别是海外市场表现亮眼,收入占比显著提升。国内市场虽然招采放缓,但高端产品优势明显,未来需求有望集中释放。行业竞争激烈,但公司凭借技术领先和国际化布局,仍具备较强竞争力。整体来看,公司处于快速发展阶段,但也面临一定的市场挑战。
报告中提到了哪些风险?
报告提示了三项主要风险:一是核心部件采购风险,可能影响供应链稳定性和成本控制;二是市场竞争加剧风险,国内外市场都可能面临更激烈的竞争格局;三是销售不及预期风险,国内外市场拓展可能存在不确定性,影响业绩达成。这些风险需持续关注,并采取相应措施进行管理。
你可能感兴趣
公司信息更新报告:收入快速增长,核心竞争力持续夯实
信息技术开源证券2021-08-27
公司信息更新报告:2021Q1再超预期,产品与服务竞争力持续提升
信息技术开源证券2021-04-26
公司信息更新报告:工控类芯片高增长,产品持续创新提升公司竞争力
开源证券2022-09-01
公司信息更新报告:营收利润承压,海外收入占比持续提升
轻工制造开源证券2025-03-28
公司信息更新报告:与大众强强联手,提升产品竞争力
建筑建材开源证券2021-07-15
公司信息更新报告:复方丹参滴丸新适应症获批,产品竞争力进一步提升
医药生物开源证券2021-10-14
公司信息更新报告:创新药收入快速增长,多产品步入收获期
医药生物开源证券2025-08-21
公司信息更新报告:业绩持续超预期,彰显产品强竞争力
开源证券2024-10-16
公司信息更新报告:AI产品占比提升,数据价值服务收入快速增长
信息技术开源证券2025-08-20
公司信息更新报告:营收净利表现亮眼,核心竞争力持续提升
开源证券2024-04-26